
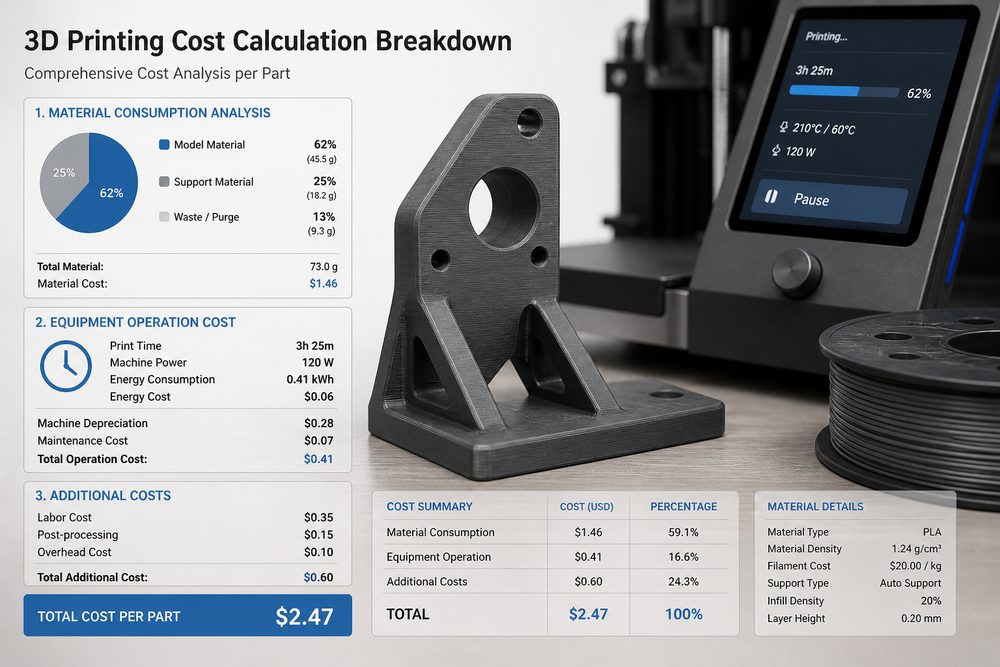
A importância e os desafios da apuração de custos
A apuração de custos é uma कार्य fundamental para que as empresas de serviços de impressão 3D alcancem precificação científica e gestão precisa da rentabilidade. Os métodos tradicionais de apuração de custos da indústria de manufatura não se adaptam totalmente às características dos serviços de impressão 3D, o que se manifesta principalmente em: a diversidade de processos gera uma estrutura de custos complexa, o modelo de produção de pequenos lotes e múltiplas variedades dificulta a alocação de custos, e a personalização dos serviços torna a previsão de custos incerta. A construção de um sistema científico de apuração de custos é de grande importância para aumentar a competitividade de mercado das empresas de serviços de impressão 3D.
Análise da composição dos custos
A composição dos custos dos serviços de impressão 3D inclui principalmente duas grandes categorias: custos diretos e custos indiretos. Custos diretos são aqueles que podem ser atribuídos diretamente a um pedido ou projeto específico, incluindo custo de materiais, depreciação de equipamentos, custo de mão de obra, entre outros. O custo de materiais é o principal componente dos custos diretos, incluindo material base, material de suporte, consumíveis de pós-processamento etc. A taxa de aproveitamento de materiais varia significativamente entre os diferentes processos: no processo FDM, geralmente fica entre 80% e 90%; no processo SLA pode ultrapassar 95%; e no processo SLS chega perto de 100%.
A depreciação de equipamentos é outro custo direto importante. Tomando como exemplo a impressora 3D metálica EOS M290, o custo de aquisição do equipamento é de cerca de 2 milhões de yuans; considerando depreciação em 10 anos, o custo diário de depreciação é de aproximadamente 548 yuans. Levando em conta fatores como taxa de utilização do equipamento e manutenção, o custo real de depreciação precisa ser ajustado com base na taxa de utilização. O custo de mão de obra inclui os salários de operadores, técnicos, pessoal de controle de qualidade e outros funcionários diretamente envolvidos na produção, e deve ser alocado ao pedido específico com base nas horas trabalhadas.
Custos indiretos referem-se aos custos que não podem ser atribuídos diretamente a um pedido específico, incluindo aluguel da planta, água e eletricidade, despesas administrativas, despesas de marketing etc. A alocação razoável dos custos indiretos é uma das dificuldades da apuração de custos, exigindo a criação de bases e métodos de rateio científicos.
Projeto do modelo de apuração
O custeio baseado em atividades (ABC) é o método recomendado para a apuração de custos em serviços de impressão 3D. Esse método, por meio das etapas de identificar atividades, acumular custos, determinar direcionadores e calcular taxas de alocação, permite uma distribuição precisa dos custos. Tomando como exemplo uma empresa de serviços de impressão 3D SLA, seus centros de atividades incluem: pré-processamento (verificação do modelo, fatiamento e layout), impressão, pós-processamento (lavagem, cura, remoção de suportes), inspeção de qualidade e embalagem e expedição. Cada centro de atividade estabelece direcionadores de custo claros, como horas de máquina para a atividade de impressão e tempo de processamento para a atividade de pós-processamento.
Tomando um pedido típico como exemplo para ilustrar o processo de apuração de custos: um cliente encomenda 10 peças de material ABS, cada uma com volume de 50 cm³, impressas pelo processo FDM, com altura de camada de 0,2 mm e taxa de preenchimento de 30%. Cálculo do custo de material: o consumo de material por peça é de cerca de 65 cm³ (incluindo suportes), o preço unitário do material é de 0,8 yuan/cm³, e o custo de material = 65×0,8×10 = 520 yuans. Custo de horas de máquina: o tempo de impressão por peça é de 4 horas, o custo horário do equipamento é de 100 yuans, e o custo de horas de máquina = 4×100×10 = 4000 yuans. Custo de pós-processamento: o tempo de pós-processamento por peça é de 30 minutos, o custo por hora é de 60 yuans, e o custo de pós-processamento = 0,5×60×10 = 300 yuans. Rateio dos custos indiretos: distribuídos com base nas horas de mão de obra direta, com taxa de rateio de 150%, custo indireto = (4000+300)×150% = 6450 yuans. Custo total = 520+4000+300+6450 = 11270 yuans, custo unitário de 1127 yuans.
Estratégias de controle de custos
No controle do custo de materiais, a principal via é otimizar os parâmetros de impressão para aumentar a taxa de aproveitamento do material. Uma empresa, ao otimizar sistematicamente os parâmetros de impressão FDM, elevou a taxa média de aproveitamento de material de 75% para 88%, economizando cerca de 120 mil yuans por ano em custos de material. A criação de um sistema de gestão de estoque de materiais, com implementação do método FIFO (primeiro a entrar, primeiro a sair), reduz perdas por vencimento de materiais. Estabelecer parcerias estratégicas com fornecedores, por meio de compras em volume e acordos de preços, também ajuda a reduzir os custos de aquisição.
No controle do custo de equipamentos, aumentar a taxa de utilização é fundamental. Por meio do agrupamento de pedidos e do agendamento inteligente da produção, uma empresa elevou a utilização média dos equipamentos de 60% para 82%, reduzindo significativamente a alocação do custo de equipamentos por unidade produzida. A criação de um sistema de manutenção preventiva reduz o tempo de parada por falhas; uma empresa, com manutenção preventiva, reduziu a taxa de falhas dos equipamentos em 45% e os custos de manutenção em 30%.
No controle do custo de mão de obra, a otimização de processos reduz a intervenção humana, como o uso de equipamentos automatizados de remoção de suportes e softwares inteligentes de fatiamento. Após introduzir equipamentos automatizados de pós-processamento, uma empresa reduziu em 60% o custo de mão de obra no pós-processamento e aumentou a eficiência em 3 vezes. Ao mesmo tempo, o treinamento de habilidades melhora a eficiência operacional da equipe; uma empresa, por meio de treinamento sistemático, reduziu em 40% o tempo médio de ajuste dos operadores.
Suporte à decisão de precificação
Os dados da apuração de custos fornecem base para as decisões de precificação. No método de precificação por custo mais margem, é necessário considerar, sobre a base de custos, uma margem de lucro razoável e fatores de კონკorência de mercado. O modelo de precificação de uma empresa é: preço = custo × (1 + margem de lucro) × coeficiente de ajuste de mercado, em que a margem de lucro varia entre 15% e 40% conforme fatores como tamanho do pedido, relacionamento com o cliente e grau de concorrência, e o coeficiente de ajuste de mercado varia entre 0,8 e 1,2 conforme fatores como baixa ou alta temporada e taxa de utilização da capacidade.
A implementação de estratégias de precificação diferenciada exige suporte preciso dos dados de custos. Para pedidos urgentes, é preciso considerar custos adicionais decorrentes da produção acelerada, como custo de agendamento do equipamento e custo adicional de horas extras da mão de obra; uma empresa cobra uma taxa de urgência de 30% para pedidos com entrega em 24 horas. Para pedidos em grande volume, a apuração de custos pode identificar efeitos de escala e conceder descontos razoáveis; uma empresa oferece 15% de desconto para pedidos acima de 100 peças, mantendo assim um lucro razoável e aumentando a fidelização do cliente.
Pontos-chave para a implementação do sistema de apuração
A implementação de um sistema de apuração de custos requer uma base completa de coleta de dados. É necessário estabelecer um sistema MES para realizar a coleta automática de dados de produção, incluindo tempo de operação dos equipamentos, consumo de materiais, horas de trabalho da mão de obra e outros dados-chave. Por meio do sistema MES, uma empresa conseguiu
Submeta um modelo, desenho, imagem ou notas por escrito. Os engenheiros analisarão o material, processo, acabamento e entrega com base na utilização real.