
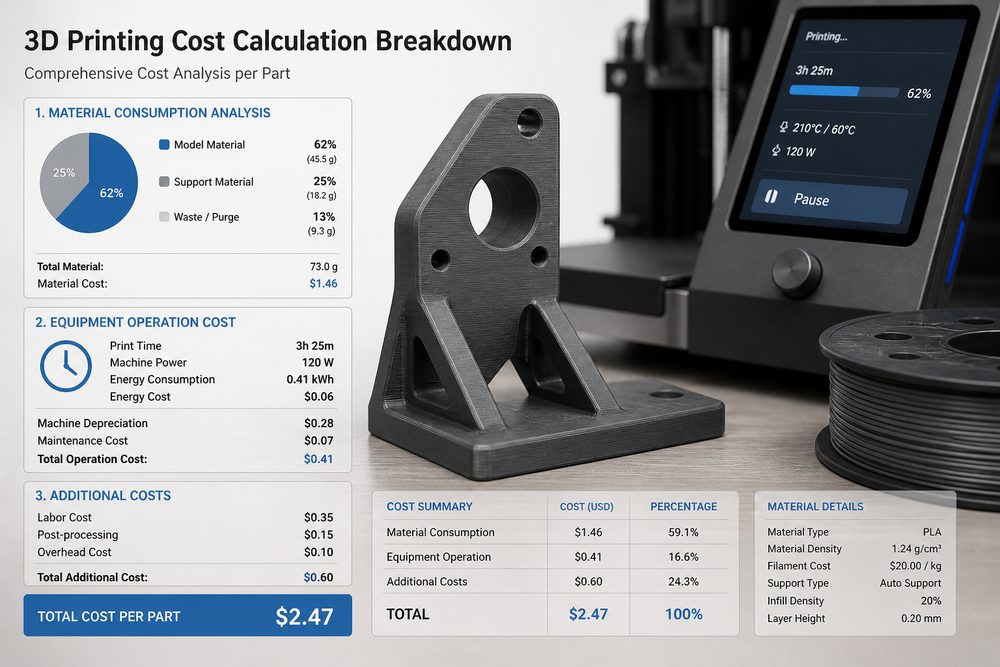
أهمية وتحديات احتساب التكاليف
يُعدّ احتساب التكاليف عملاً أساسيًا لشركات خدمات الطباعة ثلاثية الأبعاد لتحقيق التسعير العلمي والإدارة الدقيقة للربحية. ولا يمكن لطرق احتساب التكاليف في التصنيع التقليدي أن تتكيف بالكامل مع خصائص خدمات الطباعة ثلاثية الأبعاد، ويتجلى ذلك أساسًا في: إن تنوع العمليات يؤدي إلى تعقيد هيكل التكاليف، كما أن نمط الإنتاج بكميات صغيرة وتشكيلة واسعة يجعل توزيع التكاليف صعبًا، وتُضفي الخدمات المخصصة درجةً من عدم اليقين على التنبؤ بالتكاليف. إن إنشاء نظام علمي لاحتساب التكاليف له أهمية كبيرة في تعزيز القدرة التنافسية في السوق لشركات خدمات الطباعة ثلاثية الأبعاد.
تحليل مكونات التكلفة
تتكون تكاليف خدمات الطباعة ثلاثية الأبعاد أساسًا من فئتين رئيسيتين: التكاليف المباشرة والتكاليف غير المباشرة. وتشير التكاليف المباشرة إلى التكاليف التي يمكن تحميلها مباشرة على طلب أو مشروع محدد، بما في ذلك تكلفة المواد، واستهلاك المعدات، وتكاليف العمالة، وغيرها. وتُعد تكلفة المواد المكوّن الرئيسي للتكاليف المباشرة، وتشمل المادة الأساسية ومواد الدعم ومواد ما بعد المعالجة وغيرها. وتختلف كفاءة استخدام المواد باختلاف العمليات بشكل ملحوظ؛ ففي عملية FDM تكون كفاءة استخدام المواد عادة بين 80% و90%، وفي عملية SLA يمكن أن تصل إلى أكثر من 95%، بينما تقترب في عملية SLS من 100%.
ويُعد استهلاك المعدات بندًا مباشرًا مهمًا آخر من بنود التكلفة. وعلى سبيل المثال، إذا أخذنا طابعة EOS M290 المعدنية ثلاثية الأبعاد، فإن تكلفة شراء المعدات تبلغ نحو مليوني يوان، وباحتساب الإهلاك على مدى 10 سنوات، تكون تكلفة الإهلاك اليومية نحو 548 يوان. ومع أخذ عوامل مثل معدل تشغيل المعدات والصيانة الدورية في الاعتبار، يجب تعديل تكلفة الإهلاك الفعلية وفقًا لمعدل استغلال المعدات. وتشمل تكلفة العمالة رواتب مختلف العاملين المشاركين مباشرة في الإنتاج، مثل المشغلين والفنيين وموظفي فحص الجودة، ويجب توزيعها على الطلبات المحددة وفقًا لساعات العمل.
أما التكاليف غير المباشرة فهي التكاليف التي لا يمكن تحميلها مباشرة على طلب محدد، وتشمل إيجار المباني وفواتير الماء والكهرباء ونفقات الإدارة ونفقات التسويق وغيرها. ويُعد التوزيع العادل للتكاليف غير المباشرة من أصعب جوانب احتساب التكاليف، ويتطلب إنشاء أساس ومنهجية علميين للتوزيع.
تصميم نموذج الاحتساب
تُعدّ طريقة التكلفة على أساس الأنشطة (ABC) الطريقة الموصى بها لاحتساب تكاليف خدمات الطباعة ثلاثية الأبعاد. وتحقق هذه الطريقة التوزيع الدقيق للتكاليف عبر خطوات مثل تحديد الأنشطة، وتجميع التكاليف، وتحديد محركات التكلفة، وحساب معدل التوزيع. وعلى سبيل المثال، في إحدى شركات خدمات الطباعة ثلاثية الأبعاد بتقنية SLA، تشمل مراكز الأنشطة لديها: أنشطة ما قبل المعالجة (فحص النموذج، وتقسيم الطبقات وترتيبها)، وأنشطة الطباعة، وأنشطة ما بعد المعالجة (الغسل، والتصلب، وإزالة الدعامات)، وأنشطة فحص الجودة، وأنشطة التعبئة والشحن. ويُنشأ لكل مركز نشاط محرك تكلفة واضح؛ فمثلًا تُحتسب أنشطة الطباعة بناءً على ساعات تشغيل الآلة، بينما تُحتسب أنشطة ما بعد المعالجة بناءً على زمن المعالجة.
ولتوضيح عملية احتساب التكاليف، لنأخذ طلبًا نموذجيًا: طلب أحد العملاء 10 قطع من أجزاء مصنوعة من مادة ABS، بحجم 50 سم³ للقطعة الواحدة، باستخدام تقنية FDM للطباعة، بارتفاع طبقة 0.2 مم، ومعدل تعبئة 30%. حساب تكلفة المواد: كمية المواد المستخدمة للقطعة الواحدة نحو 65 سم³ (بما في ذلك الدعامات)، وسعر المادة 0.8 يوان/سم³، فتكون تكلفة المواد = 65×0.8×10=520 يوان. تكلفة ساعات تشغيل الآلة: زمن الطباعة للقطعة الواحدة 4 ساعات، وتكلفة ساعة تشغيل المعدات 100 يوان، فتكون تكلفة ساعات التشغيل = 4×100×10=4000 يوان. تكلفة ما بعد المعالجة: زمن ما بعد المعالجة للقطعة الواحدة 30 دقيقة، وتكلفة الساعة 60 يوان، فتكون تكلفة ما بعد المعالجة = 0.5×60×10=300 يوان. توزيع التكاليف غير المباشرة: يتم وفق ساعات العمل المباشر، بنسبة توزيع 150%، فتكون التكاليف غير المباشرة = (4000+300)×150%=6450 يوان. إذن التكلفة الإجمالية = 520+4000+300+6450=11270 يوان، وتكلفة القطعة الواحدة 1127 يوان.
استراتيجيات التحكم في التكاليف
فيما يتعلق بالتحكم في تكلفة المواد، يُعد تحسين معلمات الطباعة لرفع كفاءة استخدام المواد الطريق الرئيسي. وقد نجحت إحدى الشركات، من خلال التحسين المنهجي لمعلمات الطباعة بتقنية FDM، في رفع متوسط كفاءة استخدام المواد من 75% إلى 88%، مما وفر نحو 120 ألف يوان سنويًا من تكلفة المواد. كما تم إنشاء نظام لإدارة مخزون المواد، وتطبيق إدارة الوارد أولًا صادر أولًا، لتقليل خسائر انتهاء صلاحية المواد. وإلى جانب ذلك، تم بناء علاقات تعاون استراتيجية مع الموردين لخفض تكلفة الشراء من خلال الشراء بكميات كبيرة واتفاقيات الأسعار.
أما من ناحية التحكم في تكلفة المعدات، فإن رفع معدل استغلال المعدات هو العامل الحاسم. فمن خلال دمج الطلبات وجدولة الإنتاج بذكاء، رفعت إحدى الشركات متوسط استغلال المعدات من 60% إلى 82%، مما خفض بشكل ملحوظ توزيع تكلفة المعدات على الوحدة المنتجة. كما تم إنشاء نظام صيانة وقائية لتقليل زمن التوقف بسبب الأعطال؛ وقد أدى ذلك في إحدى الشركات إلى انخفاض معدل أعطال المعدات بنسبة 45% وتراجع تكاليف الصيانة بنسبة 30%.
وفيما يخص التحكم في تكلفة العمالة، يمكن تقليل التدخل البشري في المراحل التشغيلية عبر تحسين العمليات، مثل استخدام معدات إزالة الدعامات الآلية وبرامج التقسيم الذكية للطبقات. وبعد إدخال معدات المعالجة اللاحقة الآلية، انخفضت تكلفة العمالة في ما بعد المعالجة بنسبة 60%، وارتفعت الكفاءة بثلاثة أضعاف. وفي الوقت نفسه، يؤدي تدريب المهارات إلى رفع كفاءة التشغيل لدى العاملين؛ إذ أسفر التدريب المنهجي في إحدى الشركات عن تقليص متوسط وقت الضبط لدى المشغلين بنسبة 40%.
دعم قرارات التسعير
توفر بيانات احتساب التكاليف أساسًا داعمًا لقرارات التسعير. ففي طريقة التسعير على أساس إضافة هامش ربح إلى التكلفة، يجب مراعاة هامش ربح معقول وعوامل المنافسة في السوق على أساس التكلفة. ويكون نموذج التسعير لدى إحدى الشركات كما يلي: السعر = التكلفة × (1+هامش الربح) × معامل التعديل السوقي، حيث يتراوح هامش الربح بين 15% و40% وفقًا لعوامل مثل حجم الطلب، وعلاقة العميل، ودرجة المنافسة في السوق، بينما يُعدّل معامل التعديل السوقي بين 0.8 و1.2 وفقًا لعوامل مثل المواسم الراكدة والرائجة ومعدل استغلال الطاقة الإنتاجية.
يتطلب تطبيق استراتيجية التسعير المتمايز دعمًا دقيقًا من بيانات التكاليف. ففي حالة الطلبات العاجلة، يجب احتساب التكاليف الإضافية مثل تكلفة جدولة الإنتاج العاجل وتكاليف العمل الإضافي للعمالة، وقد فرضت إحدى الشركات رسوم استعجال بنسبة 30% على الطلبات التي تُسلَّم خلال 24 ساعة. أما في الطلبات الكبيرة، فيمكن لاحتساب التكاليف أن يكشف عن أثر وفورات الحجم، مما يتيح تقديم خصم سعري معقول؛ إذ تمنح إحدى الشركات خصمًا بنسبة 15% للطلبات التي تتجاوز 100 قطعة، وبذلك تحافظ على ربح معقول وتعزز أيضًا ولاء العملاء.
النقاط الأساسية لتطبيق نظام الاحتساب
يتطلب تطبيق نظام احتساب التكاليف أساسًا متكاملًا لجمع البيانات. ويُنشأ نظام MES لتحقيق الجمع الآلي لبيانات الإنتاج، بما في ذلك زمن تشغيل المعدات، وكميات استهلاك المواد، وساعات العمل، وغيرها من البيانات الرئيسية. ومن خلال نظام MES، تمكنت إحدى الشركات من تحقيق
أرسل نموذجاً أو رسمة أو صورة أو ملاحظات مكتوبة. سيقوم المهندسون بمراجعة المادة والعملية والتشطيب والتسليم بناءً على الاستخدام الفعلي.