
원가계산의 중요성과 과제
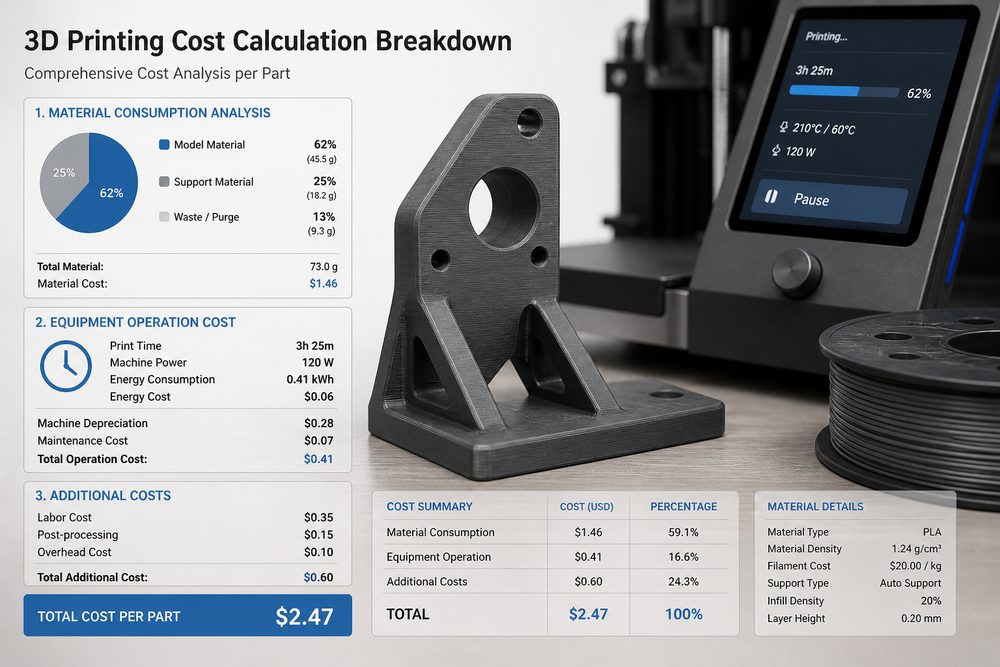
원가계산은 3D 프린팅 서비스 기업이 과학적인 가격 책정과 정밀한 수익 관리를 실현하기 위한 기초적인 업무이다. 전통 제조업의 원가계산 방법은 3D 프린팅 서비스의 특성을 완전히 반영하기 어려운데, 이는 주로 공정의 다양성으로 인해 원가 구조가 복잡해지고, 소량 다품종 생산 방식으로 원가 배분이 어렵고, 맞춤형 서비스로 인해 원가 예측에 불확실성이 존재하기 때문이다. 과학적인 원가계산 체계를 구축하는 것은 3D 프린팅 서비스 기업의 시장 경쟁력 향상에 중요한 의미를 갖는다.
원가 구성 분석
3D 프린팅 서비스의 원가 구성은 주로 직접원가와 간접원가 두 가지로 나뉜다. 직접원가는 특정 주문이나 프로젝트에 직접 귀속할 수 있는 원가를 의미하며, 여기에는 재료비, 설비 감가상각, 인건비 등이 포함된다. 재료비는 직접원가의 주요 구성 요소로, 기재, 서포트 재료, 후처리 소모품 등을 포함한다. 공정별 재료 이용률 차이는 매우 뚜렷한데, FDM 공정의 재료 이용률은 일반적으로 80~90%이며, SLA 공정은 95% 이상, SLS 공정은 거의 100%에 이른다.
설비 감가상각은 또 하나의 중요한 직접원가이다. EOS M290 금속 3D 프린터를 예로 들면, 설비 구입비는 약 200만 위안이며 10년 감가상각을 기준으로 하면 일일 감가상각비는 약 548위안이다. 설비 가동률, 유지보수 등의 요소를 고려하면 실제 감가상각비는 설비 이용률에 따라 조정되어야 한다. 인건비는 작업자, 기술자, 품질 검사자 등 생산에 직접 참여하는 각종 인력의 급여를 포함하며, 작업 시간에 따라 구체적인 주문에 배분해야 한다.
간접원가는 특정 주문에 직접 귀속할 수 없는 원가로, 공장 임대료, 전기·수도요금, 관리비, 마케팅 비용 등이 포함된다. 간접원가의 합리적인 배분은 원가계산의 난점이며, 과학적인 배분 기준과 방법을 구축해야 한다.
계산 모델 설계
활동기준원가계산(ABC)은 3D 프린팅 서비스 원가계산에 권장되는 방법이다. 이 방법은 활동을 식별하고, 원가를 집계하며, 원가동인을 확정하고, 배부율을 계산하는 등의 단계를 통해 원가를 정밀하게 배분한다. 한 SLA 3D 프린팅 서비스 기업을 예로 들면, 활동 중심은 전처리 작업(모델 검사, 슬라이싱 배치), 출력 작업, 후처리 작업(세척, 경화, 서포트 제거), 품질 검사 작업, 포장 및 출하 작업 등으로 구성된다. 각 활동 중심에는 명확한 원가동인이 설정되며, 예를 들어 출력 작업은 기계시간을 원가동인으로 하고, 후처리 작업은 처리 시간을 원가동인으로 한다.
전형적인 주문을 예로 원가계산 과정을 설명하면 다음과 같다. 어떤 고객이 ABS 소재 부품 10개를 주문했고, 단품 체적은 50cm³이며, FDM 공정으로 출력하고, 층 두께는 0.2mm, 충전율은 30%이다. 재료비 계산: 단품 재료 사용량은 약 65cm³(서포트 포함)이고, 재료 단가는 0.8위안/cm³이므로, 재료비=65×0.8×10=520위안. 기계시간 비용: 단품 출력 시간은 4시간, 설비 시간당 비용은 100위안이므로, 기계시간 비용=4×100×10=4000위안. 후처리 비용: 단품 후처리 시간은 30분, 시간당 비용은 60위안이므로, 후처리 비용=0.5×60×10=300위안. 간접원가 배분: 직접 인건비 시간을 기준으로 배분하며, 배분율은 150%이다. 간접원가=(4000+300)×150%=6450위안. 총원가=520+4000+300+6450=11270위안, 단품 원가는 1127위안이다.
원가 통제 전략
재료비 통제 측면에서는 출력 파라미터 최적화를 통해 재료 이용률을 높이는 것이 주요 경로이다. 한 기업은 FDM 출력 파라미터를 체계적으로 최적화하여 평균 재료 이용률을 75%에서 88%로 끌어올렸고, 연간 재료비를 약 12만 위안 절감했다. 재고 관리 시스템을 구축하고 선입선출 관리를 시행하여 재료의 유효기간 만료 손실을 줄인다. 공급업체와 전략적 협력 관계를 구축하고 대량 구매, 가격 협약 등의 방식으로 조달비용을 낮춘다.
설비 비용 통제 측면에서는 설비 이용률을 높이는 것이 핵심이다. 주문 통합 배치와 지능형 스케줄링 등을 통해 한 기업은 설비 평균 이용률을 60%에서 82%로 끌어올려 단위 제품의 설비비 배분을 크게 낮췄다. 예방정비 체계를 구축하여 설비 고장으로 인한 가동 중단 시간을 줄였으며, 한 기업은 예방정비를 통해 설비 고장률을 45% 낮추고 유지보수 비용을 30% 절감했다.
인건비 통제 측면에서는 공정 최적화를 통해 인력 개입 단계를 줄이는 것이 중요하다. 예를 들어 자동 서포트 제거 장비, 지능형 슬라이싱 소프트웨어 등을 도입할 수 있다. 한 기업은 자동화 후처리 장비를 도입한 후 후처리 인건비를 60% 낮추고 효율을 3배 향상시켰다. 동시에 기술 교육을 통해 인력의 작업 효율을 높였으며, 한 기업은 체계적인 교육을 통해 작업자의 평균 조정 시간을 40% 단축했다.
가격 결정 지원
원가계산 데이터는 가격 결정에 기초적인 지원을 제공한다. 원가가산가격법에서는 원가를 바탕으로 합리적인 이윤율과 시장 경쟁 요소를 고려해야 한다. 한 기업의 가격 모델은 다음과 같다: 가격=원가×(1+이윤율)×시장 조정 계수, 여기서 이윤율은 주문 규모, 고객 관계, 시장 경쟁 정도 등의 요소에 따라 15~40% 사이에서 변동하며, 시장 조정 계수는 비수기·성수기, 생산능력 이용률 등의 요소에 따라 0.8~1.2 사이에서 조정된다.
차별화 가격 전략의 실행에는 정밀한 원가 데이터가 필요하다. 긴급 주문의 경우, 급행 생산으로 인한 설비 스케줄링 비용, 초과근무 인건비 등 추가 원가를 고려해야 하며, 한 기업은 24시간 내 납품 주문에 대해 30%의 긴급 수수료를 부과한다. 대량 주문의 경우 원가계산을 통해 규모의 경제를 식별하여 합리적인 가격 할인을 제공할 수 있으며, 한 기업은 100개 이상 주문에 15% 할인을 제공해 합리적인 이윤을 유지하는 동시에 고객 충성도도 높였다.
계산 체계 시행 포인트
원가계산 체계의 시행을 위해서는 완전한 데이터 수집 기반이 필요하다. MES 시스템을 구축하여 설비 가동 시간, 재료 소모량, 인건비 시간 등 핵심 데이터를 자동으로 수집한다. 한 기업은 MES 시스템을 통해 구현했다