
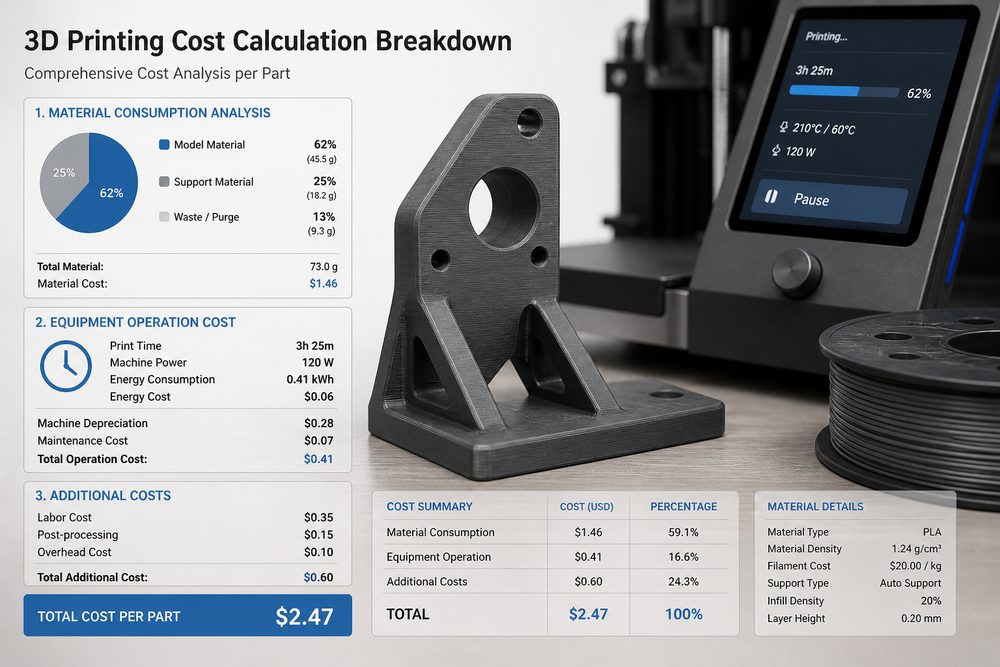
Het belang en de uitdagingen van kostenberekening
Kostenberekening is de basis voor 3D-printdienstverlenende ondernemingen om wetenschappelijk te prijzen en winst nauwkeurig te beheren. Traditionele kostencalculatiemethoden in de maakindustrie passen niet volledig bij de kenmerken van 3D-printdiensten, wat zich vooral uit in het volgende: de diversiteit van processen leidt tot een complexe kostenstructuur, het productiepatroon van kleine series met veel varianten maakt kostenverdeling lastig, en maatwerkdiensten zorgen voor onzekerheid in kostenvoorspelling. Het opzetten van een wetenschappelijk kostenberekeningssysteem is van groot belang voor het vergroten van het concurrentievermogen van 3D-printdienstverleners op de markt.
Analyse van de kostenstructuur
De kostenstructuur van 3D-printdiensten omvat hoofdzakelijk twee grote categorieën: directe kosten en indirecte kosten. Directe kosten zijn kosten die rechtstreeks aan een specifieke order of een project kunnen worden toegewezen, waaronder materiaalkosten, afschrijving van apparatuur, arbeidskosten enzovoort. Materiaalkosten vormen het belangrijkste onderdeel van de directe kosten en omvatten basismaterialen, ondersteuningsmaterialen en verbruiksartikelen voor nabewerking. De materiaalbenutting verschilt aanzienlijk per proces: bij FDM ligt de benuttingsgraad doorgaans tussen 80% en 90%, bij SLA kan deze boven 95% uitkomen, en bij SLS nadert deze 100%.
Afschrijving van apparatuur is een andere belangrijke directe kostenpost. Neem bijvoorbeeld een EOS M290-metaal-3D-printer: de aanschafkosten bedragen ongeveer 2 miljoen yuan; bij afschrijving over 10 jaar is de dagelijkse afschrijvingskost ongeveer 548 yuan. Rekening houdend met factoren zoals de ingeschakelde tijd van de machine en onderhoud, moet de werkelijke afschrijvingskost worden aangepast op basis van de benuttingsgraad van de apparatuur. Arbeidskosten omvatten de salarissen van operators, technici, kwaliteitsinspecteurs en andere medewerkers die rechtstreeks bij de productie betrokken zijn, en moeten op basis van de bestede arbeidstijd aan specifieke orders worden toegewezen.
Indirecte kosten zijn kosten die niet rechtstreeks aan een specifieke order kunnen worden toegewezen, waaronder huur van de werkruimte, water- en elektriciteitskosten, managementkosten, marketingkosten enzovoort. Een redelijke verdeling van indirecte kosten is een lastig onderdeel van de kostenberekening en vereist een wetenschappelijke verdeelsleutel en methode.
Ontwerp van het calculatiemodel
Activity-Based Costing (ABC) is de aanbevolen methode voor de kostenberekening van 3D-printdiensten. Deze methode maakt een nauwkeurige kostenverdeling mogelijk via stappen zoals het identificeren van activiteiten, het toewijzen van kosten, het bepalen van kostenveroorzakers en het berekenen van verdeelsleutels. Neem als voorbeeld een 3D-printdienstverlener die SLA aanbiedt: de activiteitencentra omvatten voorbewerking (modelcontrole, slicing en nesting), printactiviteiten, nabewerking (reinigen, uitharden, verwijderen van support), kwaliteitscontrole en verpakking en verzending. Elk activiteitencentrum heeft duidelijke kostendrijvers; zo wordt voor printactiviteiten het aantal machine-uren als drijver gebruikt, en voor nabewerking de verwerkingstijd.
Neem een typisch order als voorbeeld om het kostenberekeningsproces toe te lichten: een klant bestelt 10 onderdelen van ABS-materiaal, met een volume van 50 cm³ per stuk, geprint via FDM, met een laaghoogte van 0,2 mm en een infill van 30%. Berekening van de materiaalkosten: het materiaalverbruik per stuk bedraagt ongeveer 65 cm³ (inclusief support), de materiaalprijs is 0,8 yuan/cm³, dus de materiaalkosten = 65 × 0,8 × 10 = 520 yuan. Machine-urenkost: de printtijd per stuk is 4 uur, de kost per machine-uur is 100 yuan, dus de machine-urenkost = 4 × 100 × 10 = 4000 yuan. Nabewerkingskosten: de nabewerkingstijd per stuk is 30 minuten, de uurtarieven is 60 yuan, dus de nabewerkingskosten = 0,5 × 60 × 10 = 300 yuan. Toerekening van indirecte kosten: verdeeld op basis van directe arbeidsuren, met een verdeelpercentage van 150%, dus indirecte kosten = (4000 + 300) × 150% = 6450 yuan. Totale kostprijs = 520 + 4000 + 300 + 6450 = 11270 yuan, oftewel 1127 yuan per stuk.
Kostbeheersingsstrategieën
Op het gebied van materiaalkostenbeheersing is het optimaliseren van printparameters om de materiaalbenutting te verhogen de belangrijkste aanpak. Een onderneming verhoogde via systematische optimalisatie van FDM-printparameters de gemiddelde materiaalbenutting van 75% naar 88%, wat op jaarbasis ongeveer 120.000 yuan aan materiaalkosten bespaarde. Door een voorraadbeheersysteem voor materialen op te zetten en first-in-first-out te hanteren, worden verliezen door veroudering van materialen verminderd. Door strategische samenwerkingsrelaties met leveranciers op te bouwen, kunnen inkoopkosten worden verlaagd via bulkinkoop en prijsafspraken.
Op het gebied van kostenbeheersing van apparatuur is het verhogen van de benuttingsgraad van de machines essentieel. Door orderbundeling en slimme planning verhoogde een onderneming de gemiddelde benuttingsgraad van de apparatuur van 60% naar 82%, wat de toerekening van apparatuurkosten per product aanzienlijk verlaagde. Door een preventief onderhoudssysteem op te zetten, worden stilstandtijden door storingen verminderd; een onderneming zag via preventief onderhoud het storingspercentage van apparatuur met 45% dalen en de onderhoudskosten met 30% afnemen.
Op het gebied van arbeidskostenbeheersing kan procesoptimalisatie de handmatige tussenkomst verminderen, bijvoorbeeld door automatische support-verwijderingsapparatuur en slimme slicingsoftware te gebruiken. Nadat een onderneming geautomatiseerde nabewerkingsapparatuur had geïntroduceerd, daalden de arbeidskosten voor nabewerking met 60% en verbeterde de efficiëntie met een factor drie. Tegelijkertijd kan training de operationele efficiëntie van personeel verhogen; een onderneming verkortte door systematische training de gemiddelde insteltijd van operators met 40%.
Ondersteuning voor prijsbeslissingen
Kostenberekeningsgegevens vormen de basis voor prijsbeslissingen. Bij cost-plus pricing moet naast de kostenbasis rekening worden gehouden met een redelijke winstmarge en marktomstandigheden. Het prijsmodel van een onderneming is: prijs = kosten × (1 + winstmarge) × marktcorrectiefactor, waarbij de winstmarge afhankelijk van ordergrootte, klantrelatie en mate van markconcurrentie schommelt tussen 15% en 40%, en de marktcorrectiefactor afhankelijk van laag- en hoogseizoen en de benuttingsgraad van de capaciteit tussen 0,8 en 1,2 wordt aangepast.
De uitvoering van een gedifferentieerde prijsstrategie vereist nauwkeurige kosteninformatie. Voor spoedorders moet rekening worden gehouden met extra kosten zoals machineplanning voor versnelde productie en overwerk van personeel; een onderneming rekent voor orders met levering binnen 24 uur een spoedtoeslag van 30% aan. Voor grote orders kan de kostenberekening schaalvoordelen identificeren en een redelijke korting toestaan; een onderneming geeft orders van meer dan 100 stuks een korting van 15%, wat zowel een redelijke winst behoudt als de klantbinding vergroot.
Belangrijke punten bij de implementatie van het calculatiesysteem
De implementatie van een kostenberekeningssysteem vereist een solide basis voor gegevensverzameling. Zet een MES-systeem op om productiegegevens automatisch te verzamelen, inclusief kerngegevens zoals machinebedrijfstijd, materiaalverbruik en arbeidsuren. Een onderneming heeft via het MES-systeem gerealiseerd
Dien een model, tekening, afbeelding of schriftelijke notities in. Ingenieurs beoordelen materiaal, proces, afwerking en levering op basis van daadwerkelijk gebruik.