
Важность и вызовы калькуляции себестоимости
Калькуляция себестоимости является базовой работой для предприятий, предоставляющих услуги 3D-печати, поскольку она служит основой для научного ценообразования и точного управления прибылью. Методы калькуляции себестоимости, применяемые в традиционной промышленности, не могут полностью адаптироваться к особенностям услуг 3D-печати, что проявляется главным образом в следующем: разнообразие процессов приводит к сложной структуре затрат, модель мелкосерийного многономенклатурного производства затрудняет распределение затрат, а индивидуализированные услуги создают неопределенность при прогнозировании себестоимости. Создание научной системы калькуляции себестоимости имеет важное значение для повышения рыночной конкурентоспособности предприятий 3D-печати.
Анализ структуры затрат
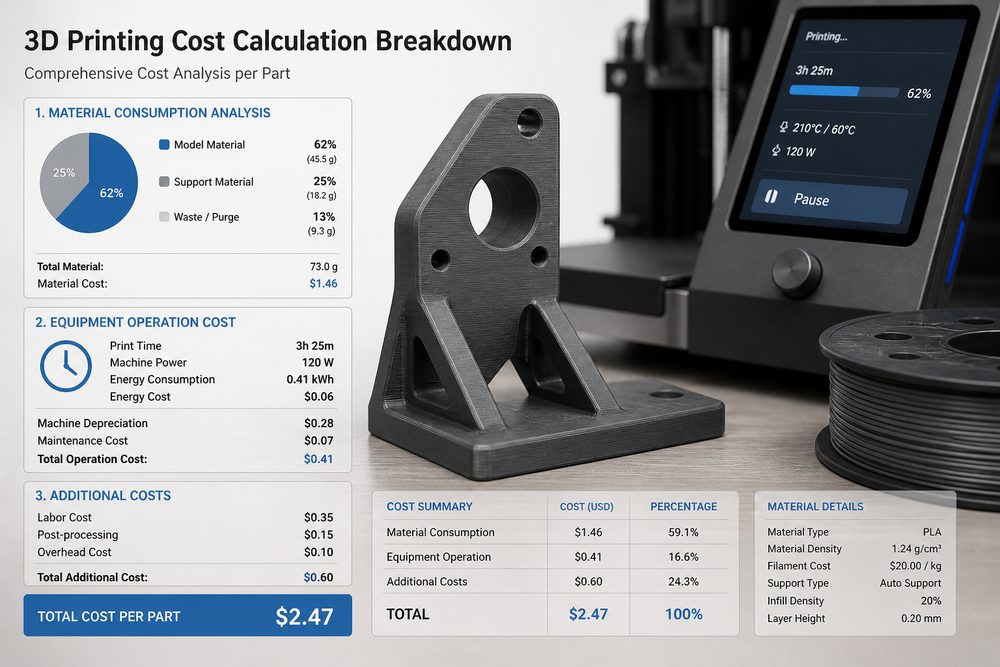
Структура затрат на услуги 3D-печати в основном включает две большие категории: прямые затраты и косвенные затраты. Прямые затраты — это затраты, которые можно непосредственно отнести к конкретному заказу или проекту, включая стоимость материалов, амортизацию оборудования, затраты на оплату труда и т. д. Стоимость материалов является основной составляющей прямых затрат и включает базовый материал, поддерживающий материал, расходные материалы для постобработки и т. д.; коэффициент использования материалов существенно различается в зависимости от процесса: для технологии FDM он обычно составляет 80–90%, для SLA может достигать более 95%, а для SLS — приближаться к 100%.
Амортизация оборудования — еще одна важная статья прямых затрат. Например, для металлического 3D-принтера EOS M290 стоимость приобретения составляет около 2 млн юаней; при расчете амортизации на 10 лет дневная амортизация составляет примерно 548 юаней. С учетом коэффициента загрузки оборудования, технического обслуживания и других факторов фактические амортизационные затраты необходимо корректировать в зависимости от использования оборудования. Затраты на оплату труда включают заработную плату операторов, технических специалистов, сотрудников контроля качества и других работников, непосредственно участвующих в производстве; они должны распределяться на конкретные заказы в соответствии с трудозатратами.
Косвенные затраты — это затраты, которые нельзя непосредственно отнести к конкретному заказу, включая аренду помещения, расходы на электроэнергию и воду, управленческие расходы, расходы на маркетинг и т. д. Рациональное распределение косвенных затрат является одной из сложнейших задач калькуляции себестоимости и требует создания научной базы и методов распределения.
Проектирование модели калькуляции
Метод учета затрат по видам деятельности (ABC) является рекомендованным методом калькуляции себестоимости услуг 3D-печати. Этот метод позволяет добиться точного распределения затрат посредством этапов идентификации операций, накопления затрат, определения драйверов затрат и расчета ставок распределения. В качестве примера можно привести предприятие, оказывающее услуги 3D-печати по технологии SLA: его центры операций включают предпродажную подготовку (проверка модели, раскладка слайсов), печать, постобработку (промывка, отверждение, удаление поддержек), контроль качества, упаковку и отгрузку. Для каждого центра операций установлен четкий драйвер затрат: например, для печати — машинное время, для постобработки — время обработки.
Рассмотрим процесс калькуляции на примере типичного заказа: клиент заказал 10 деталей из материала ABS, объем каждой детали — 50 см³, печать выполняется по технологии FDM, высота слоя — 0,2 мм, коэффициент заполнения — 30%. Расчет стоимости материалов: расход материала на одну деталь составляет примерно 65 см³ (включая поддержки), цена материала — 0,8 юаня/см³, стоимость материалов = 65×0,8×10 = 520 юаней. Стоимость машинного времени: время печати одной детали — 4 часа, почасовая стоимость оборудования — 100 юаней, стоимость машинного времени = 4×100×10 = 4000 юаней. Стоимость постобработки: время постобработки одной детали — 30 минут, почасовая ставка — 60 юаней, стоимость постобработки = 0,5×60×10 = 300 юаней. Распределение косвенных затрат: по прямым трудозатратам, ставка распределения — 150%, косвенные затраты = (4000+300)×150% = 6450 юаней. Общая себестоимость = 520+4000+300+6450 = 11270 юаней, себестоимость одной детали — 1127 юаней.
Стратегии контроля затрат
В части контроля материальных затрат основным путем является повышение коэффициента использования материалов за счет оптимизации параметров печати. Одна компания благодаря системной оптимизации параметров печати по технологии FDM повысила средний коэффициент использования материалов с 75% до 88%, ежегодно экономя около 120 тыс. юаней на материалах. Создание системы управления складскими запасами материалов и внедрение принципа FIFO позволяют уменьшить потери от истечения срока годности материалов. Построение стратегических партнерских отношений с поставщиками посредством оптовых закупок, ценовых соглашений и других способов помогает снизить закупочные затраты.
В части контроля затрат на оборудование ключевым является повышение коэффициента загрузки оборудования. За счет объединения заказов в производственные партии и интеллектуального планирования одна компания повысила среднюю загрузку оборудования с 60% до 82%, что значительно снизило распределение затрат на оборудование на единицу продукции. Создание системы профилактического обслуживания позволяет уменьшить время простоя из-за неисправностей. Одна компания благодаря профилактическому обслуживанию снизила уровень отказов оборудования на 45%, а затраты на обслуживание — на 30%.
В части контроля затрат на труд за счет оптимизации процессов сокращают этапы, требующие ручного вмешательства, например, используя автоматизированное оборудование для удаления поддержек и интеллектуальное программное обеспечение для нарезки. После внедрения автоматизированного оборудования для постобработки одна компания снизила трудозатраты на постобработку на 60% и повысила эффективность в 3 раза. Одновременно повышение квалификации персонала через обучение увеличивает производительность операторов; одна компания благодаря системному обучению сократила среднее время настройки операторов на 40%.
Поддержка ценовых решений
Данные калькуляции себестоимости служат базой для принятия решений по ценообразованию. При методе ценообразования «себестоимость плюс наценка» необходимо учитывать на основе себестоимости разумную норму прибыли и факторы рыночной конкуренции. Модель ценообразования одной компании выглядит следующим образом: цена = себестоимость × (1+норма прибыли) × коэффициент рыночной корректировки, при этом норма прибыли в зависимости от размера заказа, отношений с клиентом, уровня конкуренции на рынке и других факторов колеблется в пределах 15–40%, а коэффициент рыночной корректировки в зависимости от низкого и высокого сезонов, степени загрузки мощностей и других факторов изменяется в диапазоне 0,8–1,2.
Внедрение дифференцированной стратегии ценообразования требует точной поддержки данных о себестоимости. Для срочных заказов необходимо учитывать дополнительные затраты, вызванные ускоренным производством, такие как расходы на переналадку оборудования, сверхурочную оплату труда и т. д.; одна компания взимает за заказы с поставкой в течение 24 часов дополнительную срочную надбавку в размере 30%. Для крупных заказов калькуляция себестоимости позволяет выявить эффект масштаба и предоставить разумные ценовые скидки: одна компания предоставляет скидку 15% на заказы свыше 100 единиц, что позволяет сохранять разумную прибыль и одновременно повышать лояльность клиентов.
Ключевые моменты внедрения системы калькуляции
Внедрение системы калькуляции себестоимости требует прочной базы для сбора данных. Следует создать систему MES для автоматического сбора производственных данных, включая время работы оборудования, объем потребления материалов, трудозатраты и другие ключевые показатели. Одна компания посредством системы MES реализовала
Отправьте модель, чертёж, изображение или письменные заметки. Инженеры подберут материал, технологию, отделку и доставку в зависимости от реального применения.