
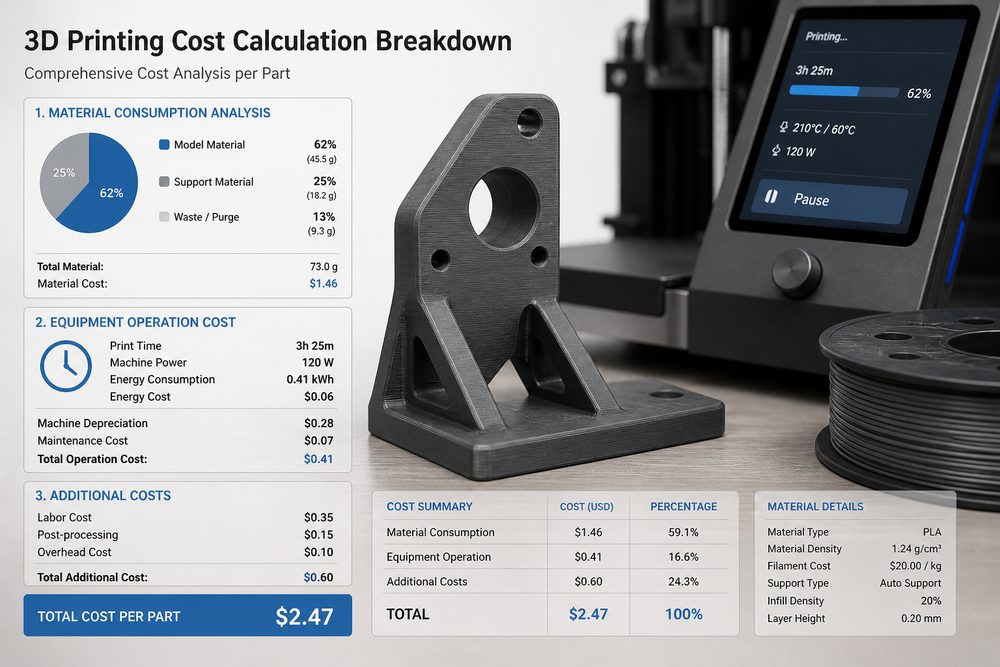
Pentingnya dan Tantangan Perhitungan Biaya
Perhitungan biaya adalah pekerjaan dasar bagi perusahaan jasa pencetakan 3D untuk mewujudkan penetapan harga yang ilmiah dan manajemen laba yang akurat. Metode perhitungan biaya dalam industri manufaktur tradisional sulit sepenuhnya menyesuaikan dengan karakteristik jasa pencetakan 3D, yang terutama terlihat pada: keberagaman proses yang menyebabkan struktur biaya menjadi kompleks, model produksi volume kecil dengan banyak jenis produk membuat alokasi biaya sulit, dan layanan kustom membuat prediksi biaya penuh dengan ketidakpastian. Membangun sistem perhitungan biaya yang ilmiah memiliki arti penting dalam meningkatkan daya saing pasar perusahaan jasa pencetakan 3D.
Analisis Komposisi Biaya
Komposisi biaya jasa pencetakan 3D terutama mencakup dua kategori besar, yaitu biaya langsung dan biaya tidak langsung. Biaya langsung adalah biaya yang dapat secara langsung diatribusikan ke pesanan atau proyek tertentu, termasuk biaya material, penyusutan peralatan, biaya tenaga kerja, dan lain-lain. Biaya material merupakan komponen utama dari biaya langsung, termasuk bahan dasar, bahan penyangga, bahan habis pakai pascaproses, dan sebagainya. Tingkat pemanfaatan material pada berbagai proses berbeda secara signifikan; tingkat pemanfaatan material pada proses FDM biasanya 80-90%, pada proses SLA dapat mencapai lebih dari 95%, sedangkan pada proses SLS mendekati 100%.
Penyusutan peralatan merupakan biaya langsung penting lainnya. Dengan mengambil printer 3D logam EOS M290 sebagai contoh, biaya pembelian peralatan sekitar 2 juta yuan; jika dihitung dengan penyusutan selama 10 tahun, biaya penyusutan harian sekitar 548 yuan. Dengan mempertimbangkan faktor-faktor seperti tingkat penyalaan peralatan dan pemeliharaan, biaya penyusutan aktual perlu disesuaikan menurut tingkat pemanfaatan peralatan. Biaya tenaga kerja mencakup gaji berbagai personel yang terlibat langsung dalam produksi, seperti operator, teknisi, dan personel inspeksi kualitas, yang perlu dialokasikan ke pesanan tertentu berdasarkan jam kerja.
Biaya tidak langsung adalah biaya yang tidak dapat secara langsung diatribusikan ke pesanan tertentu, termasuk sewa pabrik, biaya listrik dan air, biaya administrasi, biaya pemasaran, dan lain-lain. Alokasi biaya tidak langsung yang wajar merupakan salah satu kesulitan dalam perhitungan biaya, sehingga perlu dibangun dasar dan metode alokasi yang ilmiah.
Desain Model Perhitungan
Metode biaya berbasis aktivitas (ABC) adalah metode yang direkomendasikan untuk perhitungan biaya jasa pencetakan 3D. Metode ini melalui langkah-langkah seperti mengidentifikasi aktivitas, mengumpulkan biaya, menentukan pemicu biaya, menghitung tingkat alokasi, dan sebagainya, untuk mewujudkan alokasi biaya yang akurat. Dengan mengambil contoh sebuah perusahaan jasa pencetakan 3D SLA, pusat aktivitasnya meliputi: aktivitas pra-pemrosesan (pemeriksaan model, penataan slicing), aktivitas pencetakan, aktivitas pascapemrosesan (pencucian, pengerasan, pelepasan support), aktivitas inspeksi kualitas, serta aktivitas pengemasan dan pengiriman. Setiap pusat aktivitas menetapkan pemicu biaya yang jelas, seperti aktivitas pencetakan dengan jam mesin sebagai pemicu, dan aktivitas pascapemrosesan dengan waktu pemrosesan sebagai pemicu.
Dengan mengambil sebuah pesanan tipikal sebagai contoh untuk menjelaskan proses perhitungan biaya: seorang pelanggan memesan 10 buah komponen berbahan ABS, volume per buah 50cm³, dicetak dengan proses FDM, tinggi lapisan 0,2mm, dan tingkat pengisian 30%. Perhitungan biaya material: penggunaan material per buah sekitar 65cm³ (termasuk support), harga satuan material 0,8 yuan/cm³, biaya material = 65×0,8×10 = 520 yuan. Biaya jam mesin: waktu pencetakan per buah 4 jam, biaya per jam peralatan 100 yuan, biaya jam mesin = 4×100×10 = 4000 yuan. Biaya pascaproses: waktu pascaproses per buah 30 menit, biaya per jam 60 yuan, biaya pascaproses = 0,5×60×10 = 300 yuan. Alokasi biaya tidak langsung: dialokasikan berdasarkan jam kerja tenaga kerja langsung, dengan tingkat alokasi 150%, biaya tidak langsung = (4000+300)×150% = 6450 yuan. Total biaya = 520+4000+300+6450 = 11270 yuan, biaya per buah 1127 yuan.
Strategi Pengendalian Biaya
Dalam pengendalian biaya material, meningkatkan tingkat pemanfaatan material melalui optimalisasi parameter pencetakan adalah jalur utama. Sebuah perusahaan melalui optimasi sistematis parameter pencetakan FDM berhasil meningkatkan rata-rata tingkat pemanfaatan material dari 75% menjadi 88%, sehingga menghemat biaya material sekitar 120.000 yuan per tahun. Membangun sistem manajemen persediaan material dan menerapkan manajemen FIFO dapat mengurangi kerugian akibat material kedaluwarsa. Menjalin hubungan kerja sama strategis dengan pemasok melalui pembelian dalam jumlah besar, perjanjian harga, dan cara lain dapat menurunkan biaya pengadaan.
Dalam pengendalian biaya peralatan, meningkatkan tingkat pemanfaatan peralatan adalah kuncinya. Melalui penggabungan pesanan dan penjadwalan cerdas, sebuah perusahaan berhasil meningkatkan rata-rata tingkat pemanfaatan peralatan dari 60% menjadi 82%, sehingga secara signifikan menurunkan alokasi biaya peralatan per unit produk. Membangun sistem pemeliharaan preventif dapat mengurangi waktu henti akibat kerusakan peralatan; sebuah perusahaan melalui pemeliharaan preventif berhasil menurunkan tingkat kerusakan peralatan sebesar 45% dan biaya pemeliharaan sebesar 30%.
Dalam pengendalian biaya tenaga kerja, melalui optimasi proses dapat dikurangi tahapan intervensi manual, seperti penggunaan peralatan pelepasan support otomatis dan perangkat lunak slicing cerdas. Setelah sebuah perusahaan menerapkan peralatan pascaproses otomatis, biaya tenaga kerja pascaproses turun 60% dan efisiensi meningkat 3 kali lipat. Pada saat yang sama, melalui pelatihan keterampilan dapat ditingkatkan efisiensi operasi personel; sebuah perusahaan melalui pelatihan sistematis berhasil mempersingkat waktu penyesuaian rata-rata operator sebesar 40%.
Dukungan untuk Keputusan Penetapan Harga
Data perhitungan biaya memberikan dukungan dasar bagi keputusan penetapan harga. Dalam metode penetapan harga cost-plus, perlu mempertimbangkan margin laba yang wajar dan faktor persaingan pasar berdasarkan biaya. Model penetapan harga sebuah perusahaan adalah: harga = biaya × (1+margin laba) × koefisien penyesuaian pasar, di mana margin laba berfluktuasi antara 15-40% berdasarkan faktor seperti skala pesanan, hubungan dengan pelanggan, dan tingkat persaingan pasar, sedangkan koefisien penyesuaian pasar disesuaikan antara 0,8-1,2 berdasarkan faktor seperti musim sepi dan ramai serta tingkat pemanfaatan kapasitas.
Penerapan strategi penetapan harga diferensiasi memerlukan dukungan data biaya yang akurat. Untuk pesanan mendesak, perlu mempertimbangkan biaya tambahan akibat penjadwalan peralatan dan biaya tenaga kerja lembur yang disebabkan oleh produksi dipercepat; sebuah perusahaan mengenakan biaya ekspres 30% untuk pesanan dengan pengiriman 24 jam. Untuk pesanan dalam jumlah besar, perhitungan biaya dapat mengidentifikasi efek skala dan memberikan potongan harga yang wajar; sebuah perusahaan memberikan diskon 15% untuk pesanan di atas 100 unit, yang tidak hanya menjaga laba yang wajar tetapi juga meningkatkan loyalitas pelanggan.
Poin Penting Implementasi Sistem Perhitungan
Implementasi sistem perhitungan biaya memerlukan fondasi pengumpulan data yang lengkap. Membangun sistem MES untuk mewujudkan pengumpulan data produksi secara otomatis, termasuk data kunci seperti waktu operasi peralatan, jumlah konsumsi material, jam kerja tenaga kerja, dan lain-lain. Sebuah perusahaan melalui sistem MES berhasil mewujudkan
Kirimkan model, gambar, gambar teknis atau catatan tertulis. Insinyur akan meninjau material, proses, finishing dan pengiriman berdasarkan penggunaan aktual.