
Die Bedeutung und Herausforderungen der Kostenrechnung
Die Kostenrechnung ist eine grundlegende Aufgabe für 3D-Druck-Dienstleistungsunternehmen, um eine wissenschaftlich fundierte Preisgestaltung und ein präzises Gewinnmanagement zu erreichen. Die Kostenrechnungsmethoden der traditionellen Fertigungsindustrie lassen sich nicht vollständig auf die Besonderheiten von 3D-Druck-Dienstleistungen übertragen. Dies zeigt sich vor allem in folgenden Punkten: Die Vielfalt der Verfahren führt zu komplexen Kostenstrukturen, das Produktionsmodell mit kleinen Losgrößen und vielen Varianten erschwert die Kostenverteilung, und kundenspezifische Dienstleistungen bringen Unsicherheiten bei der Kostenprognose mit sich. Der Aufbau eines wissenschaftlichen Kostenrechnungssystems ist von großer Bedeutung für die Stärkung der Markt- und Wettbewerbsfähigkeit von 3D-Druck-Dienstleistungsunternehmen.
Analyse der Kostenstruktur
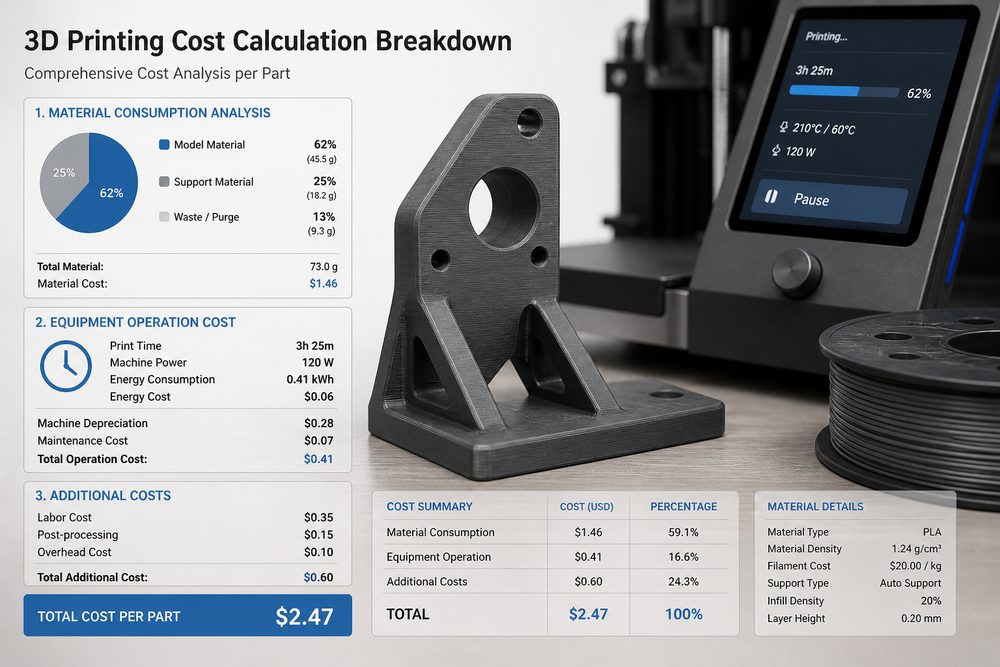
Die Kostenstruktur von 3D-Druck-Dienstleistungen umfasst hauptsächlich direkte und indirekte Kosten. Direkte Kosten sind Kosten, die unmittelbar einem konkreten Auftrag oder Projekt zugeordnet werden können, einschließlich Materialkosten, Anlagenabschreibung, Personalkosten usw. Die Materialkosten sind der wichtigste Bestandteil der direkten Kosten und umfassen Substratmaterial, Stützmaterial, Nachbearbeitungsverbrauchsmaterialien usw. Die Materialausnutzung unterscheidet sich je nach Verfahren erheblich: Beim FDM-Verfahren liegt sie in der Regel bei 80–90 %, beim SLA-Verfahren kann sie über 95 % erreichen, während sie beim SLS-Verfahren nahezu 100 % beträgt.
Die Anlagenabschreibung ist eine weitere wichtige direkte Kostenposition. Am Beispiel eines EOS M290 Metall-3D-Druckers betragen die Anschaffungskosten rund 2 Millionen Yuan; bei einer Abschreibungsdauer von 10 Jahren liegt die tägliche Abschreibung bei etwa 548 Yuan. Unter Berücksichtigung von Faktoren wie Auslastung und Wartung muss die tatsächliche Abschreibung anhand der Anlagennutzung angepasst werden. Die Personalkosten umfassen die Vergütungen von Bedienern, Technikern, Qualitätsprüfern und anderen direkt an der Produktion beteiligten Mitarbeitern und werden anhand der Arbeitsstunden auf die jeweiligen Aufträge verteilt.
Indirekte Kosten sind Kosten, die nicht direkt einem konkreten Auftrag zugeordnet werden können, darunter Miete der Produktionshalle, Strom- und Wasserkosten, Verwaltungskosten, Marketingkosten usw. Die angemessene Verteilung der indirekten Kosten ist eine zentrale Schwierigkeit der Kostenrechnung und erfordert geeignete Verteilungsschlüssel und Methoden.
Gestaltung des Rechnungsmodells
Die Prozesskostenrechnung (ABC) ist die empfohlene Methode für die Kostenrechnung im 3D-Druck-Dienstleistungsbereich. Mit Schritten wie Identifikation von Tätigkeiten, Kostensammlung, Bestimmung von Kostentreibern und Berechnung von Verteilungssätzen ermöglicht diese Methode eine präzise Kostenzuordnung. Am Beispiel eines SLA-3D-Druck-Dienstleistungsunternehmens umfassen die Kostenstellen: Vorbereitungsprozesse (Modellprüfung, Slicing und Nesting), Druckprozesse, Nachbearbeitungsprozesse (Reinigung, Aushärtung, Entfernen der Stützen), Qualitätsprüfungsprozesse sowie Verpackungs- und Versandprozesse. Für jede Kostenstelle werden klare Kostentreiber festgelegt, etwa Maschinestunden als Treiber für den Druckprozess und Bearbeitungszeit als Treiber für die Nachbearbeitung.
Anhand eines typischen Auftrags lässt sich der Kostenrechnungsprozess erläutern: Ein Kunde bestellt 10 ABS-Teile mit einem Einzelvolumen von 50 cm³, gedruckt im FDM-Verfahren bei einer Schichthöhe von 0,2 mm und einer Infill-Rate von 30 %. Berechnung der Materialkosten: Der Materialverbrauch pro Teil beträgt etwa 65 cm³ (einschließlich Stützstrukturen), der Materialpreis liegt bei 0,8 Yuan/cm³, somit ergeben sich Materialkosten von 65 × 0,8 × 10 = 520 Yuan. Maschinenstundenkosten: Die Druckzeit pro Teil beträgt 4 Stunden, die Maschinenstundenkosten liegen bei 100 Yuan, somit betragen die Maschinenkosten 4 × 100 × 10 = 4000 Yuan. Nachbearbeitungskosten: Die Nachbearbeitungszeit pro Teil beträgt 30 Minuten, der Stundensatz liegt bei 60 Yuan, somit ergeben sich Nachbearbeitungskosten von 0,5 × 60 × 10 = 300 Yuan. Umlage der indirekten Kosten: Verteilung nach direkten Arbeitsstunden, Umlagesatz 150 %, indirekte Kosten = (4000 + 300) × 150 % = 6450 Yuan. Gesamtkosten = 520 + 4000 + 300 + 6450 = 11270 Yuan, Stückkosten 1127 Yuan.
Kostenkontrollstrategien
Im Bereich der Materialkostenkontrolle ist die Optimierung der Druckparameter zur Verbesserung der Materialausnutzung der wichtigste Ansatz. Ein Unternehmen steigerte durch systematische Optimierung der FDM-Druckparameter die durchschnittliche Materialausnutzung von 75 % auf 88 % und sparte jährlich etwa 120.000 Yuan an Materialkosten. Der Aufbau eines Materiallagermanagementsystems mit FIFO-Prinzip reduziert Verluste durch abgelaufene Materialien. Durch den Aufbau strategischer Partnerschaften mit Lieferanten können die Beschaffungskosten durch Mengenrabatte, Preisvereinbarungen und ähnliche Maßnahmen gesenkt werden.
Im Bereich der Anlagenkostenkontrolle ist die Erhöhung der Anlagenauslastung entscheidend. Durch die Zusammenlegung von Aufträgen und intelligente Einsatzplanung steigerte ein Unternehmen die durchschnittliche Anlagenauslastung von 60 % auf 82 % und senkte damit deutlich die Verteilung der Anlagenkosten pro Produkteinheit. Der Aufbau eines vorbeugenden Wartungssystems reduziert Ausfallzeiten. Ein Unternehmen senkte durch vorbeugende Wartung die Anlagenstörungsrate um 45 % und die Wartungskosten um 30 %.
Bei den Personalkosten trägt die Reduzierung manueller Eingriffe durch Prozessoptimierung zur Kostenkontrolle bei, etwa durch automatische Entstützungsanlagen und intelligente Slicing-Software. Nach der Einführung automatisierter Nachbearbeitungsanlagen senkte ein Unternehmen die Personalkosten in der Nachbearbeitung um 60 % und steigerte die Effizienz um das Dreifache. Gleichzeitig kann durch Qualifizierung das Arbeitstempo verbessert werden; ein Unternehmen verkürzte durch systematische Schulungen die durchschnittliche Einrichtungszeit der Bediener um 40 %.
Unterstützung für Preisentscheidungen
Die Daten der Kostenrechnung bieten die Grundlage für Preisentscheidungen. Bei der kostenbasierten Preisgestaltung müssen auf Basis der Kosten eine angemessene Gewinnmarge und Marktbedingungen berücksichtigt werden. Das Preismodell eines Unternehmens lautet: Preis = Kosten × (1 + Gewinnmarge) × Marktanpassungsfaktor, wobei die Gewinnmarge je nach Auftragsgröße, Kundenbeziehung und Wettbewerbsintensität zwischen 15 und 40 % schwankt und der Marktanpassungsfaktor je nach Nebensaison, Auslastung usw. zwischen 0,8 und 1,2 angepasst wird.
Die Umsetzung differenzierter Preisstrategien erfordert präzise Kostendaten. Bei Eilaufträgen müssen zusätzliche Kosten wie Kosten für die kurzfristige Produktionsplanung und Überstunden berücksichtigt werden; ein Unternehmen erhebt für Aufträge mit Lieferung innerhalb von 24 Stunden einen Eilzuschlag von 30 %. Bei Großaufträgen kann die Kostenrechnung Skaleneffekte identifizieren und angemessene Preisnachlässe gewähren; ein Unternehmen gewährt bei Aufträgen ab 100 Stück einen Rabatt von 15 %, wodurch sowohl eine angemessene Marge erhalten als auch die Kundenbindung gestärkt wird.
Wesentliche Punkte bei der Implementierung des Kostenrechnungssystems
Die Umsetzung eines Kostenrechnungssystems erfordert eine solide Grundlage für die Datenerfassung. Ein MES-System sollte eingerichtet werden, um Produktionsdaten automatisch zu erfassen, darunter zentrale Daten wie Anlagenlaufzeiten, Materialverbrauch und Arbeitsstunden. Ein Unternehmen hat über das MES-System die
Reichen Sie ein Modell, eine Zeichnung, ein Bild oder schriftliche Notizen ein. Ingenieure prüfen Material, Verfahren, Endbearbeitung und Lieferung basierend auf der tatsächlichen Anwendung.