
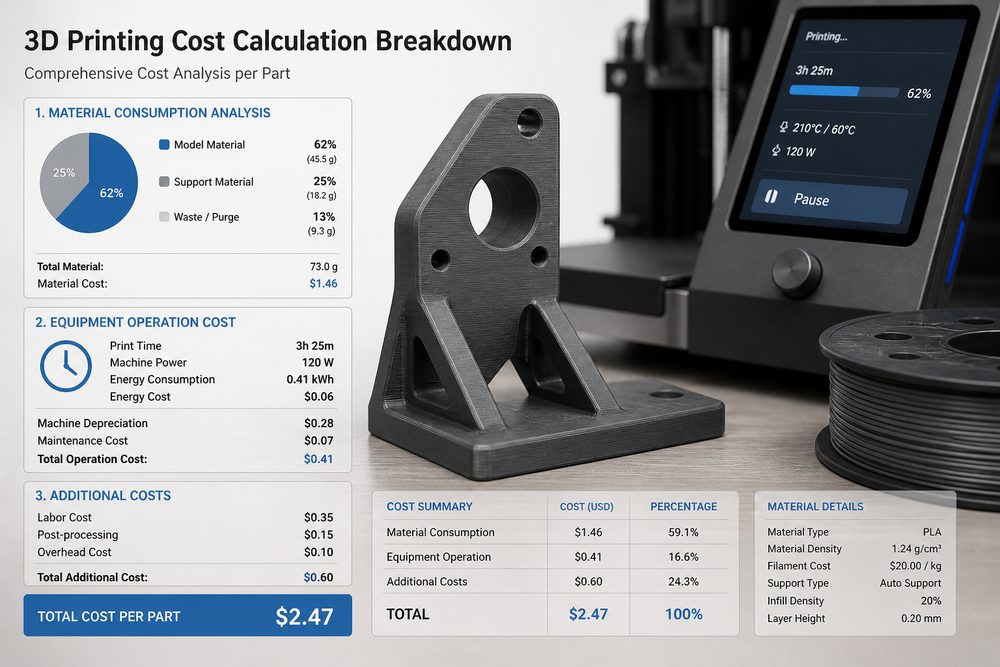
Importancia y desafíos de la contabilidad de costes
La contabilidad de costes es una labor fundamental para que las empresas de servicios de impresión 3D logren una fijación de precios científica y una gestión precisa de la rentabilidad. Los métodos tradicionales de contabilidad de costes de la industria manufacturera no se adaptan plenamente a las características de los servicios de impresión 3D, lo que se manifiesta principalmente en: la diversidad de procesos que hace compleja la estructura de costes, el modelo de producción de lotes pequeños y múltiples variedades que dificulta la asignación de costes, y los servicios personalizados que introducen incertidumbre en la previsión de costes. Establecer un sistema científico de contabilidad de costes es de gran importancia para mejorar la competitividad de mercado de las empresas de servicios de impresión 3D.
Análisis de la composición de costes
La composición de costes de los servicios de impresión 3D incluye principalmente dos grandes categorías: costes directos y costes indirectos. Los costes directos son aquellos que pueden imputarse directamente a un pedido o proyecto concreto, e incluyen el coste de materiales, la depreciación de equipos, los costes laborales, etc. El coste de materiales es el principal componente de los costes directos, e incluye el material base, los materiales de soporte, los consumibles de postprocesado, etc. La utilización de materiales varía notablemente según el proceso: en FDM suele situarse entre el 80 % y el 90 %, en SLA puede superar el 95 %, y en SLS se aproxima al 100 %.
La depreciación de equipos es otro coste directo importante. Tomando como ejemplo una impresora 3D metálica EOS M290, el coste de adquisición del equipo es de aproximadamente 2 millones de yuanes y, calculando una depreciación a 10 años, el coste diario de depreciación es de unos 548 yuanes. Teniendo en cuenta factores como la tasa de utilización del equipo y el mantenimiento, el coste real de depreciación debe ajustarse según el grado de uso del equipo. Los costes laborales incluyen la remuneración del personal que participa directamente en la producción, como operadores, técnicos e inspectores de calidad, y deben repartirse a los pedidos concretos según las horas de trabajo.
Los costes indirectos son aquellos que no pueden imputarse directamente a un pedido concreto, e incluyen el alquiler de la nave, agua y electricidad, gastos de gestión, gastos de marketing, etc. La correcta asignación de los costes indirectos es una de las dificultades de la contabilidad de costes y requiere establecer criterios y métodos de reparto científicos.
Diseño del modelo de cálculo
El costeo basado en actividades (ABC) es el método recomendado para la contabilidad de costes en los servicios de impresión 3D. Este método, mediante la identificación de actividades, la acumulación de costes, la determinación de inductores y el cálculo de tasas de reparto, permite una asignación precisa de los costes. Tomando como ejemplo una empresa de servicios de impresión 3D SLA, sus centros de actividad incluyen: actividades de preprocesado (verificación del modelo, preparación de corte y disposición), actividades de impresión, actividades de postprocesado (lavado, curado, retirada de soportes), actividades de control de calidad y actividades de embalaje y envío. Cada centro de actividad establece un inductor de costes claro; por ejemplo, la actividad de impresión se guía por las horas de máquina, mientras que la actividad de postprocesado se guía por el tiempo de tratamiento.
Tomemos como ejemplo un pedido típico para ilustrar el proceso de cálculo de costes: un cliente solicita 10 piezas de material ABS, con un volumen de 50 cm³ por pieza, impresas mediante FDM, con una altura de capa de 0,2 mm y una tasa de relleno del 30 %. Cálculo del coste de material: el consumo de material por pieza es de aproximadamente 65 cm³ (incluidos los soportes), el precio unitario del material es de 0,8 yuanes/cm³, por lo que el coste de material = 65 × 0,8 × 10 = 520 yuanes. Coste de horas de máquina: el tiempo de impresión por pieza es de 4 horas, el coste horario del equipo es de 100 yuanes, por lo que el coste de horas de máquina = 4 × 100 × 10 = 4000 yuanes. Coste de postprocesado: el tiempo de postprocesado por pieza es de 30 minutos, el coste por hora es de 60 yuanes, por lo que el coste de postprocesado = 0,5 × 60 × 10 = 300 yuanes. Asignación de costes indirectos: se reparte según las horas de trabajo directo; la tasa de reparto es del 150 %, por lo que los costes indirectos = (4000 + 300) × 150 % = 6450 yuanes. El coste total = 520 + 4000 + 300 + 6450 = 11270 yuanes, y el coste por pieza es de 1127 yuanes.
Estrategias de control de costes
En cuanto al control del coste de materiales, una de las principales vías es optimizar los parámetros de impresión para mejorar la utilización de materiales. Una empresa, mediante la optimización sistemática de los parámetros de impresión FDM, aumentó la utilización media de materiales del 75 % al 88 %, logrando un ahorro anual de unos 120 000 yuanes en costes de materiales. Establecer un sistema de gestión de inventario de materiales e implementar la gestión FIFO (primero en entrar, primero en salir) ayuda a reducir las pérdidas por caducidad de materiales. Además, la creación de relaciones estratégicas con proveedores mediante compras al por mayor y acuerdos de precios permite reducir el coste de adquisición.
En cuanto al control de costes de equipos, la clave está en aumentar la tasa de utilización. Mediante la combinación de pedidos en la planificación y la programación inteligente, una empresa elevó la utilización media de sus equipos del 60 % al 82 %, reduciendo de forma significativa la imputación del coste de equipos por unidad de producto. Establecer un sistema de mantenimiento preventivo reduce el tiempo de inactividad por averías; una empresa logró, mediante mantenimiento preventivo, reducir la tasa de fallos de los equipos en un 45 % y disminuir los costes de mantenimiento en un 30 %.
En cuanto al control de costes laborales, la optimización de procesos permite reducir las intervenciones manuales, por ejemplo mediante equipos automáticos de retirada de soportes y software de corte inteligente. Tras introducir equipos automatizados de postprocesado, una empresa redujo en un 60 % el coste laboral de postprocesado y multiplicó por 3 la eficiencia. Al mismo tiempo, la formación en habilidades mejora la eficiencia operativa del personal; una empresa logró, mediante formación sistemática, acortar en un 40 % el tiempo medio de ajuste de los operadores.
Apoyo a la toma de decisiones de precios
Los datos de contabilidad de costes proporcionan una base esencial para la toma de decisiones de precios. En el método de fijación de precios por recargo sobre el coste, es necesario considerar sobre la base del coste un margen de beneficio razonable y los factores de competencia del mercado. El modelo de fijación de precios de una empresa es: precio = coste × (1 + margen de beneficio) × coeficiente de ajuste de mercado, donde el margen de beneficio fluctúa entre el 15 % y el 40 % en función del tamaño del pedido, la relación con el cliente y el grado de competencia del mercado, y el coeficiente de ajuste de mercado se modifica entre 0,8 y 1,2 según factores como la temporada alta o baja y la utilización de la capacidad.
La aplicación de estrategias de precios diferenciados requiere un apoyo preciso de los datos de costes. Para pedidos urgentes, es necesario considerar costes adicionales como los costes de programación de equipos y las horas extra del personal derivadas de la producción urgente; una empresa aplica un recargo urgente del 30 % a los pedidos con entrega en 24 horas. Para pedidos de gran volumen, la contabilidad de costes permite identificar las economías de escala y conceder descuentos razonables; una empresa ofrece un descuento del 15 % a los pedidos de más de 100 unidades, manteniendo un beneficio razonable y, al mismo tiempo, aumentando la fidelidad del cliente.
Puntos clave para la implementación del sistema de cálculo
La implementación de un sistema de contabilidad de costes requiere una base sólida de recogida de datos. Es necesario establecer un sistema MES para realizar la recopilación automática de los datos de producción, incluidos el tiempo de funcionamiento de los equipos, el consumo de materiales, las horas de trabajo del personal y otros datos clave. Una empresa logró mediante el sistema MES que
Envíe un modelo, plano, imagen o notas por escrito. Los ingenieros revisarán el material, el proceso, el acabado y la entrega según el uso real.