
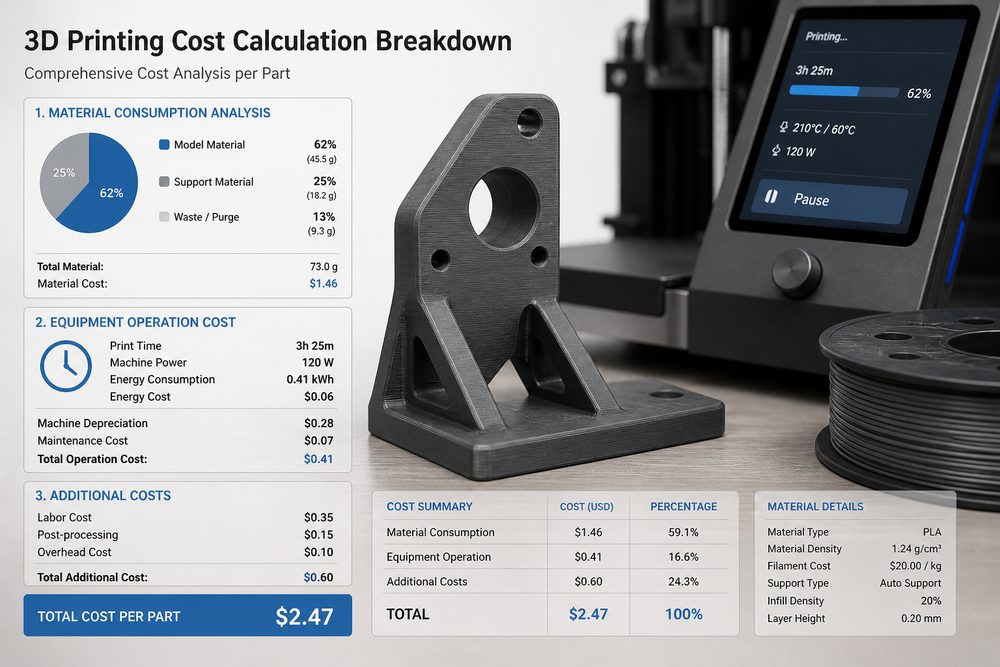
लागत लेखांकन का महत्व और चुनौतियाँ
लागत लेखांकन 3D प्रिंटिंग सेवा उद्यमों के लिए वैज्ञानिक मूल्य निर्धारण और सटीक लाभ प्रबंधन का आधारभूत कार्य है। पारंपरिक विनिर्माण उद्योग की लागत लेखांकन विधियाँ 3D प्रिंटिंग सेवाओं की विशेषताओं के साथ पूरी तरह से अनुकूल नहीं हैं, जो मुख्यतः इस प्रकार प्रकट होती हैं: प्रक्रिया की विविधता के कारण लागत संरचना जटिल हो जाती है, छोटे बैच में बहु-प्रकार उत्पादन मॉडल के कारण लागत आवंटन कठिन होता है, और अनुकूलित सेवाओं के कारण लागत पूर्वानुमान में अनिश्चितता रहती है। एक वैज्ञानिक लागत लेखांकन प्रणाली स्थापित करना 3D प्रिंटिंग सेवा उद्यमों की बाजार प्रतिस्पर्धात्मकता बढ़ाने के लिए अत्यंत महत्वपूर्ण है।
लागत संरचना का विश्लेषण
3D प्रिंटिंग सेवाओं की लागत संरचना मुख्यतः प्रत्यक्ष लागत और अप्रत्यक्ष लागत—इन दो प्रमुख श्रेणियों में विभाजित होती है। प्रत्यक्ष लागत वे लागतें हैं जिन्हें सीधे किसी विशिष्ट ऑर्डर या परियोजना से जोड़ा जा सकता है, जिनमें सामग्री लागत, उपकरण अवमूल्यन, श्रम लागत आदि शामिल हैं। सामग्री लागत प्रत्यक्ष लागत का मुख्य घटक है, जिसमें आधार सामग्री, सहायक सामग्री, पश्च-प्रसंस्करण उपभोग्य वस्तुएँ आदि शामिल हैं। विभिन्न प्रक्रियाओं में सामग्री उपयोग दक्षता में स्पष्ट अंतर होता है; FDM प्रक्रिया में सामग्री उपयोग दर सामान्यतः 80-90% होती है, SLA प्रक्रिया में यह 95% से अधिक हो सकती है, जबकि SLS प्रक्रिया लगभग 100% तक पहुँच जाती है।
उपकरण अवमूल्यन एक अन्य महत्वपूर्ण प्रत्यक्ष लागत है। EOS M290 धातु 3D प्रिंटर को उदाहरण के रूप में लें: उपकरण क्रय लागत लगभग 20 लाख युआन है, और 10 वर्षों के अवमूल्यन के आधार पर दैनिक अवमूल्यन लागत लगभग 548 युआन होती है। उपकरण चालू रहने की दर, रखरखाव आदि कारकों को ध्यान में रखते हुए, वास्तविक अवमूल्यन लागत को उपकरण उपयोग दर के अनुसार समायोजित करना आवश्यक है। श्रम लागत में ऑपरेटर, तकनीशियन, गुणवत्ता निरीक्षक आदि जैसे उत्पादन में प्रत्यक्ष रूप से भाग लेने वाले सभी कर्मियों का वेतन शामिल होता है, जिसे कार्य घंटों के आधार पर विशिष्ट ऑर्डरों में विभाजित किया जाना चाहिए।
अप्रत्यक्ष लागत वे लागतें हैं जिन्हें सीधे किसी विशिष्ट ऑर्डर से नहीं जोड़ा जा सकता, जिनमें फैक्ट्री किराया, पानी-बिजली खर्च, प्रबंधन व्यय, विपणन व्यय आदि शामिल हैं। अप्रत्यक्ष लागत का उचित आवंटन लागत लेखांकन की कठिनाई है, जिसके लिए वैज्ञानिक आवंटन मानदंड और विधियाँ स्थापित करनी आवश्यक हैं।
लेखांकन मॉडल डिज़ाइन
गतिविधि-आधारित लागत पद्धति (ABC) 3D प्रिंटिंग सेवा लागत लेखांकन के लिए अनुशंसित विधि है। यह पद्धति गतिविधियों की पहचान, लागतों का संकलन, प्रेरकों का निर्धारण, और आवंटन दर की गणना जैसे चरणों के माध्यम से लागत का सटीक आवंटन करती है। एक SLA 3D प्रिंटिंग सेवा उद्यम को उदाहरण के रूप में लें, जहाँ गतिविधि केंद्रों में शामिल हैं: पूर्व-प्रसंस्करण गतिविधि (मॉडल जाँच, स्लाइसिंग लेआउट), प्रिंटिंग गतिविधि, पश्च-प्रसंस्करण गतिविधि (धुलाई, क्योरिंग, सपोर्ट हटाना), गुणवत्ता निरीक्षण गतिविधि, पैकेजिंग और शिपिंग गतिविधि। प्रत्येक गतिविधि केंद्र के लिए स्पष्ट लागत प्रेरक निर्धारित किए जाते हैं, जैसे प्रिंटिंग गतिविधि के लिए मशीन-घंटे को प्रेरक के रूप में और पश्च-प्रसंस्करण गतिविधि के लिए प्रसंस्करण समय को प्रेरक के रूप में लिया जाता है।
लागत लेखांकन प्रक्रिया को समझाने के लिए एक सामान्य ऑर्डर का उदाहरण लें: किसी ग्राहक ने ABS सामग्री के 10 टुकड़े ऑर्डर किए, प्रत्येक टुकड़े का आयतन 50cm³ है, FDM प्रक्रिया से प्रिंट किया गया, परत ऊँचाई 0.2mm, भराव दर 30%। सामग्री लागत की गणना: प्रत्येक टुकड़े में सामग्री की खपत लगभग 65cm³ (सपोर्ट सहित) है, सामग्री की इकाई कीमत 0.8 युआन/cm³ है, सामग्री लागत = 65×0.8×10=520 युआन। मशीन-घंटा लागत: प्रत्येक टुकड़े का प्रिंटिंग समय 4 घंटे, उपकरण की प्रति घंटे लागत 100 युआन, मशीन-घंटा लागत = 4×100×10=4000 युआन। पश्च-प्रसंस्करण लागत: प्रत्येक टुकड़े का पश्च-प्रसंस्करण समय 30 मिनट, प्रति घंटे लागत 60 युआन, पश्च-प्रसंस्करण लागत = 0.5×60×10=300 युआन। अप्रत्यक्ष लागत आवंटन: प्रत्यक्ष श्रम घंटों के आधार पर, आवंटन दर 150% है, अप्रत्यक्ष लागत = (4000+300)×150%=6450 युआन। समग्र लागत = 520+4000+300+6450=11270 युआन, प्रति टुकड़ा लागत 1127 युआन।
लागत नियंत्रण रणनीति
सामग्री लागत नियंत्रण के मामले में, प्रिंटिंग पैरामीटर का अनुकूलन करके सामग्री उपयोग दर बढ़ाना मुख्य उपाय है। एक उद्यम ने FDM प्रिंटिंग पैरामीटरों का व्यवस्थित अनुकूलन करके औसत सामग्री उपयोग दर को 75% से बढ़ाकर 88% कर दिया, जिससे वार्षिक सामग्री लागत में लगभग 1.2 लाख युआन की बचत हुई। सामग्री इन्वेंटरी प्रबंधन प्रणाली स्थापित करना, और पहले-आया-पहले-निकला (FIFO) प्रबंधन लागू करना, सामग्री के समाप्ति-जनित नुकसान को कम करता है। आपूर्तिकर्ताओं के साथ रणनीतिक साझेदारी स्थापित करना, और बड़े पैमाने पर खरीद तथा मूल्य समझौतों के माध्यम से खरीद लागत को घटाना।
उपकरण लागत नियंत्रण के मामले में, उपकरण उपयोग दर बढ़ाना महत्वपूर्ण है। ऑर्डर समेकन और बुद्धिमान शेड्यूलिंग के माध्यम से, एक उद्यम ने उपकरण की औसत उपयोग दर को 60% से बढ़ाकर 82% कर दिया, जिससे प्रति उत्पाद उपकरण लागत आवंटन में उल्लेखनीय कमी आई। निवारक रखरखाव प्रणाली स्थापित करके उपकरण खराबी के कारण होने वाले डाउनटाइम को कम किया जा सकता है; एक उद्यम ने निवारक रखरखाव के माध्यम से उपकरण खराबी दर में 45% की कमी और रखरखाव लागत में 30% की कमी की।
श्रम लागत नियंत्रण के मामले में, प्रक्रिया अनुकूलन के माध्यम से मानव हस्तक्षेप के चरणों को कम किया जा सकता है, जैसे स्वचालित सपोर्ट हटाने वाले उपकरण और बुद्धिमान स्लाइसिंग सॉफ़्टवेयर का उपयोग। स्वचालित पश्च-प्रसंस्करण उपकरण अपनाने के बाद, एक उद्यम की पश्च-प्रसंस्करण श्रम लागत 60% कम हो गई और दक्षता 3 गुना बढ़ गई। साथ ही, कौशल प्रशिक्षण के माध्यम से कर्मचारियों की कार्यकुशलता बढ़ाई जा सकती है; एक उद्यम ने व्यवस्थित प्रशिक्षण के माध्यम से ऑपरेटरों का औसत समायोजन समय 40% तक घटा दिया।
मूल्य निर्धारण निर्णय समर्थन
लागत लेखांकन डेटा मूल्य निर्धारण निर्णयों के लिए आधारभूत समर्थन प्रदान करता है। लागत-आधारित मूल्य निर्धारण विधि में, लागत के आधार पर उचित लाभ मार्जिन और बाजार प्रतिस्पर्धा कारकों को ध्यान में रखना आवश्यक है। एक उद्यम का मूल्य निर्धारण मॉडल है: मूल्य = लागत×(1+लाभ मार्जिन)×बाजार समायोजन गुणांक, जहाँ लाभ मार्जिन ऑर्डर के आकार, ग्राहक संबंध, बाजार प्रतिस्पर्धा की तीव्रता आदि कारकों के अनुसार 15-40% के बीच बदलता है, और बाजार समायोजन गुणांक मंदी-उछाल के मौसम, क्षमता उपयोग दर आदि के अनुसार 0.8-1.2 के बीच समायोजित किया जाता है।
भेदभावपूर्ण मूल्य निर्धारण रणनीति के कार्यान्वयन के लिए सटीक लागत डेटा का समर्थन आवश्यक है। तत्काल ऑर्डरों के लिए, शीघ्र उत्पादन के कारण होने वाली उपकरण शेड्यूलिंग लागत, ओवरटाइम श्रम लागत आदि अतिरिक्त लागतों को ध्यान में रखना चाहिए; एक उद्यम 24 घंटे में डिलीवरी वाले ऑर्डरों पर 30% त्वरित शुल्क लेता है। बड़े बैच वाले ऑर्डरों के लिए, लागत लेखांकन पैमाने के प्रभाव की पहचान कर सकता है और उचित मूल्य छूट दे सकता है; एक उद्यम 100 या अधिक टुकड़ों वाले ऑर्डरों पर 15% छूट देता है, जिससे उचित लाभ बना रहता है और ग्राहक निष्ठा भी बढ़ती है।
लेखांकन प्रणाली कार्यान्वयन के मुख्य बिंदु
लागत लेखांकन प्रणाली के कार्यान्वयन के लिए एक सुदृढ़ डेटा संग्रह आधार आवश्यक है। उत्पादन डेटा के स्वचालित संग्रह को साकार करने के लिए MES प्रणाली स्थापित की जाती है, जिसमें उपकरण संचालन समय, सामग्री खपत मात्रा, श्रम कार्य घंटे आदि प्रमुख डेटा शामिल हैं। एक उद्यम ने MES प्रणाली के माध्यम से प्राप्त किया
मॉडल, रेखाचित्र, चित्र या लिखित नोट प्रस्तुत करें। इंजीनियर वास्तविक उपयोग के आधार पर सामग्री, प्रक्रिया, समापन और वितरण की समीक्षा करेंगे।