
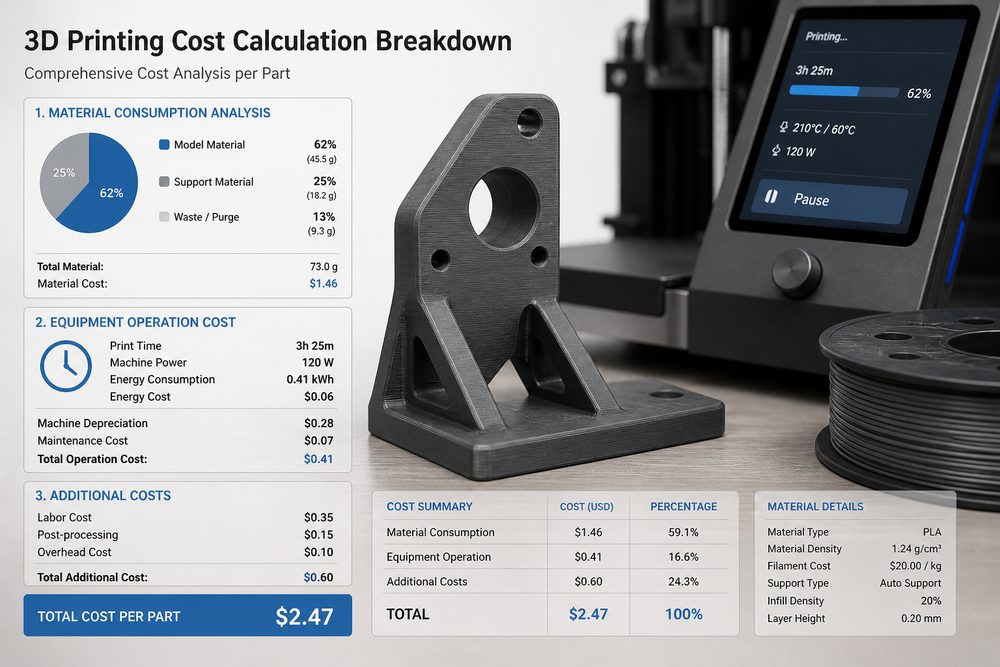
Tầm quan trọng và thách thức của việc tính toán chi phí
Tính toán chi phí là công việc nền tảng để các doanh nghiệp dịch vụ in 3D thực hiện định giá khoa học và quản lý lợi nhuận chính xác. Phương pháp tính toán chi phí của ngành sản xuất truyền thống khó có thể thích ứng hoàn toàn với đặc thù của dịch vụ in 3D, chủ yếu thể hiện ở: tính đa dạng của quy trình dẫn đến cơ cấu chi phí phức tạp, mô hình sản xuất lô nhỏ nhưng nhiều chủng loại khiến việc phân bổ chi phí khó khăn, dịch vụ tùy biến làm cho dự báo chi phí tồn tại nhiều bất định. Việc xây dựng một hệ thống tính toán chi phí khoa học có ý nghĩa quan trọng đối với việc nâng cao năng lực cạnh tranh thị trường của doanh nghiệp dịch vụ in 3D.
Phân tích cơ cấu chi phí
Cơ cấu chi phí của dịch vụ in 3D chủ yếu gồm hai loại lớn là chi phí trực tiếp và chi phí gián tiếp. Chi phí trực tiếp là những khoản có thể quy trực tiếp cho một đơn hàng hoặc dự án cụ thể, bao gồm chi phí vật liệu, khấu hao thiết bị, chi phí nhân công, v.v. Chi phí vật liệu là thành phần chính của chi phí trực tiếp, bao gồm vật liệu nền, vật liệu đỡ, vật tư gia công sau, v.v. Hiệu suất sử dụng vật liệu của các quy trình khác nhau chênh lệch đáng kể: quy trình FDM thường đạt 80-90%, quy trình SLA có thể đạt trên 95%, còn quy trình SLS thì gần 100%.
Khấu hao thiết bị là một khoản chi phí trực tiếp quan trọng khác. Lấy máy in 3D kim loại EOS M290 làm ví dụ, chi phí mua thiết bị khoảng 2 triệu nhân dân tệ, tính khấu hao trong 10 năm thì chi phí khấu hao mỗi ngày khoảng 548 nhân dân tệ. Xét đến các yếu tố như tỷ lệ bật máy, bảo trì bảo dưỡng, chi phí khấu hao thực tế cần được điều chỉnh theo mức độ sử dụng thiết bị. Chi phí nhân công bao gồm tiền lương của các nhóm như nhân viên vận hành, kỹ thuật viên, nhân viên kiểm tra chất lượng tham gia trực tiếp vào sản xuất, cần được phân bổ cho từng đơn hàng theo số giờ công.
Chi phí gián tiếp là những khoản không thể quy trực tiếp cho một đơn hàng cụ thể, bao gồm tiền thuê nhà xưởng, điện nước, chi phí quản lý, chi phí marketing, v.v. Việc phân bổ hợp lý chi phí gián tiếp là điểm khó của công tác tính toán chi phí, đòi hỏi phải xây dựng cơ sở và phương pháp phân bổ khoa học.
Thiết kế mô hình tính toán
Phương pháp chi phí theo hoạt động (ABC) là phương pháp được khuyến nghị cho việc tính toán chi phí dịch vụ in 3D. Phương pháp này thông qua các bước như xác định hoạt động, tập hợp chi phí, xác định tác nhân chi phí, tính tỷ lệ phân bổ, v.v. để đạt được phân bổ chi phí chính xác. Lấy ví dụ một doanh nghiệp dịch vụ in 3D SLA, các trung tâm hoạt động của doanh nghiệp này bao gồm: hoạt động tiền xử lý (kiểm tra mô hình, sắp xếp in cắt lớp), hoạt động in, hoạt động hậu xử lý (rửa, đông cứng, gỡ vật liệu đỡ), hoạt động kiểm tra chất lượng, hoạt động đóng gói và xuất hàng. Mỗi trung tâm hoạt động đều xây dựng tác nhân chi phí rõ ràng, chẳng hạn hoạt động in lấy giờ máy làm tác nhân, hoạt động hậu xử lý lấy thời gian xử lý làm tác nhân.
Lấy một đơn hàng điển hình để minh họa quá trình tính toán chi phí: một khách hàng đặt 10 chi tiết vật liệu ABS, thể tích mỗi chi tiết 50cm³, dùng quy trình FDM để in, chiều cao lớp 0,2mm, tỷ lệ lấp đầy 30%. Tính chi phí vật liệu: lượng vật liệu dùng cho mỗi chi tiết khoảng 65cm³ (bao gồm vật liệu đỡ), đơn giá vật liệu 0,8 nhân dân tệ/cm³, chi phí vật liệu = 65×0,8×10 = 520 nhân dân tệ. Chi phí giờ máy: thời gian in mỗi chi tiết 4 giờ, chi phí thiết bị theo giờ 100 nhân dân tệ, chi phí giờ máy = 4×100×10 = 4000 nhân dân tệ. Chi phí hậu xử lý: thời gian hậu xử lý mỗi chi tiết 30 phút, chi phí theo giờ 60 nhân dân tệ, chi phí hậu xử lý = 0,5×60×10 = 300 nhân dân tệ. Phân bổ chi phí gián tiếp: phân bổ theo giờ công trực tiếp, tỷ lệ phân bổ 150%, chi phí gián tiếp = (4000+300)×150% = 6450 nhân dân tệ. Tổng chi phí = 520+4000+300+6450 = 11270 nhân dân tệ, chi phí mỗi chi tiết là 1127 nhân dân tệ.
Chiến lược kiểm soát chi phí
Về kiểm soát chi phí vật liệu, nâng cao hiệu suất sử dụng vật liệu bằng cách tối ưu hóa thông số in là con đường chủ yếu. Một doanh nghiệp thông qua tối ưu hóa có hệ thống các thông số in FDM đã nâng hiệu suất sử dụng vật liệu trung bình từ 75% lên 88%, tiết kiệm chi phí vật liệu khoảng 120 nghìn nhân dân tệ mỗi năm. Xây dựng hệ thống quản lý tồn kho vật liệu, thực hiện quản lý nhập trước xuất trước để giảm tổn thất do vật liệu quá hạn. Thiết lập quan hệ hợp tác chiến lược với nhà cung cấp, giảm chi phí mua hàng thông qua mua số lượng lớn, thỏa thuận giá cả, v.v.
Về kiểm soát chi phí thiết bị, nâng cao mức độ sử dụng thiết bị là then chốt. Thông qua việc gộp đơn để lên kế hoạch sản xuất, điều độ thông minh, một doanh nghiệp đã nâng mức sử dụng trung bình của thiết bị từ 60% lên 82%, làm giảm đáng kể phần phân bổ chi phí thiết bị trên mỗi sản phẩm. Xây dựng hệ thống bảo trì phòng ngừa để giảm thời gian dừng máy do sự cố, một doanh nghiệp nhờ bảo trì phòng ngừa đã làm tỷ lệ hỏng hóc thiết bị giảm 45% và chi phí bảo trì giảm 30%.
Về kiểm soát chi phí nhân công, giảm bớt các khâu cần can thiệp thủ công thông qua tối ưu hóa quy trình, chẳng hạn sử dụng thiết bị gỡ vật liệu đỡ tự động, phần mềm cắt lát thông minh, v.v. Sau khi đưa vào thiết bị hậu xử lý tự động, một doanh nghiệp đã giảm 60% chi phí nhân công hậu xử lý và nâng hiệu suất lên gấp 3 lần. Đồng thời, thông qua đào tạo kỹ năng để nâng cao hiệu quả vận hành của nhân sự, một doanh nghiệp nhờ đào tạo hệ thống đã rút ngắn thời gian điều chỉnh trung bình của nhân viên vận hành 40%.
Hỗ trợ ra quyết định định giá
Dữ liệu tính toán chi phí cung cấp nền tảng cho việc ra quyết định định giá. Trong phương pháp định giá cộng biên lợi nhuận, cần cân nhắc tỷ suất lợi nhuận hợp lý và yếu tố cạnh tranh thị trường trên cơ sở chi phí. Mô hình định giá của một doanh nghiệp là: giá = chi phí × (1 + tỷ suất lợi nhuận) × hệ số điều chỉnh thị trường, trong đó tỷ suất lợi nhuận dao động từ 15-40% tùy theo quy mô đơn hàng, quan hệ khách hàng, mức độ cạnh tranh thị trường, v.v.; hệ số điều chỉnh thị trường được điều chỉnh trong khoảng 0,8-1,2 tùy theo mùa thấp điểm/cao điểm, mức độ sử dụng công suất, v.v.
Việc thực hiện chiến lược định giá khác biệt cần sự hỗ trợ chính xác từ dữ liệu chi phí. Đối với đơn hàng gấp, cần tính đến các chi phí phát sinh như chi phí điều độ thiết bị do sản xuất gấp, chi phí làm thêm giờ của nhân công, v.v.; một doanh nghiệp phụ thu 30% phí gấp cho các đơn giao trong 24 giờ. Đối với đơn hàng số lượng lớn, tính toán chi phí có thể nhận diện hiệu ứng quy mô và đưa ra ưu đãi giá hợp lý; một doanh nghiệp giảm giá 15% cho đơn hàng trên 100 sản phẩm, vừa giữ được lợi nhuận hợp lý vừa tăng độ gắn kết của khách hàng.
Điểm chính khi triển khai hệ thống tính toán
Việc triển khai hệ thống tính toán chi phí cần có nền tảng thu thập dữ liệu hoàn thiện. Xây dựng hệ thống MES để tự động thu thập dữ liệu sản xuất, bao gồm thời gian vận hành thiết bị, lượng vật liệu tiêu hao, giờ công lao động và các dữ liệu then chốt khác. Một doanh nghiệp thông qua hệ thống MES đã thực hiện được
Gửi mô hình, bản vẽ, hình ảnh hoặc ghi chú bằng văn bản. Kỹ sư sẽ xem xét vật liệu, quy trình, hoàn thiện và giao hàng dựa trên sử dụng thực tế.