
Maliyet Muhasebesinin Önemi ve Zorlukları
Maliyet muhasebesi, 3D baskı hizmeti sunan işletmelerin bilimsel fiyatlandırma ve doğru kârlılık yönetimi gerçekleştirmesinin temel bir işidir. Geleneksel imalat sektörünün maliyet muhasebesi yöntemleri 3D baskı hizmetlerinin özelliklerine tam olarak uyum sağlayamaz; bu durum başlıca şu noktalarda görülür: süreç çeşitliliği maliyet yapısını karmaşıklaştırır, küçük parti-çok çeşit üretim modeli maliyetlerin paylaştırılmasını zorlaştırır, özelleştirilmiş hizmetler ise maliyet tahmininde belirsizlik yaratır. Bilimsel bir maliyet muhasebesi sistemi kurmak, 3D baskı hizmeti veren işletmelerin pazar rekabet gücünü artırmak açısından büyük önem taşır.
Maliyet Bileşimi Analizi
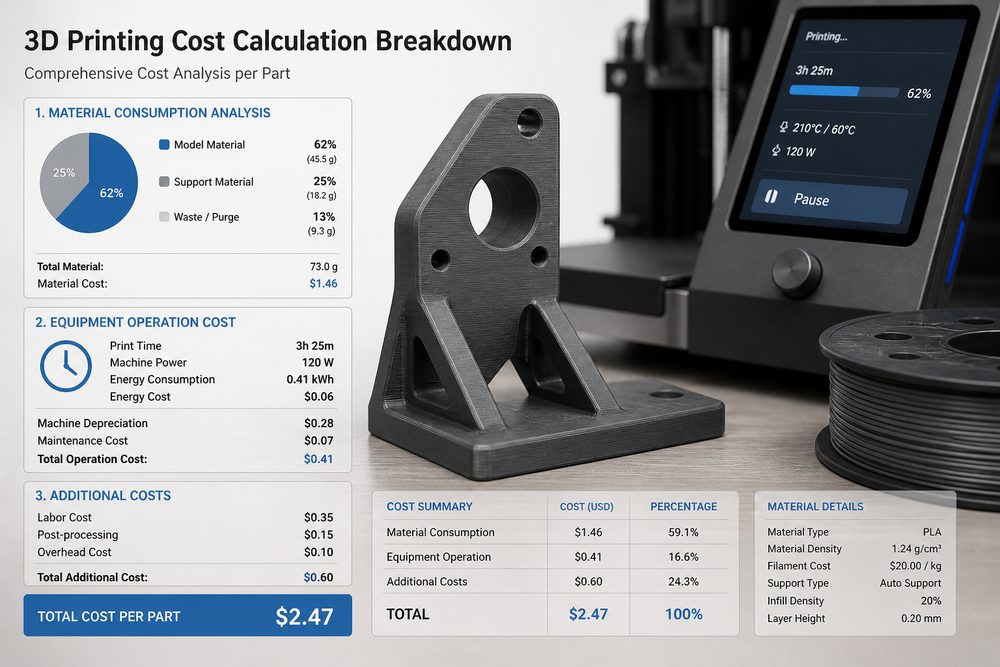
3D baskı hizmetlerinin maliyet bileşimi temel olarak doğrudan maliyetler ve dolaylı maliyetler olmak üzere iki ana kategori içerir. Doğrudan maliyetler, belirli bir siparişe veya projeye doğrudan yüklenebilen maliyetleri ifade eder; buna malzeme maliyeti, ekipman amortismanı, işçilik maliyeti vb. dahildir. Malzeme maliyeti doğrudan maliyetlerin ana bileşenidir; ana malzeme, destek malzemesi, son işlem sarf malzemeleri gibi kalemleri kapsar. Farklı süreçlerde malzeme kullanım oranı belirgin biçimde farklıdır: FDM sürecinde malzeme kullanım oranı genellikle %80-90 arasındadır, SLA sürecinde %95’in üzerine çıkabilir, SLS sürecinde ise %100’e yaklaşır.
Ekipman amortismanı bir diğer önemli doğrudan maliyettir. EOS M290 metal 3D yazıcısı örneğinde, ekipman satın alma maliyeti yaklaşık 2 milyon yuan olup, 10 yıllık amortisman hesabına göre günlük amortisman maliyeti yaklaşık 548 yuan’dır. Ekipmanın çalışma süresi oranı, bakım-onarım vb. faktörler dikkate alındığında, fiili amortisman maliyetinin ekipman kullanım oranına göre ayarlanması gerekir. İşçilik maliyeti; operatörler, teknisyenler, kalite kontrol personeli gibi üretime doğrudan katılan tüm personelin ücretlerini kapsar ve çalışma saatlerine göre belirli siparişlere dağıtılmalıdır.
Dolaylı maliyetler, belirli bir siparişe doğrudan yüklenemeyen maliyetlerdir; tesis kirası, su-elektrik giderleri, yönetim giderleri, pazarlama giderleri vb. buna dahildir. Dolaylı maliyetlerin makul biçimde dağıtılması maliyet muhasebesinin zor kısmıdır ve bilimsel bir dağıtım ölçütü ile yöntemi oluşturulmasını gerektirir.
Hesaplama Modeli Tasarımı
Faaliyet Tabanlı Maliyetleme (ABC), 3D baskı hizmeti maliyet muhasebesi için önerilen yöntemdir. Bu yöntem, faaliyetleri belirleme, maliyetleri toplama, maliyet etkenlerini belirleme ve dağıtım oranını hesaplama gibi adımlarla maliyetin hassas biçimde paylaştırılmasını sağlar. Bir SLA 3D baskı hizmeti işletmesi örneğinde, faaliyet merkezleri şu şekilde kurulmuştur: ön işlem faaliyetleri (model kontrolü, dilimleme yerleşimi), baskı faaliyetleri, son işlem faaliyetleri (temizleme, kürleme, desteklerin çıkarılması), kalite kontrol faaliyetleri, paketleme ve sevkiyat faaliyetleri. Her bir faaliyet merkezi için baskı faaliyetinde makine saati, son işlem faaliyetinde işlem süresi gibi açık maliyet etkenleri belirlenmiştir.
Tipik bir sipariş üzerinden maliyet muhasebesi süreci şöyle açıklanabilir: Bir müşteri, ABS malzemeden 10 adet parça sipariş eder; her bir parçanın hacmi 50cm³’tür, FDM süreciyle basılır, katman yüksekliği 0,2mm, doluluk oranı %30’dur. Malzeme maliyeti hesabı: Bir parça için malzeme kullanımı yaklaşık 65cm³’tür (destekler dâhil), malzeme birim fiyatı 0,8 yuan/cm³, malzeme maliyeti = 65×0,8×10 = 520 yuan. Makine saati maliyeti: Bir parçanın baskı süresi 4 saat, ekipman saatlik maliyeti 100 yuan, makine saati maliyeti = 4×100×10 = 4000 yuan. Son işlem maliyeti: Bir parça için son işlem süresi 30 dakika, saatlik maliyet 60 yuan, son işlem maliyeti = 0,5×60×10 = 300 yuan. Dolaylı maliyet dağıtımı: doğrudan işçilik saatlerine göre dağıtılır, dağıtım oranı %150’dir, dolaylı maliyet = (4000+300)×150% = 6450 yuan. Toplam maliyet = 520+4000+300+6450 = 11270 yuan, birim maliyet 1127 yuan.
Maliyet Kontrol Stratejileri
Malzeme maliyeti kontrolü açısından, baskı parametrelerini optimize ederek malzeme kullanım oranını artırmak başlıca yoldur. Bir işletme, FDM baskı parametrelerini sistematik olarak optimize ederek ortalama malzeme kullanım oranını %75’ten %88’e yükseltmiş ve yıllık malzeme maliyetinde yaklaşık 120 bin yuan tasarruf etmiştir. Malzeme stok yönetim sistemi kurmak, ilk giren ilk çıkar yöntemini uygulayarak malzemenin son kullanma tarihi geçme kayıplarını azaltır. Tedarikçilerle stratejik ortaklık kurarak, toplu satın alma ve fiyat anlaşmaları yoluyla tedarik maliyeti düşürülebilir.
Ekipman maliyeti kontrolü açısından, ekipman kullanım oranını artırmak kilit önemdedir. Siparişlerin birleştirilerek planlanması ve akıllı çizelgeleme gibi yöntemlerle bir işletme, ekipmanın ortalama kullanım oranını %60’tan %82’ye yükseltmiş, birim ürün başına ekipman maliyeti dağıtımını önemli ölçüde azaltmıştır. Önleyici bakım sistemi kurmak, ekipman arıza duruş süresini azaltır; bir işletme önleyici bakım sayesinde ekipman arıza oranını %45 düşürmüş, bakım maliyetini %30 azaltmıştır.
İşçilik maliyeti kontrolü açısından, otomatik destek çıkarma ekipmanı, akıllı dilimleme yazılımı vb. kullanarak süreç optimizasyonu ile manuel müdahale aşamalarını azaltmak mümkündür. Bir işletme otomatik son işlem ekipmanı devreye aldıktan sonra son işlem işçilik maliyeti %60 azalmış, verimlilik 3 kat artmıştır. Aynı zamanda beceri eğitimiyle personelin operasyon verimliliği artırılabilir; bir işletme sistematik eğitim sayesinde operatörlerin ortalama ayar süresini %40 kısaltmıştır.
Fiyatlandırma Kararlarına Destek
Maliyet muhasebesi verileri fiyatlandırma kararlarına temel destek sağlar. Maliyet artı fiyatlandırma yönteminde, maliyet esasına makul bir kâr marjı ve pazar rekabeti faktörleri eklenmelidir. Bir işletmenin fiyatlandırma modeli şöyledir: fiyat = maliyet × (1+kâr marjı) × piyasa ayarlama katsayısı; burada kâr marjı, sipariş ölçeği, müşteri ilişkileri, pazar rekabet düzeyi gibi faktörlere bağlı olarak %15-40 arasında değişir, piyasa ayarlama katsayısı ise düşük ve yüksek sezon, kapasite kullanım oranı gibi faktörlere göre 0,8-1,2 arasında ayarlanır.
Farklılaştırılmış fiyatlandırma stratejisinin uygulanması, maliyet verilerinin hassas desteğini gerektirir. Acil siparişlerde, hızlandırılmış üretimin yol açtığı ekipman planlama maliyeti, fazla mesai işçilik maliyeti gibi ek maliyetler dikkate alınmalıdır; bir işletme 24 saat içinde teslim edilen siparişlere %30 acil işlem ücreti ekler. Büyük hacimli siparişlerde, maliyet muhasebesi ölçek ekonomisini tespit ederek makul fiyat indirimi sağlayabilir; bir işletme 100 adedin üzerindeki siparişlere %15 indirim uygular; böylece hem makul kârı korur hem de müşteri bağlılığını artırır.
Muhasebe Sisteminin Uygulanmasında Dikkat Edilecek Noktalar
Maliyet muhasebesi sisteminin uygulanması, eksiksiz bir veri toplama altyapısı gerektirir. Üretim verilerinin otomatik toplanmasını sağlayan bir MES sistemi kurularak ekipman çalışma süresi, malzeme tüketim miktarı, işçilik saatleri gibi kritik veriler elde edilir. Bir işletme MES sistemi aracılığıyla bunu gerçekleştirdi
Model, çizim, görüntü veya yazılı notlar gönderin. Mühendislerimiz malzeme, süreç, kaplama ve teslimatı gerçek kullanıma göre değerlendirecektir.