
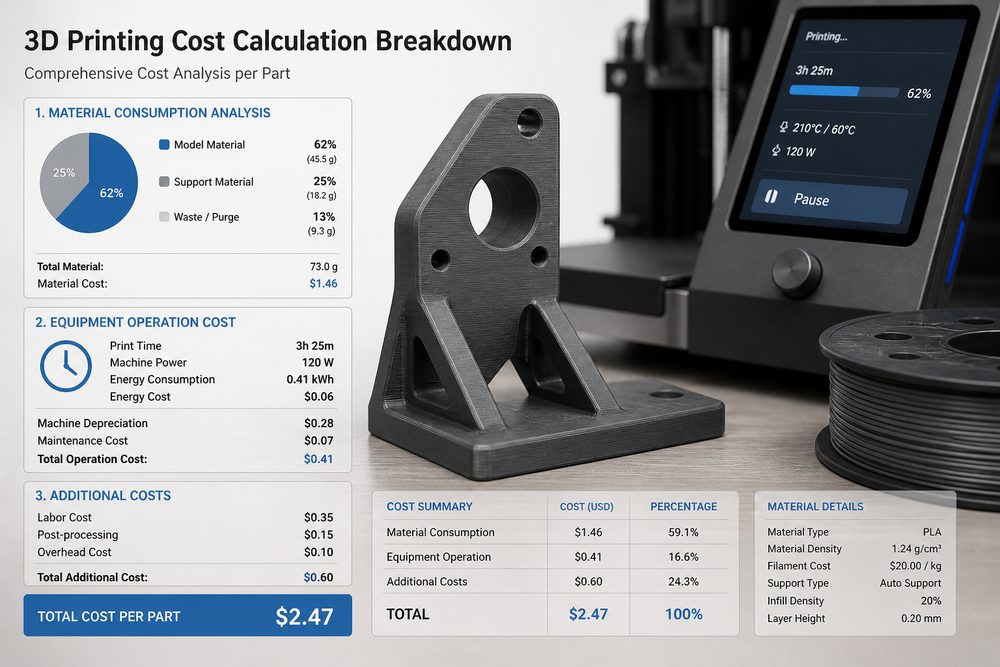
ความสำคัญและความท้าทายของการคำนวณต้นทุน
การคำนวณต้นทุนเป็นงานพื้นฐานสำหรับบริษัทให้บริการพิมพ์ 3 มิติในการกำหนดราคาอย่างเป็นวิทยาศาสตร์และบริหารกำไรอย่างแม่นยำ วิธีการคำนวณต้นทุนของอุตสาหกรรมการผลิตแบบดั้งเดิมไม่สามารถปรับให้เข้ากับลักษณะเฉพาะของบริการพิมพ์ 3 มิติได้อย่างสมบูรณ์ โดยสะท้อนให้เห็นหลักๆ ในประเด็นต่อไปนี้: ความหลากหลายของกระบวนการทำให้โครงสร้างต้นทุนซับซ้อน รูปแบบการผลิตปริมาณน้อยหลายชนิดทำให้การกระจายต้นทุนเป็นเรื่องยาก และบริการแบบสั่งทำเฉพาะทำให้การคาดการณ์ต้นทุนมีความไม่แน่นอน การสร้างระบบคำนวณต้นทุนที่เป็นวิทยาศาสตร์มีความสำคัญอย่างยิ่งต่อการยกระดับความสามารถในการแข่งขันทางการตลาดของบริษัทให้บริการพิมพ์ 3 มิติ
การวิเคราะห์องค์ประกอบต้นทุน
ต้นทุนของบริการพิมพ์ 3 มิติโดยหลักประกอบด้วยต้นทุนทางตรงและต้นทุนทางอ้อมสองประเภท ต้นทุนทางตรงหมายถึงต้นทุนที่สามารถรวบรวมเข้ากับคำสั่งซื้อหรือโครงการเฉพาะได้โดยตรง ได้แก่ ต้นทุนวัสดุ ค่าเสื่อมราคาอุปกรณ์ ต้นทุนแรงงาน ฯลฯ ต้นทุนวัสดุเป็นส่วนประกอบหลักของต้นทุนทางตรง รวมถึงวัสดุฐาน วัสดุค้ำยัน วัสดุสิ้นเปลืองสำหรับการทำหลังการพิมพ์ ฯลฯ อัตราการใช้วัสดุของแต่ละกระบวนการมีความแตกต่างกันอย่างชัดเจน โดยกระบวนการ FDM โดยทั่วไปมีอัตราการใช้วัสดุอยู่ที่ 80-90% กระบวนการ SLA สามารถสูงกว่า 95% และกระบวนการ SLS จะเกือบ 100%
ค่าเสื่อมราคาอุปกรณ์เป็นอีกหนึ่งต้นทุนทางตรงที่สำคัญ ตัวอย่างเช่น เครื่องพิมพ์ 3 มิติแบบโลหะ EOS M290 มีต้นทุนการจัดซื้ออุปกรณ์ประมาณ 2 ล้านบาท หากคิดค่าเสื่อมราคาใน 10 ปี ค่าเสื่อมราคาต่อวันจะอยู่ที่ประมาณ 548 หยวน เมื่อพิจารณาปัจจัยต่างๆ เช่น อัตราการเดินเครื่องของอุปกรณ์ การบำรุงรักษาและการซ่อมบำรุง เป็นต้น ต้นทุนค่าเสื่อมราคาที่แท้จริงจำเป็นต้องปรับตามอัตราการใช้งานของอุปกรณ์ ต้นทุนแรงงานรวมถึงเงินเดือนของผู้ปฏิบัติงาน เจ้าหน้าที่เทคนิค เจ้าหน้าที่ตรวจสอบคุณภาพ และบุคลากรต่างๆ ที่มีส่วนร่วมโดยตรงในการผลิต โดยต้องเฉลี่ยตามชั่วโมงทำงานไปยังคำสั่งซื้อเฉพาะ
ต้นทุนทางอ้อมหมายถึงต้นทุนที่ไม่สามารถรวบรวมเข้ากับคำสั่งซื้อเฉพาะได้โดยตรง ได้แก่ ค่าเช่าโรงงาน ค่าน้ำค่าไฟ ค่าใช้จ่ายในการบริหาร ค่าใช้จ่ายด้านการตลาด ฯลฯ การกระจายต้นทุนทางอ้อมอย่างเหมาะสมเป็นจุดยากของการคำนวณต้นทุน จึงจำเป็นต้องสร้างเกณฑ์และวิธีการปันส่วนที่เป็นวิทยาศาสตร์
การออกแบบแบบจำลองการคำนวณ
วิธีต้นทุนตามกิจกรรม (ABC) เป็นวิธีที่แนะนำสำหรับการคำนวณต้นทุนของบริการพิมพ์ 3 มิติ วิธีนี้ดำเนินการผ่านขั้นตอนต่างๆ เช่น การระบุกิจกรรม การรวบรวมต้นทุน การกำหนดตัวผลักดันต้นทุน การคำนวณอัตราจัดสรร เพื่อให้สามารถจัดสรรต้นทุนได้อย่างแม่นยำ ยกตัวอย่างบริษัทให้บริการพิมพ์ 3 มิติแบบ SLA แห่งหนึ่ง ศูนย์กิจกรรมของบริษัทประกอบด้วย: งานก่อนการผลิต (ตรวจสอบโมเดล การสไลซ์และจัดวางแบบ) งานพิมพ์ งานหลังการพิมพ์ (ล้าง บ่ม เอาโครงค้ำออก) งานตรวจสอบคุณภาพ และงานบรรจุและจัดส่ง แต่ละศูนย์กิจกรรมได้กำหนดตัวผลักดันต้นทุนไว้อย่างชัดเจน เช่น งานพิมพ์ใช้ชั่วโมงเครื่องเป็นตัวผลักดัน งานหลังการพิมพ์ใช้เวลาในการดำเนินการเป็นตัวผลักดัน
ยกตัวอย่างคำสั่งซื้อทั่วไปเพื่ออธิบายกระบวนการคำนวณต้นทุน: ลูกค้ารายหนึ่งสั่งชิ้นส่วนวัสดุ ABS จำนวน 10 ชิ้น แต่ละชิ้นมีปริมาตร 50cm³ ใช้กระบวนการ FDM ในการพิมพ์ ความสูงของชั้น 0.2mm อัตราเติมเนื้อ 30% การคำนวณต้นทุนวัสดุ: ปริมาณวัสดุต่อชิ้นประมาณ 65cm³ (รวมโครงค้ำ) ราคาวัสดุ 0.8 หยวน/cm³ ต้นทุนวัสดุ = 65×0.8×10 = 520 หยวน ต้นทุนชั่วโมงเครื่อง: เวลาในการพิมพ์ต่อชิ้น 4 ชั่วโมง ต้นทุนรายชั่วโมงของอุปกรณ์ 100 หยวน ต้นทุนชั่วโมงเครื่อง = 4×100×10 = 4000 หยวน ต้นทุนงานหลังการพิมพ์: เวลาในการทำหลังการพิมพ์ต่อชิ้น 30 นาที ต้นทุนรายชั่วโมง 60 หยวน ต้นทุนงานหลังการพิมพ์ = 0.5×60×10 = 300 หยวน การปันส่วนต้นทุนทางอ้อม: ปันส่วนตามชั่วโมงแรงงานทางตรง อัตราปันส่วน 150% ต้นทุนทางอ้อม = (4000+300)×150% = 6450 หยวน ต้นทุนรวม = 520+4000+300+6450 = 11270 หยวน ต้นทุนต่อชิ้น 1127 หยวน
กลยุทธ์การควบคุมต้นทุน
ในด้านการควบคุมต้นทุนวัสดุ การเพิ่มอัตราการใช้วัสดุผ่านการปรับพารามิเตอร์การพิมพ์ให้เหมาะสมเป็นแนวทางหลัก บริษัทหนึ่งได้เพิ่มอัตราการใช้วัสดุเฉลี่ยจาก 75% เป็น 88% ผ่านการปรับพารามิเตอร์การพิมพ์ FDM อย่างเป็นระบบ ช่วยประหยัดต้นทุนวัสดุได้ประมาณ 120,000 หยวนต่อปี จัดตั้งระบบบริหารคลังวัสดุ และดำเนินการบริหารแบบเข้าก่อนออกก่อน เพื่อลดความเสียหายจากวัสดุหมดอายุ สร้างความร่วมมือเชิงกลยุทธ์กับซัพพลายเออร์ เพื่อลดต้นทุนการจัดซื้อผ่านการซื้อจำนวนมากและข้อตกลงด้านราคา เป็นต้น
ในด้านการควบคุมต้นทุนอุปกรณ์ การเพิ่มอัตราการใช้งานของอุปกรณ์เป็นกุญแจสำคัญ ผ่านการรวมคำสั่งซื้อเพื่อวางแผนการผลิตและการจัดตารางอัจฉริยะ บริษัทหนึ่งได้เพิ่มอัตราการใช้งานเฉลี่ยของอุปกรณ์จาก 60% เป็น 82% ทำให้การแบ่งต้นทุนอุปกรณ์ต่อหน่วยผลิตลดลงอย่างเห็นได้ชัด จัดตั้งระบบบำรุงรักษาเชิงป้องกัน ลดเวลาหยุดเครื่องจากอุปกรณ์ขัดข้อง บริษัทหนึ่งใช้การบำรุงรักษาเชิงป้องกันทำให้อัตราการเสียของอุปกรณ์ลดลง 45% และต้นทุนการบำรุงรักษาลดลง 30%
ในด้านการควบคุมต้นทุนแรงงาน ลดขั้นตอนที่ต้องใช้แรงงานโดยการปรับปรุงกระบวนการ เช่น ใช้อุปกรณ์เอาโครงค้ำออกอัตโนมัติ ซอฟต์แวร์สไลซ์อัจฉริยะ เป็นต้น หลังจากบริษัทหนึ่งนำอุปกรณ์หลังการพิมพ์แบบอัตโนมัติเข้ามาใช้ ต้นทุนแรงงานในงานหลังการพิมพ์ลดลง 60% และประสิทธิภาพเพิ่มขึ้น 3 เท่า พร้อมกันนี้ การฝึกอบรมทักษะช่วยเพิ่มประสิทธิภาพการทำงานของบุคลากร บริษัทหนึ่งผ่านการฝึกอบรมอย่างเป็นระบบทำให้เวลาในการปรับตั้งเครื่องเฉลี่ยของผู้ปฏิบัติงานสั้นลง 40%
การสนับสนุนการตัดสินใจด้านราคา
ข้อมูลการคำนวณต้นทุนเป็นพื้นฐานรองรับการตัดสินใจด้านราคา ในวิธีตั้งราคาบวกกำไรจากต้นทุน จำเป็นต้องพิจารณาอัตรากำไรที่เหมาะสมและปัจจัยการแข่งขันทางตลาดบนพื้นฐานของต้นทุน โมเดลการตั้งราคาของบริษัทหนึ่งคือ: ราคา = ต้นทุน×(1+อัตรากำไร)×ตัวคูณปรับตามตลาด โดยอัตรากำไรจะผันผวนอยู่ระหว่าง 15-40% ตามขนาดคำสั่งซื้อ ความสัมพันธ์กับลูกค้า ระดับการแข่งขันทางตลาด และปัจจัยอื่นๆ ส่วนตัวคูณปรับตามตลาดจะปรับอยู่ระหว่าง 0.8-1.2 ตามปัจจัยต่างๆ เช่น ช่วงนอกฤดูกาล/ฤดูกาลที่คึกคัก และอัตราการใช้กำลังการผลิต เป็นต้น
การดำเนินกลยุทธ์การตั้งราคาแบบแตกต่างจำเป็นต้องได้รับการสนับสนุนจากข้อมูลต้นทุนอย่างแม่นยำ สำหรับคำสั่งซื้อเร่งด่วน จำเป็นต้องคำนึงถึงต้นทุนเพิ่มเติมจากการจัดตารางผลิตแบบเร่งด่วน ต้นทุนแรงงานล่วงเวลา ฯลฯ บริษัทหนึ่งเรียกเก็บค่าบริการเร่งด่วนเพิ่ม 30% สำหรับคำสั่งซื้อที่ส่งมอบภายใน 24 ชั่วโมง สำหรับคำสั่งซื้อปริมาณมาก การคำนวณต้นทุนสามารถระบุผลของการประหยัดต่อขนาด และให้ส่วนลดราคาได้อย่างเหมาะสม บริษัทหนึ่งให้ส่วนลด 15% สำหรับคำสั่งซื้อมากกว่า 100 ชิ้น ซึ่งช่วยรักษากำไรที่เหมาะสมและเพิ่มความผูกพันของลูกค้าไปพร้อมกัน
ประเด็นสำคัญในการนำระบบคำนวณไปใช้
การนำระบบคำนวณต้นทุนไปใช้จำเป็นต้องมีพื้นฐานการเก็บข้อมูลที่สมบูรณ์ สร้างระบบ MES เพื่อเก็บข้อมูลการผลิตโดยอัตโนมัติ รวมถึงข้อมูลสำคัญ เช่น เวลาการทำงานของอุปกรณ์ ปริมาณการใช้วัสดุ ชั่วโมงแรงงาน ฯลฯ บริษัทหนึ่งผ่านระบบ MES ทำให้
ส่งโมเดล แบบแปลน รูปภาพ หรือบันทึกเป็นลายลักษณ์อักษร วิศวกรจะตรวจสอบวัสดุ กระบวนการ การตกแต่ง และการส่งมอบตามการใช้งานจริง