
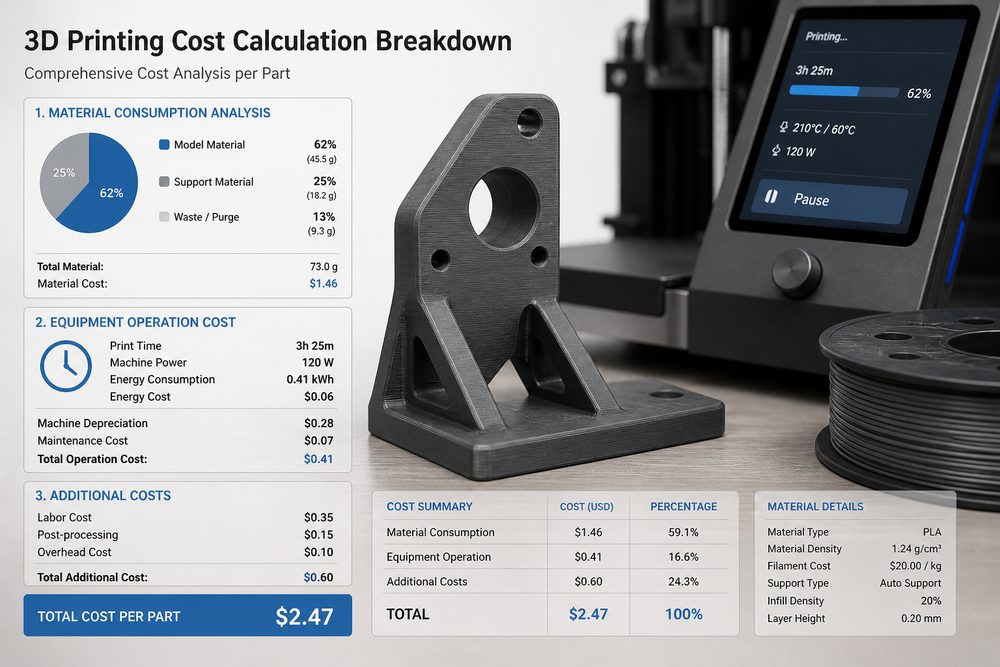
L’importanza e le sfide della contabilità analitica dei costi
La contabilità dei costi è un’attività fondamentale per le imprese di servizi di stampa 3D per realizzare una determinazione scientifica dei prezzi e una gestione precisa della redditività. I metodi di contabilità dei costi della manifattura tradizionale non si adattano completamente alle caratteristiche dei servizi di stampa 3D, che si manifestano principalmente in: la diversità dei processi che rende complessa la struttura dei costi, il modello produttivo a piccoli lotti e con molte varianti che rende difficile l’allocazione dei costi, e i servizi personalizzati che introducono incertezza nella previsione dei costi. La creazione di un sistema scientifico di contabilità dei costi ha un’importanza significativa per migliorare la competitività di mercato delle imprese di servizi di stampa 3D.
Analisi della composizione dei costi
La composizione dei costi dei servizi di stampa 3D comprende principalmente due grandi categorie: costi diretti e costi indiretti. I costi diretti sono quelli che possono essere imputati direttamente a un ordine o a un progetto specifico, inclusi i costi dei materiali, l’ammortamento delle attrezzature, i costi del personale, ecc. I costi dei materiali sono la componente principale dei costi diretti e comprendono materiali di base, materiali di supporto, materiali di post-processing, ecc. Il tasso di utilizzo dei materiali varia in modo significativo a seconda del processo: nel FDM il tasso di utilizzo dei materiali è in genere dell’80-90%, nel processo SLA può raggiungere oltre il 95%, mentre nel processo SLS si avvicina al 100%.
L’ammortamento delle attrezzature è un altro importante costo diretto. Prendendo come esempio una stampante 3D metallica EOS M290, il costo di acquisto dell’attrezzatura è di circa 2 milioni di yuan; calcolando un ammortamento su 10 anni, il costo giornaliero di ammortamento è di circa 548 yuan. Considerando fattori come il tasso di utilizzo delle macchine e la manutenzione, il costo effettivo di ammortamento deve essere adeguato in base al tasso di utilizzo dell’attrezzatura. I costi del personale includono le retribuzioni di operatori, tecnici, addetti al controllo qualità e altro personale direttamente coinvolto nella produzione, e devono essere ripartiti sul singolo ordine in base alle ore lavorate.
I costi indiretti sono quelli che non possono essere imputati direttamente a un ordine specifico e comprendono affitto dello stabilimento, utenze, spese di gestione, spese di marketing, ecc. La corretta allocazione dei costi indiretti è una delle difficoltà della contabilità dei costi e richiede la definizione di basi e metodi di ripartizione scientifici.
Progettazione del modello di calcolo
Il metodo ABC (Activity-Based Costing, contabilità per attività) è il metodo consigliato per la contabilità dei costi nei servizi di stampa 3D. Questo metodo, attraverso le fasi di identificazione delle attività, raccolta dei costi, determinazione dei driver di costo e calcolo dei tassi di allocazione, consente una distribuzione precisa dei costi. Prendendo come esempio un’azienda di servizi di stampa 3D SLA, i centri di attività comprendono: attività di pre-trattamento (controllo del modello, impaginazione del slicing), attività di stampa, attività di post-trattamento (pulizia, polimerizzazione, rimozione dei supporti), attività di controllo qualità, attività di imballaggio e spedizione. Ogni centro di attività definisce chiaramente il proprio driver di costo; per esempio, per l’attività di stampa il driver è il tempo macchina, mentre per l’attività di post-trattamento il driver è il tempo di lavorazione.
Prendiamo un ordine tipico per illustrare il processo di calcolo dei costi: un cliente ordina 10 pezzi in materiale ABS, con un volume di 50 cm³ per pezzo, stampati con processo FDM, altezza layer 0,2 mm e tasso di riempimento del 30%. Calcolo del costo dei materiali: il consumo di materiale per pezzo è di circa 65 cm³ (inclusi i supporti), il prezzo unitario del materiale è 0,8 yuan/cm³, costo dei materiali = 65×0,8×10 = 520 yuan. Costo del tempo macchina: il tempo di stampa per pezzo è di 4 ore, il costo orario dell’attrezzatura è 100 yuan, costo del tempo macchina = 4×100×10 = 4000 yuan. Costo del post-trattamento: il tempo di post-trattamento per pezzo è di 30 minuti, il costo orario è 60 yuan, costo del post-trattamento = 0,5×60×10 = 300 yuan. Ripartizione dei costi indiretti: ripartiti in base alle ore di lavoro diretto, con un tasso di ripartizione del 150%, costo indiretto = (4000+300)×150% = 6450 yuan. Costo complessivo = 520+4000+300+6450 = 11270 yuan, costo unitario = 1127 yuan.
Strategie di controllo dei costi
Per quanto riguarda il controllo dei costi dei materiali, la principale via è ottimizzare i parametri di stampa per migliorare il tasso di utilizzo dei materiali. Un’azienda, attraverso l’ottimizzazione sistematica dei parametri di stampa FDM, ha aumentato il tasso medio di utilizzo dei materiali dal 75% all’88%, risparmiando annualmente circa 120.000 yuan in costi dei materiali. La creazione di un sistema di gestione delle scorte dei materiali e l’applicazione del metodo FIFO (first in, first out) riducono le perdite dovute alla scadenza dei materiali. Stabilire relazioni di cooperazione strategica con i fornitori, riducendo i costi di approvvigionamento attraverso acquisti in quantità e accordi sui prezzi.
Per quanto riguarda il controllo dei costi delle attrezzature, la chiave è aumentare il tasso di utilizzo delle macchine. Attraverso la combinazione degli ordini nella pianificazione della produzione e la programmazione intelligente, un’azienda ha aumentato il tasso medio di utilizzo delle attrezzature dal 60% all’82%, riducendo in modo significativo la ripartizione dei costi delle attrezzature per unità di prodotto. La creazione di un sistema di manutenzione preventiva riduce i tempi di fermo per guasti; un’azienda, grazie alla manutenzione preventiva, ha ridotto del 45% il tasso di guasto delle attrezzature e del 30% i costi di manutenzione.
Per quanto riguarda il controllo dei costi del personale, si riducono le fasi che richiedono intervento manuale tramite l’ottimizzazione dei processi, ad esempio con l’adozione di attrezzature automatiche per la rimozione dei supporti e software intelligenti di slicing. Dopo aver introdotto apparecchiature automatiche di post-trattamento, un’azienda ha ridotto del 60% i costi del personale nel post-trattamento e triplicato l’efficienza. Allo stesso tempo, attraverso la formazione delle competenze si migliora l’efficienza operativa del personale: un’azienda, grazie a una formazione sistematica, ha ridotto del 40% il tempo medio di regolazione degli operatori.
Supporto alle decisioni di pricing
I dati della contabilità dei costi forniscono un supporto fondamentale alle decisioni di pricing. Nel metodo di prezzo con ricarico sul costo, è necessario considerare sul costo di base un margine di profitto ragionevole e i fattori di concorrenza di mercato. Il modello di pricing di un’azienda è: prezzo = costo × (1+ margine di profitto) × coefficiente di aggiustamento di mercato, in cui il margine di profitto varia tra il 15% e il 40% in base a fattori quali dimensione dell’ordine, relazione con il cliente e grado di concorrenza di mercato, mentre il coefficiente di aggiustamento di mercato viene adattato tra 0,8 e 1,2 in base a fattori come bassa e alta stagione e tasso di utilizzo della capacità produttiva.
L’implementazione di strategie di pricing differenziato richiede un supporto preciso dei dati di costo. Per gli ordini urgenti, è necessario considerare i costi aggiuntivi dovuti alla produzione accelerata, come i costi di pianificazione delle attrezzature e gli straordinari del personale; un’azienda applica un supplemento urgente del 30% per gli ordini con consegna entro 24 ore. Per gli ordini di grandi volumi, la contabilità dei costi può identificare gli effetti di scala e consentire sconti ragionevoli; un’azienda concede uno sconto del 15% per ordini superiori a 100 pezzi, mantenendo un profitto adeguato e aumentando al contempo la fidelizzazione dei clienti.
Punti chiave per l’implementazione del sistema di calcolo
L’implementazione di un sistema di contabilità dei costi richiede una base solida per la raccolta dei dati. È necessario creare un sistema MES per la raccolta automatica dei dati di produzione, inclusi il tempo di funzionamento delle attrezzature, il consumo di materiali, le ore di lavoro del personale e altri dati chiave. Un’azienda, attraverso il sistema MES, ha realizzato
Invia un modello, un disegno, un'immagine o note scritte. Gli ingegneri valuteranno materiale, processo, finitura e consegna in base all'uso effettivo.