
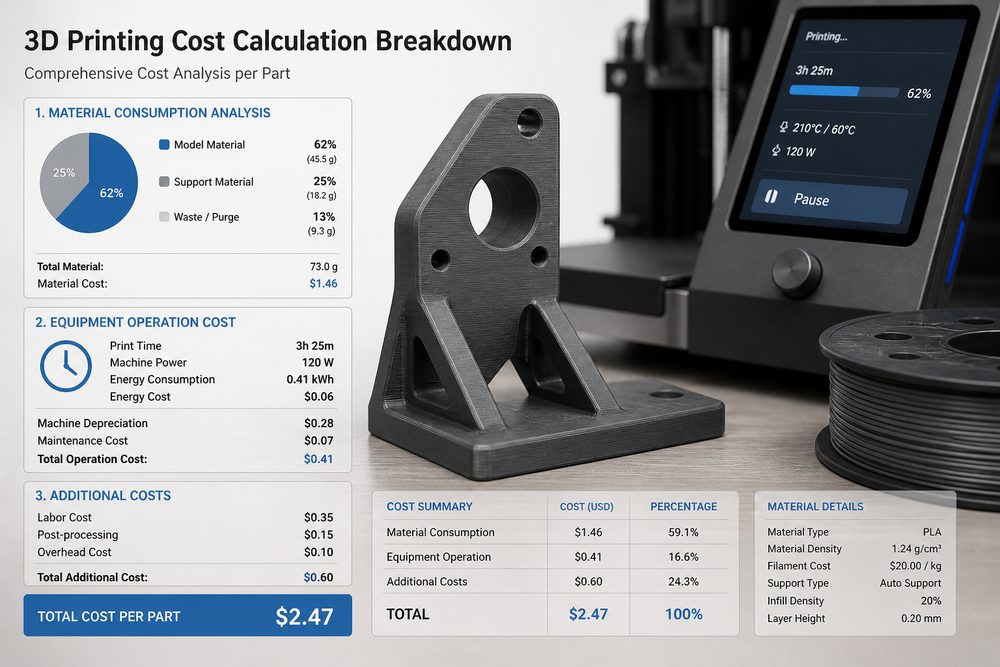
L’importance et les défis du calcul des coûts
Le calcul des coûts constitue une tâche fondamentale pour les entreprises de services d’impression 3D afin de mettre en place une tarification scientifique et une gestion précise de la rentabilité. Les méthodes traditionnelles de calcul des coûts dans l’industrie manufacturière ne s’adaptent pas entièrement aux caractéristiques des services d’impression 3D, ce qui se manifeste principalement par : la diversité des procédés qui entraîne une structure de coûts complexe, le mode de production en petites séries et multivariété qui rend la répartition des coûts difficile, et les services personnalisés qui introduisent de l’incertitude dans la prévision des coûts. Mettre en place un système scientifique de calcul des coûts revêt une grande importance pour renforcer la compétitivité des entreprises de services d’impression 3D sur le marché.
Analyse de la composition des coûts
La structure des coûts des services d’impression 3D comprend principalement deux grandes catégories : les coûts directs et les coûts indirects. Les coûts directs désignent les coûts pouvant être directement imputés à une commande ou à un projet précis, notamment les coûts des matériaux, l’amortissement des équipements, les coûts de main-d’œuvre, etc. Le coût des matériaux constitue la principale composante des coûts directs, incluant les matériaux de base, les matériaux de support, les consommables de post-traitement, etc. Le taux d’utilisation des matériaux varie considérablement selon les procédés : pour le FDM, il se situe généralement entre 80 % et 90 %, pour le SLA il peut dépasser 95 %, tandis que pour le SLS il est proche de 100 %.
L’amortissement des équipements est un autre coût direct important. Prenons l’exemple d’une imprimante 3D métal EOS M290 : son coût d’acquisition est d’environ 2 millions de yuans, et avec un amortissement sur 10 ans, le coût journalier d’amortissement est d’environ 548 yuans. En tenant compte du taux d’utilisation de la machine, de la maintenance, etc., le coût réel d’amortissement doit être ajusté en fonction du taux d’utilisation de l’équipement. Les coûts de main-d’œuvre comprennent les salaires du personnel d’exploitation, des techniciens, des contrôleurs qualité et des autres personnes directement impliquées dans la production, et doivent être répartis sur les commandes spécifiques selon le temps de travail.
Les coûts indirects désignent les coûts qui ne peuvent pas être directement imputés à une commande précise, notamment les loyers des ateliers, les factures d’eau et d’électricité, les frais de gestion, les frais de marketing, etc. La répartition raisonnable des coûts indirects constitue la difficulté du calcul des coûts et nécessite la mise en place d’une base et de méthodes de répartition scientifiques.
Conception du modèle de calcul
La méthode des coûts par activités (ABC) est la méthode recommandée pour le calcul des coûts des services d’impression 3D. Cette méthode permet une répartition précise des coûts grâce à des étapes telles que l’identification des activités, l’imputation des coûts, la détermination des inducteurs et le calcul des taux de répartition. Prenons l’exemple d’une entreprise de services d’impression 3D SLA : ses centres d’activités comprennent les opérations de prétraitement (vérification du modèle, imposition dans le logiciel de tranchage), les opérations d’impression, les opérations de post-traitement (nettoyage, durcissement, retrait des supports), les opérations de contrôle qualité et les opérations d’emballage et d’expédition. Chaque centre d’activité dispose d’inducteurs de coûts clairement définis ; par exemple, les opérations d’impression sont induites par les heures machine, tandis que les opérations de post-traitement sont induites par le temps de traitement.
Prenons une commande type pour illustrer le processus de calcul des coûts : un client commande 10 pièces en ABS, d’un volume unitaire de 50 cm³, imprimées par procédé FDM, avec une hauteur de couche de 0,2 mm et un taux de remplissage de 30 %. Calcul du coût des matériaux : la consommation de matière par pièce est d’environ 65 cm³ (supports compris), le prix unitaire du matériau est de 0,8 yuan/cm³, le coût des matériaux = 65 × 0,8 × 10 = 520 yuans. Coût machine : le temps d’impression par pièce est de 4 heures, le coût horaire de l’équipement est de 100 yuans, le coût machine = 4 × 100 × 10 = 4000 yuans. Coût de post-traitement : le temps de post-traitement par pièce est de 30 minutes, le coût horaire est de 60 yuans, le coût de post-traitement = 0,5 × 60 × 10 = 300 yuans. Répartition des coûts indirects : selon les heures de main-d’œuvre directe, le taux de répartition est de 150 %, les coûts indirects = (4000 + 300) × 150 % = 6450 yuans. Le coût total = 520 + 4000 + 300 + 6450 = 11270 yuans, soit 1127 yuans par pièce.
Stratégies de maîtrise des coûts
En matière de contrôle des coûts des matériaux, la principale voie consiste à optimiser les paramètres d’impression afin d’améliorer le taux d’utilisation des matériaux. Une entreprise a augmenté, grâce à une optimisation systématique des paramètres d’impression FDM, le taux moyen d’utilisation des matériaux de 75 % à 88 %, économisant ainsi environ 120 000 yuans par an en coûts de matériaux. La mise en place d’un système de gestion des stocks de matériaux et l’application d’une gestion FIFO permettent de réduire les pertes dues à l’expiration des matériaux. L’établissement de relations de coopération stratégique avec les fournisseurs, via les achats en volume et les accords de prix, permet de réduire les coûts d’approvisionnement.
En matière de contrôle des coûts des équipements, l’augmentation du taux d’utilisation des machines est essentielle. Grâce à la planification groupée des commandes et à l’ordonnancement intelligent, une entreprise a porté le taux moyen d’utilisation de ses équipements de 60 % à 82 %, réduisant ainsi significativement la répartition du coût des équipements par unité produite. La mise en place d’un système de maintenance préventive réduit les temps d’arrêt dus aux pannes ; une entreprise a ainsi abaissé son taux de panne de 45 % et réduit ses coûts de maintenance de 30 % grâce à la maintenance préventive.
En matière de contrôle des coûts de main-d’œuvre, l’optimisation des procédés permet de réduire les étapes nécessitant une intervention humaine, par exemple grâce à des équipements de retrait automatique des supports et à des logiciels de tranchage intelligents. Après avoir introduit des équipements de post-traitement automatisés, une entreprise a réduit de 60 % ses coûts de main-d’œuvre liés au post-traitement et multiplié son efficacité par 3. Par ailleurs, la formation aux compétences améliore l’efficacité opérationnelle : une entreprise a réduit de 40 % le temps moyen de réglage de ses opérateurs grâce à une formation systématique.
Soutien à la décision tarifaire
Les données du calcul des coûts fournissent une base essentielle pour les décisions tarifaires. Dans la méthode de tarification au coût majoré, il faut tenir compte d’une marge bénéficiaire raisonnable et des facteurs de concurrence sur le marché. Le modèle tarifaire d’une entreprise est le suivant : prix = coût × (1 + marge bénéficiaire) × coefficient d’ajustement du marché, où la marge bénéficiaire varie entre 15 % et 40 % selon la taille de la commande, la relation client et le degré de concurrence sur le marché, tandis que le coefficient d’ajustement du marché est ajusté entre 0,8 et 1,2 selon la basse ou haute saison et le taux d’utilisation des capacités.
La mise en œuvre d’une stratégie de tarification différenciée nécessite un appui précis des données de coûts. Pour les commandes urgentes, il faut tenir compte des coûts supplémentaires liés à l’ordonnancement accéléré de la production, aux heures supplémentaires, etc. Une entreprise applique un supplément de 30 % pour les commandes livrées sous 24 heures. Pour les commandes en grande quantité, le calcul des coûts permet d’identifier les effets d’échelle et d’accorder des remises raisonnables : une entreprise accorde une réduction de 15 % pour les commandes de plus de 100 pièces, ce qui lui permet à la fois de maintenir une rentabilité raisonnable et de renforcer la fidélité des clients.
Points clés de la mise en œuvre du système de calcul
La mise en œuvre d’un système de calcul des coûts nécessite une base solide de collecte de données. Il convient de mettre en place un système MES pour automatiser la collecte des données de production, notamment le temps de fonctionnement des équipements, la consommation de matériaux, les heures de travail, et d’autres données clés. Grâce au système MES, une entreprise a réalisé
Soumettez un modèle, un dessin, une image ou des notes écrites. Les ingénieurs examineront le matériau, le processus, les finitions et la livraison en fonction de l'utilisation réelle.