
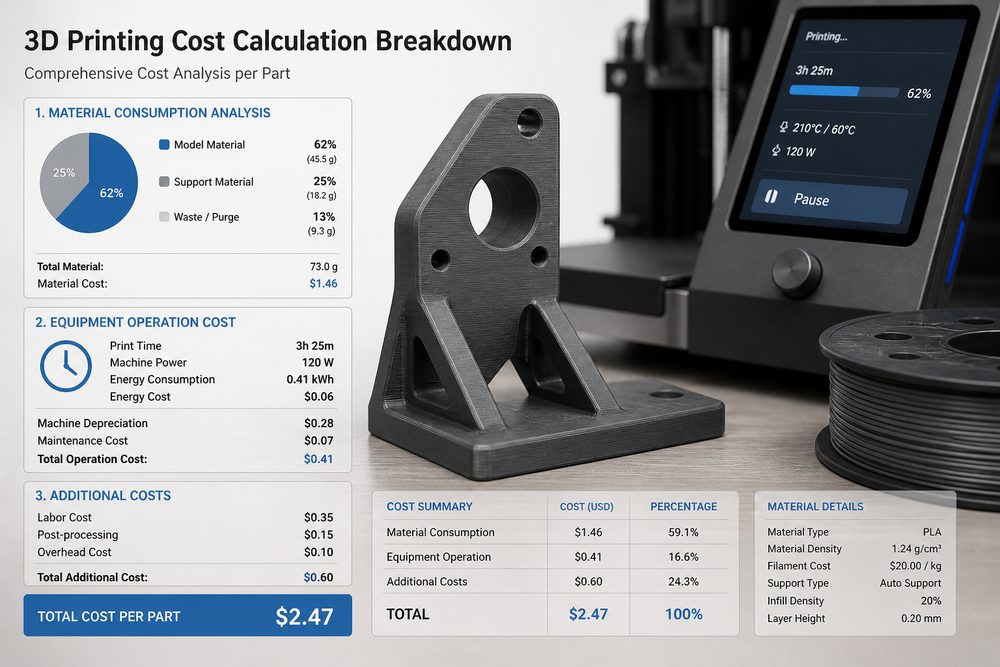
原価計算の重要性と課題
原価計算は、3Dプリントサービス企業が科学的な価格設定と的確な利益管理を実現するための基礎的な業務である。従来の製造業における原価計算手法は、3Dプリントサービスの特徴に完全には適合しない。主な理由は、工程の多様性によって原価構造が複雑になること、小ロット多品種生産モデルでは原価配賦が難しいこと、カスタマイズサービスでは原価予測に不確実性が生じることにある。科学的な原価計算体系を構築することは、3Dプリントサービス企業の市場競争力向上にとって重要な意義を持つ。
原価構成の分析
3Dプリントサービスの原価構成は、主に直接原価と間接原価の2大カテゴリに分けられる。直接原価とは、特定の受注やプロジェクトに直接集計できる原価であり、材料費、設備減価償却費、人件費などが含まれる。材料費は直接原価の主要構成要素であり、基材、サポート材、後処理用消耗品などが含まれる。工程ごとに材料利用率には大きな差があり、FDM工程の材料利用率は通常80~90%、SLA工程は95%以上、SLS工程はほぼ100%に達する。
設備減価償却費も重要な直接原価の一つである。EOS M290金属3Dプリンターを例にすると、設備購入費は約200万元で、10年償却で計算した場合、1日あたりの償却費は約548元となる。設備稼働率や保守・点検などの要因を考慮すると、実際の償却費は設備利用率に応じて調整する必要がある。人件費には、オペレーター、技術者、品質検査員など、生産に直接関与する各種人員の賃金が含まれ、作業時間に応じて個別受注へ配賦する必要がある。
間接原価とは、特定の受注に直接集計できない原価であり、工場賃借料、水道光熱費、管理費、販売費などが含まれる。間接原価の合理的な配賦は原価計算における難所であり、科学的な配賦基準と方法を確立する必要がある。
計算モデルの設計
活動基準原価計算(ABC)は、3Dプリントサービスの原価計算に推奨される方法である。この方法は、活動の識別、原価の集計、要因の特定、配賦率の算出などの手順を通じて、原価を精緻に配分する。あるSLA 3Dプリントサービス企業を例にすると、活動センターには前処理業務(モデル確認、スライス配置)、印刷業務、後処理業務(洗浄、硬化、サポート除去)、品質検査業務、梱包・出荷業務が含まれる。各活動センターには明確な原価ドライバーが設定されており、たとえば印刷業務は機械稼働時間を、後処理業務は処理時間をドライバーとする。
典型的な受注を例に原価計算の流れを説明する。ある顧客がABS材質の部品10個を注文し、1個あたりの体積は50cm³、FDM工程で印刷、層高0.2mm、充填率30%とする。材料費の計算:1個あたりの材料使用量は約65cm³(サポート込み)、材料単価は0.8元/cm³、材料費=65×0.8×10=520元。機械稼働時間費:1個あたりの印刷時間は4時間、設備1時間当たりのコストは100元、機械稼働時間費=4×100×10=4000元。後処理費:1個あたりの後処理時間は30分、時間単価は60元、後処理費=0.5×60×10=300元。間接原価配賦:直接人件費の作業時間に応じて配賦し、配賦率は150%、間接原価=(4000+300)×150%=6450元。総原価=520+4000+300+6450=11270元、1個当たり原価は1127元となる。
原価管理戦略
材料費管理では、印刷パラメータを最適化して材料利用率を向上させることが主要な手段である。ある企業はFDM印刷パラメータの体系的最適化により、平均材料利用率を75%から88%へ引き上げ、年間で約12万元の材料費を節約した。材料在庫管理システムを構築し、先入れ先出し管理を実施することで、材料の期限切れによる損失を削減する。サプライヤーとの戦略的提携を構築し、大量購入や価格協定などにより調達コストを削減する。
設備費管理では、設備利用率の向上が鍵となる。受注の統合生産やスマートスケジューリングなどにより、ある企業は設備平均利用率を60%から82%へ引き上げ、製品単位当たりの設備費配賦を大幅に低減した。予防保全体系を構築することで、設備故障による停止時間を削減し、ある企業では予防保全により設備故障率が45%低下し、保守コストが30%削減された。
人件費管理では、自動サポート除去装置やスマートスライスソフトなどの導入により、工程の人手介入を減らす。ある企業は自動後処理装置を導入後、後処理の人件費を60%削減し、効率を3倍に向上させた。同時に、技能研修によって作業効率を高め、ある企業では体系的研修によりオペレーターの平均調整時間が40%短縮された。
価格決定の支援
原価計算データは、価格決定の基礎的支援を提供する。原価加算方式では、原価を基礎として合理的な利益率と市場競争要因を考慮する必要がある。ある企業の価格モデルは、価格=原価×(1+利益率)×市場調整係数であり、利益率は受注規模、顧客との関係、市場競争の程度などに応じて15~40%の範囲で変動し、市場調整係数は閑散期・繁忙期、生産能力利用率などに応じて0.8~1.2の範囲で調整される。
差別化価格戦略の実施には、精緻な原価データの支援が必要である。緊急受注については、短納期生産による設備スケジューリングコストや残業人件費などの追加コストを考慮する必要があり、ある企業では24時間納品の受注に対して30%の特急料金を上乗せしている。大量受注については、原価計算により規模の経済効果を把握し、合理的な価格割引を提供できる。ある企業では100個以上の受注に15%の割引を適用し、合理的な利益を維持しつつ、顧客の定着率も高めている。
計算体系の導入ポイント
原価計算体系の導入には、データ収集基盤の整備が必要である。MESシステムを構築し、生産データの自動収集を実現する。これには設備稼働時間、材料消費量、作業工数などの重要データが含まれる。ある企業はMESシステムにより