
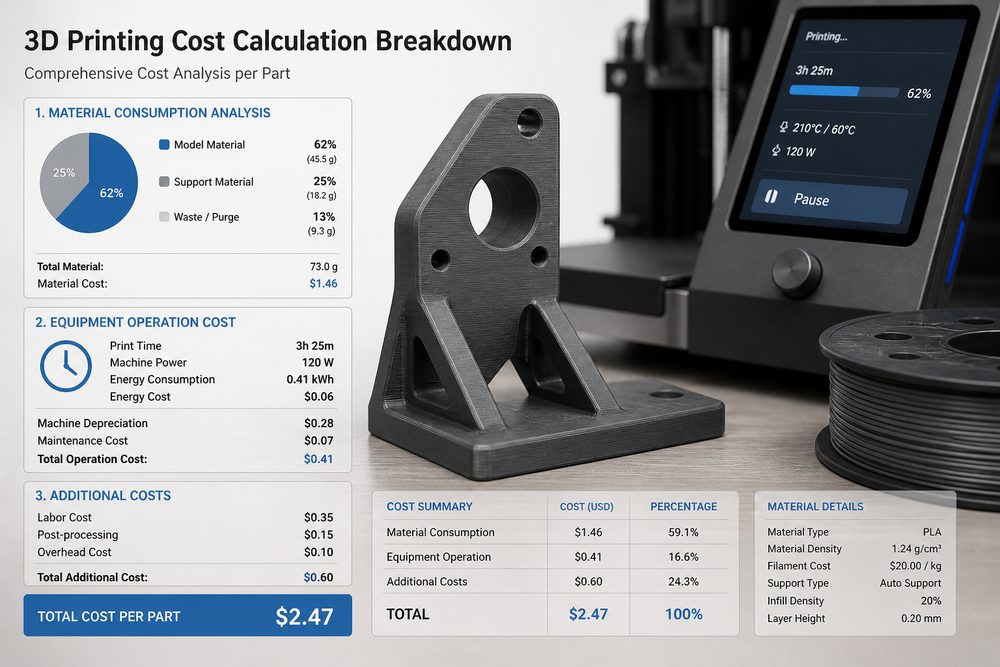
Kepentingan dan Cabaran Perakaunan Kos
Perakaunan kos ialah kerja asas bagi syarikat perkhidmatan pencetakan 3D untuk mencapai penetapan harga yang saintifik dan pengurusan keuntungan yang tepat. Kaedah perakaunan kos dalam industri pembuatan tradisional sukar untuk menyesuaikan sepenuhnya ciri-ciri perkhidmatan pencetakan 3D, yang terutamanya ditunjukkan oleh: kepelbagaian proses yang menyebabkan struktur kos menjadi kompleks, mod pengeluaran kecil kuantiti dengan pelbagai jenis menyukarkan pengagihan kos, dan perkhidmatan tersuai menjadikan ramalan kos mempunyai ketidakpastian. Mewujudkan sistem perakaunan kos yang saintifik adalah amat penting untuk meningkatkan daya saing pasaran syarikat perkhidmatan pencetakan 3D.
Analisis Komposisi Kos
Komposisi kos perkhidmatan pencetakan 3D terutamanya merangkumi dua kategori besar, iaitu kos langsung dan kos tidak langsung. Kos langsung ialah kos yang boleh dikumpulkan terus kepada pesanan atau projek tertentu, termasuk kos bahan, susut nilai peralatan, kos tenaga kerja dan sebagainya. Kos bahan ialah komponen utama kos langsung, termasuk bahan asas, bahan sokongan, bahan habis guna pasca-pemprosesan dan lain-lain; kadar penggunaan bahan bagi proses yang berbeza menunjukkan perbezaan yang ketara, kadar penggunaan bahan bagi proses FDM biasanya 80-90%, proses SLA boleh mencapai lebih 95%, manakala proses SLS hampir 100%.
Susut nilai peralatan ialah satu lagi kos langsung yang penting. Dengan mengambil pencetak 3D logam EOS M290 sebagai contoh, kos pembelian peralatan kira-kira 2 juta yuan, dan jika dikira susut nilai selama 10 tahun, kos susut nilai harian kira-kira 548 yuan. Dengan mengambil kira faktor seperti kadar penggunaan mesin dan penyelenggaraan, kos susut nilai sebenar perlu diselaraskan mengikut kadar penggunaan peralatan. Kos tenaga kerja termasuk gaji pelbagai kakitangan yang terlibat secara langsung dalam pengeluaran, seperti operator, juruteknik, kakitangan pemeriksaan kualiti dan lain-lain, yang perlu diagihkan kepada pesanan tertentu mengikut jam kerja.
Kos tidak langsung ialah kos yang tidak boleh dikumpulkan terus kepada pesanan tertentu, termasuk sewa kilang, bil elektrik dan air, kos pengurusan, kos pemasaran dan lain-lain. Pengagihan kos tidak langsung yang munasabah merupakan kesukaran dalam perakaunan kos, dan perlu mewujudkan asas serta kaedah pengagihan yang saintifik.
Reka Bentuk Model Perakaunan
Kaedah Kos Berasaskan Aktiviti (ABC) ialah kaedah yang disyorkan untuk perakaunan kos perkhidmatan pencetakan 3D. Kaedah ini melalui langkah-langkah mengenal pasti aktiviti, mengumpul kos, menentukan pemacu kos, mengira kadar agihan dan sebagainya untuk mencapai agihan kos yang tepat. Dengan mengambil sebuah syarikat perkhidmatan pencetakan 3D SLA sebagai contoh, pusat aktivitinya termasuk: aktiviti pra-pemprosesan (pemeriksaan model, susun atur slicing), aktiviti pencetakan, aktiviti pasca-pemprosesan (pencucian, pengawetan, penanggalan sokongan), aktiviti pemeriksaan kualiti, dan aktiviti pembungkusan serta penghantaran. Setiap pusat aktiviti telah membina pemacu kos yang jelas, seperti aktiviti pencetakan menggunakan jam mesin sebagai pemacu, manakala aktiviti pasca-pemprosesan menggunakan masa pemprosesan sebagai pemacu.
Dengan mengambil satu pesanan tipikal sebagai contoh untuk menerangkan proses perakaunan kos: seorang pelanggan menempah 10 keping bahagian daripada bahan ABS, setiap keping berisipadu 50cm³, dicetak menggunakan proses FDM, ketinggian lapisan 0.2mm, kadar infill 30%. Pengiraan kos bahan: penggunaan bahan setiap keping kira-kira 65cm³ (termasuk sokongan), harga bahan 0.8 yuan/cm³, kos bahan = 65×0.8×10=520 yuan. Kos jam mesin: masa cetakan setiap keping 4 jam, kos sejam peralatan 100 yuan, kos jam mesin = 4×100×10=4000 yuan. Kos pasca-pemprosesan: masa pasca-pemprosesan setiap keping 30 minit, kos sejam 60 yuan, kos pasca-pemprosesan = 0.5×60×10=300 yuan. Agihan kos tidak langsung: diagihkan berdasarkan jam kerja tenaga kerja langsung, kadar agihan 150%, kos tidak langsung = (4000+300)×150%=6450 yuan. Jumlah kos = 520+4000+300+6450=11270 yuan, kos seunit 1127 yuan.
Strategi Kawalan Kos
Dari segi kawalan kos bahan, meningkatkan kadar penggunaan bahan melalui pengoptimuman parameter pencetakan ialah laluan utama. Sebuah syarikat telah meningkatkan kadar penggunaan bahan purata daripada 75% kepada 88% melalui pengoptimuman sistematik parameter pencetakan FDM, menjimatkan kos bahan kira-kira 120,000 yuan setahun. Mewujudkan sistem pengurusan inventori bahan dan melaksanakan pengurusan masuk dahulu keluar dahulu (FIFO) untuk mengurangkan kerugian bahan tamat tempoh. Mewujudkan hubungan kerjasama strategik dengan pembekal melalui pembelian pukal, perjanjian harga dan kaedah lain untuk mengurangkan kos pembelian.
Dari segi kawalan kos peralatan, meningkatkan kadar penggunaan peralatan adalah kunci. Melalui penyusunan pesanan secara bersepadu dan penjadualan pintar, sebuah syarikat telah meningkatkan kadar penggunaan peralatan purata daripada 60% kepada 82%, sekali gus mengurangkan agihan kos peralatan bagi setiap unit produk dengan ketara. Mewujudkan sistem penyelenggaraan pencegahan untuk mengurangkan masa henti akibat kerosakan peralatan; sebuah syarikat melalui penyelenggaraan pencegahan telah menurunkan kadar kerosakan peralatan sebanyak 45% dan mengurangkan kos penyelenggaraan sebanyak 30%.
Dari segi kawalan kos tenaga kerja, mengurangkan penglibatan manual melalui pengoptimuman proses, seperti menggunakan peralatan penanggalan sokongan automatik, perisian slicing pintar dan sebagainya. Selepas sebuah syarikat memperkenalkan peralatan pasca-pemprosesan automatik, kos tenaga kerja pasca-pemprosesan berkurang 60% dan kecekapan meningkat 3 kali ganda. Pada masa yang sama, meningkatkan kecekapan operasi kakitangan melalui latihan kemahiran; sebuah syarikat melalui latihan sistematik telah memendekkan purata masa penyahsetelan operator sebanyak 40%.
Sokongan Keputusan Penetapan Harga
Data perakaunan kos menyediakan sokongan asas untuk keputusan penetapan harga. Dalam kaedah penetapan harga berasaskan kos tambah, perlu mempertimbangkan kadar keuntungan yang munasabah dan faktor persaingan pasaran berdasarkan kos. Model penetapan harga sebuah syarikat ialah: harga = kos×(1+kadar keuntungan)×pekali pelarasan pasaran, di mana kadar keuntungan berubah antara 15-40% bergantung pada faktor seperti skala pesanan, hubungan pelanggan, tahap persaingan pasaran dan lain-lain, manakala pekali pelarasan pasaran diselaraskan antara 0.8-1.2 bergantung pada faktor seperti musim puncak dan luar puncak, kadar penggunaan kapasiti dan sebagainya.
Pelaksanaan strategi penetapan harga berbeza memerlukan sokongan data kos yang tepat. Bagi pesanan segera, perlu mengambil kira kos tambahan seperti kos penjadualan peralatan akibat pengeluaran dipercepatkan dan kos tenaga kerja lebih masa; sebuah syarikat mengenakan bayaran segera tambahan 30% untuk pesanan penghantaran dalam masa 24 jam. Bagi pesanan kuantiti besar, perakaunan kos boleh mengenal pasti kesan skala dan memberikan diskaun harga yang munasabah; sebuah syarikat memberikan diskaun 15% untuk pesanan melebihi 100 keping, yang bukan sahaja mengekalkan keuntungan yang munasabah, tetapi juga meningkatkan kesetiaan pelanggan.
Perkara Utama Pelaksanaan Sistem Perakaunan
Pelaksanaan sistem perakaunan kos memerlukan asas pengumpulan data yang sempurna. Wujudkan sistem MES untuk merealisasikan pengumpulan automatik data pengeluaran, termasuk masa operasi peralatan, jumlah penggunaan bahan, jam kerja tenaga kerja dan data penting lain. Sebuah syarikat melalui sistem MES telah merealisasikan
Hantar model, lukisan, imej atau nota bertulis. Jurutera akan menyemak bahan, proses, penyempurnaan dan penghantaran berdasarkan penggunaan sebenar.