
成本核算的重要性与挑战
成本核算是3D打印服务企业实现科学定价、精准盈利管理的基础性工作。传统制造业的成本核算方法难以完全适应3D打印服务的特点,主要表现在:工艺多样性导致成本结构复杂,小批量多品种生产模式使成本分摊困难,定制化服务使成本预测存在不确定性。建立科学的成本核算体系,对提升3D打印服务企业的市场竞争力具有重要意义。
成本构成分析
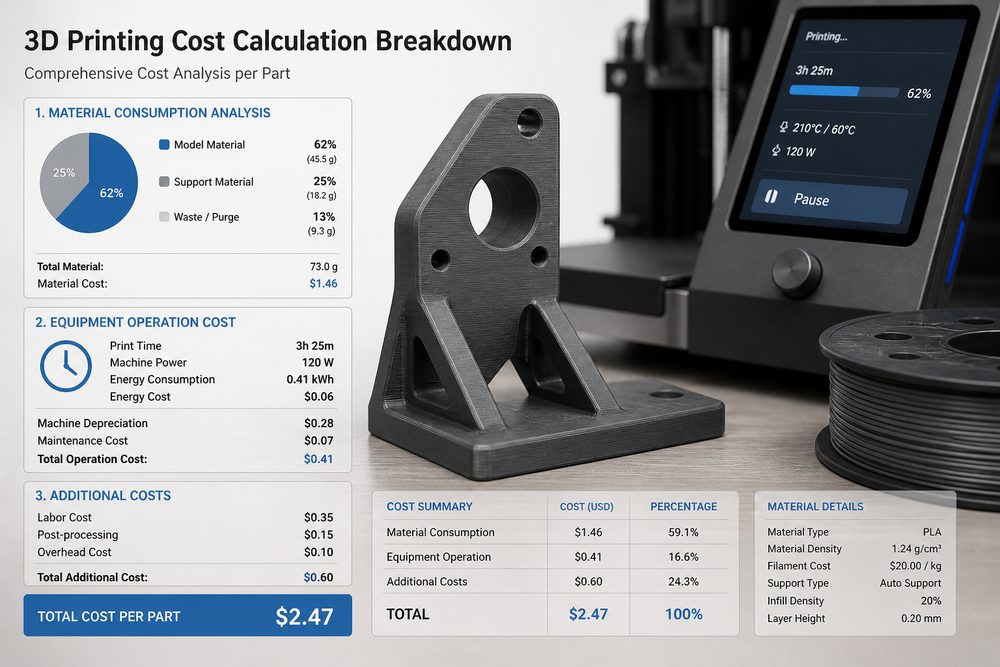
3D打印服务的成本构成主要包括直接成本和间接成本两大类。直接成本是指能够直接归集到具体订单或项目的成本,包括材料成本、设备折旧、人工成本等。材料成本是直接成本的主要组成部分,包括基材、支撑材料、后处理耗材等,不同工艺的材料利用率差异显著,FDM工艺材料利用率通常在80-90%,SLA工艺可达95%以上,SLS工艺则接近100%。
设备折旧是另一项重要直接成本。以EOS M290金属3D打印机为例,设备购置成本约200万元,按10年折旧计算,日折旧成本约548元。考虑到设备开机率、维护保养等因素,实际折旧成本需要根据设备利用率进行调整。人工成本包括操作人员、技术人员、质检人员等直接参与生产的各类人员薪酬,需按照工时分摊到具体订单。
间接成本是指无法直接归集到具体订单的成本,包括厂房租金、水电费、管理费用、营销费用等。间接成本的合理分摊是成本核算的难点,需要建立科学的分摊基准和方法。
核算模型设计
作业成本法(ABC)是3D打印服务成本核算的推荐方法。该方法通过识别作业、归集成本、确定动因、计算分配率等步骤,实现成本的精准分配。以某SLA 3D打印服务企业为例,其作业中心设置包括:前处理作业(模型检查、切片排版)、打印作业、后处理作业(清洗、固化、去支撑)、质检作业、包装发货作业。每个作业中心都建立了明确的成本动因,如打印作业以机时为动因,后处理作业以处理时间为动因。
以一个典型订单为例说明成本核算过程:某客户订购10件ABS材质零件,单件体积50cm³,采用FDM工艺打印,层高0.2mm,填充率30%。材料成本计算:单件材料用量约65cm³(含支撑),材料单价0.8元/cm³,材料成本=65×0.8×10=520元。机时成本:单件打印时间4小时,设备小时成本100元,机时成本=4×100×10=4000元。后处理成本:单件后处理时间30分钟,小时成本60元,后处理成本=0.5×60×10=300元。间接成本分摊:按直接人工工时分摊,分摊率150%,间接成本=(4000+300)×150%=6450元。综合成本=520+4000+300+6450=11270元,单件成本1127元。
成本控制策略
材料成本控制方面,通过优化打印参数提升材料利用率是主要途径。某企业通过对FDM打印参数的系统优化,将平均材料利用率从75%提升至88%,年节约材料成本约12万元。建立材料库存管理系统,实施先进先出管理,减少材料过期损失。与供应商建立战略合作关系,通过批量采购、价格协议等方式降低采购成本。
设备成本控制方面,提高设备利用率是关键。通过订单合并排产、智能调度等方式,某企业将设备平均利用率从60%提升至82%,显著降低了单位产品的设备成本分摊。建立预防性维护体系,减少设备故障停机时间,某企业通过预防性维护使设备故障率下降45%,维护成本降低30%。
人工成本控制方面,通过工艺优化减少人工介入环节,如采用自动化去支撑设备、智能切片软件等。某企业引入自动化后处理设备后,后处理人工成本降低60%,效率提升3倍。同时,通过技能培训提升人员操作效率,某企业通过系统培训使操作人员平均调试时间缩短40%。
定价决策支持
成本核算数据为定价决策提供基础支撑。在成本加成定价法中,需要在成本基础上考虑合理的利润率和市场竞争因素。某企业的定价模型为:价格=成本×(1+利润率)×市场调整系数,其中利润率根据订单规模、客户关系、市场竞争程度等因素在15-40%之间浮动,市场调整系数根据淡旺季、产能利用率等因素在0.8-1.2之间调整。
差异化定价策略的实施需要成本数据的精准支持。对于紧急订单,需要考虑加急生产导致的设备调度成本、加班人工成本等额外成本,某企业对24小时交付的订单加收30%加急费。对于大批量订单,成本核算可以识别规模效应,给予合理的价格优惠,某企业对100件以上订单给予15%折扣,既保持了合理利润,又提升了客户粘性。
核算体系实施要点
成本核算体系的实施需要完善的数据采集基础。建立MES系统实现生产数据的自动采集,包括设备运行时间、材料消耗量、人工工时等关键数据。某企业通过MES系统实现了90%以上成本数据的自动采集,核算效率提升5倍,数据准确性显著提高。
建立标准成本库是提升核算效率的有效方法。针对不同工艺、不同材料、不同规格的产品,建立标准成本参数库,如标准材料消耗率、标准机时费率、标准人工工时等。某企业建立了包含500多个标准成本项的参数库,使报价响应时间从原来的2天缩短至4小时。
定期进行成本分析是持续改进的基础。通过成本差异分析、成本结构分析、成本趋势分析等方法,识别成本控制的关键点和改进方向。某企业通过成本分析发现支撑材料消耗占比过高,通过工艺优化将支撑材料消耗降低35%,年节约成本约20万元。
结语
科学的成本核算体系是3D打印服务企业实现可持续发展的基础保障。通过建立完善的成本核算体系,企业可以实现成本管理的精准化,为定价决策提供数据支撑,为成本控制指明方向,最终提升企业的市场竞争力和盈利能力。随着数字化技术的深入应用,成本核算体系将更加智能化、实时化,为企业的精细化管理提供更强有力的支撑。