

解释没有模型怎么办、材料怎么选、壁厚怎么设计等基础问题。

企业制造
3D打印设备投资的资本预算方法:从净现值、内部收益率到敏感性分析的决策框架
设备投资决策不能只算TCO。本文给出面向3D打印产能建设的资本预算框架:用折现现金流处理时间价值,用净现值与内部收益率给出明确阈值,用三档情景与敏感性分析显式暴露利用率、单价、能耗与单耗的波动风险,并给出盈亏平衡利用率与投后复核节点的计算方法。
成本核算

企业制造
3D打印惰性气体消耗的工程化管控:从纯度判据、管路检漏到单位件气耗的核算方法
金属3D打印的惰性气体消耗常被视为可忽略的辅助材料,实则单缸可达80–150 m³、成本千元以上。本文拆解吹扫、洗气、粉末处理与非计划损失四项构成,给出氧含量与露点的三条质量判据、保压检漏与待机基线流量的泄漏量化方法,以及单位件气耗的核算口径与分级用气、合缸排产的优化路径,把气体从模糊账单变为可管理的工程参数。
成本核算
金属3D打印

企业制造
3D打印与传统制造的替代边界:数量—复杂度矩阵、经济批量临界点与切换成本的量化决策方法
增材制造与传统制造之间不存在绝对优劣,只有边界条件。本文给出可落地的替代判断框架:先用数量—复杂度矩阵定位,再用临界批量公式 N=F/(c2-c1) 精算,然后把数据重构、后处理链路、质量验证与切换回退四类隐性成本纳入同一张比选表,最后以小批量试制与首件鉴定闭环校正参数,让工艺路线决策从经验判断走向可核算、可复现、可审计。
成本核算

企业制造
3D打印服务的作业成本核算(ABC):从成本动因到产能利用率的精细化模型
为什么同一台设备、同一种材料,有的订单赚钱、有的悄悄亏损?本文拆解3D打印服务企业的作业成本法(ABC)核算路径:从资源动因与作业动因的两层归集,到打印成形、清粉去支撑、检测、工艺评审等关键作业中心的动因选择,再到产能利用率对固定成本摊薄的放大效应,并给出工单级在制品成本滞留与分阶段落地建议,让报价建立在可追溯的作业数据而非经验估算之上。
成本核算
企业制造
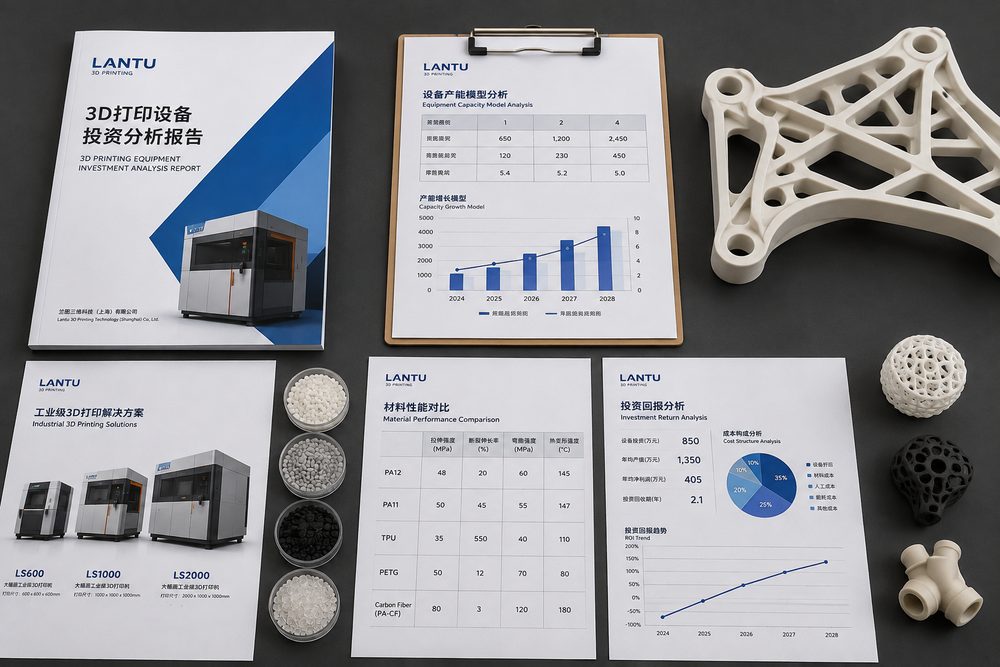
3D打印设备投资决策:从产能模型到现金流回收的评估方法
购买3D打印设备不能只比较设备价格和成型尺寸,还要评估订单结构、材料体系、后处理能力、人员成本、维护风险与现金流回收周期。本文提供一套面向企业的设备投资决策框架,帮助判断何时自建产能、何时外部协同更合理。
成本核算
企业制造
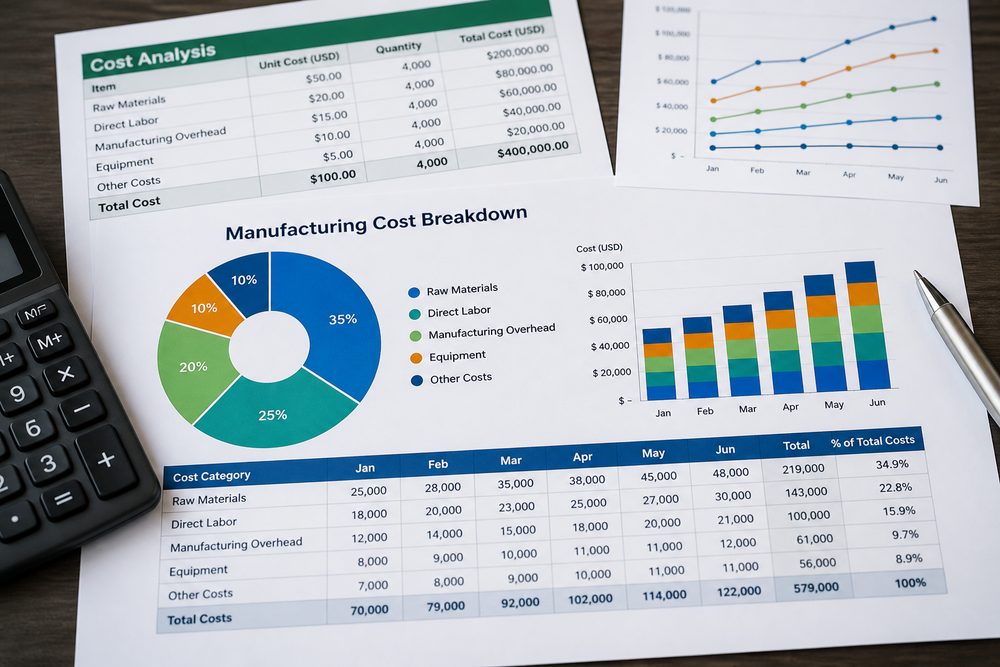
3D打印企业成本控制与报价策略:材料、工时、利润的全面核算方法
科学的成本核算和报价策略是3D打印企业盈利的基础。本文详细介绍材料成本、设备折旧、人工工时、管理费用的核算方法,以及不同业务模式的报价策略。
成本控制
成本核算

企业制造
企业打样成本核算方法:3D打印对比传统CNC的总成本
打样阶段成本核算不能只比较表面报价,要综合考虑开模费、人工工时、材料损耗和返修率。3D打印在小批量打样中通常有综合成本优势。
成本核算