
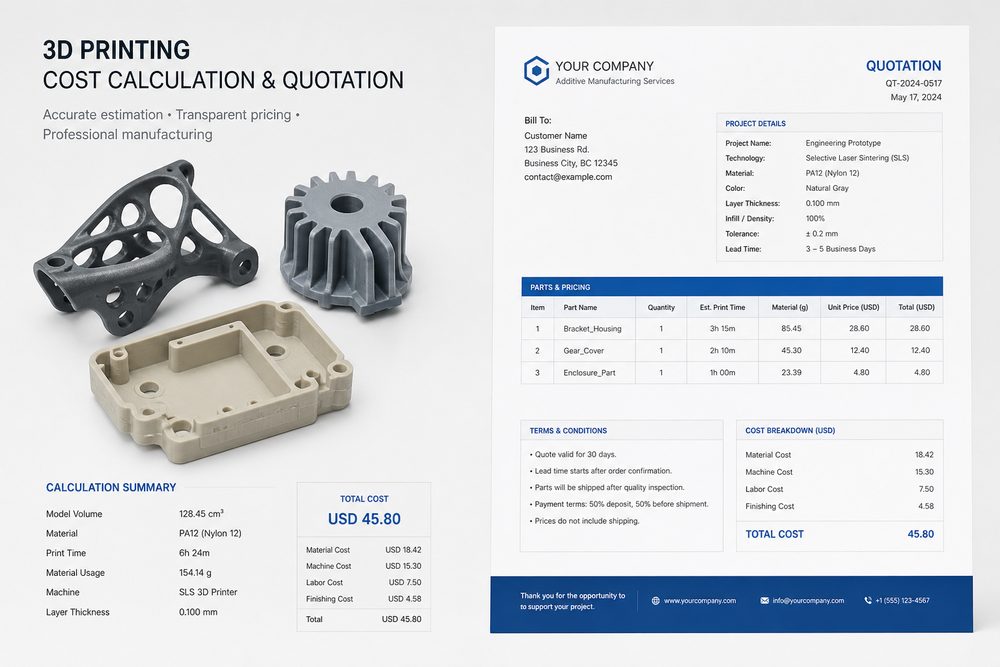
Giới thiệu: Giá trị cốt lõi và thách thức của báo giá đơn hàng
Trong ngành dịch vụ in 3D, báo giá đơn hàng không chỉ là quá trình xác định giá, mà còn là một khâu quan trọng để thể hiện năng lực chuyên môn, xây dựng niềm tin với khách hàng và hiện thực hóa giá trị kinh doanh. Một hệ thống báo giá khoa học, minh bạch có thể nổi bật giữa môi trường cạnh tranh khốc liệt, giành được sự hợp tác lâu dài từ khách hàng.
Tuy nhiên, nhiều doanh nghiệp dịch vụ in 3D đang đối mặt với không ít thách thức trong khâu báo giá: tính toán chi phí không chính xác dẫn đến biên lợi nhuận không đủ, tiêu chuẩn báo giá không thống nhất gây ra nghi ngờ từ khách hàng, trình bày giá trị chưa đầy đủ khiến doanh nghiệp rơi vào vòng xoáy cạnh tranh giá. Những vấn đề này trực tiếp ảnh hưởng đến khả năng sinh lời và năng lực cạnh tranh trên thị trường của doanh nghiệp.
Bài viết này sẽ từ bốn khía cạnh gồm tính toán chi phí, định giá theo giá trị, quy trình chuẩn hóa và cơ chế giao tiếp, hệ thống hóa phương pháp xây dựng quy trình báo giá đơn hàng dịch vụ in 3D, hỗ trợ doanh nghiệp thực hiện quản lý báo giá chuyên nghiệp và minh bạch.
1. Mô hình tính toán chi phí: Xây dựng hệ thống phân tích chi phí chính xác
1.1 Tính toán chi phí trực tiếp
Chi phí trực tiếp là thành phần cơ bản của báo giá, bao gồm chi phí vật liệu, chi phí sử dụng thiết bị và chi phí nhân công.
Tính chi phí vật liệu: Dựa trên tệp mô hình do khách hàng cung cấp, tính thể tích và khối lượng vật liệu cần dùng. Đối với in FDM, cần tính đến tỷ lệ co ngót của vật liệu và lượng vật liệu tiêu hao cho cấu trúc đỡ; đối với in SLM, cần xem xét tỷ lệ thu hồi bột và hao hụt vật liệu.
Chi phí sử dụng thiết bị: Bao gồm khấu hao thiết bị, tiêu hao năng lượng và chi phí chiếm dụng thời gian máy. Chênh lệch chi phí giữa các loại thiết bị theo công nghệ là rất lớn, chi phí theo giờ của thiết bị SLM có thể gấp 5-10 lần thiết bị FDM.
Chi phí nhân công: Bao gồm công lao động ở các khâu tiền xử lý (cắt lát, sắp xếp), giám sát in, hậu xử lý (loại bỏ vật đỡ, mài, kiểm tra) và các công đoạn khác. Cần xây dựng thư viện giờ công tiêu chuẩn, ước tính thời gian theo độ phức tạp của chi tiết và yêu cầu công nghệ.
1.2 Phân bổ chi phí gián tiếp
Chi phí gián tiếp bao gồm tiền thuê mặt bằng, chi phí quản lý, khấu hao thiết bị kiểm tra chất lượng, chi phí marketing, v.v. Cần xây dựng cơ chế phân bổ hợp lý, thường áp dụng phương pháp phân bổ theo giờ công hoặc theo giá trị đơn hàng.
Đối với doanh nghiệp quy mô lớn, nên xây dựng chế độ trung tâm chi phí, phân bổ chính xác chi phí gián tiếp cho từng đơn vị kinh doanh khác nhau, qua đó thực hiện tính toán chi phí chính xác.
1.3 Công cụ tính toán chi phí
Xây dựng các công cụ như máy tính tiêu hao vật liệu, bảng ước tính giờ công thiết bị, thư viện tiêu chuẩn giờ công nhân lực, để thực hiện tính toán chi phí nhanh chóng và chính xác. Đối với các chi tiết thường dùng và quy trình tiêu chuẩn, có thể xây dựng thư viện tham chiếu chi phí để nâng cao hiệu quả báo giá.
2. Chiến lược định giá theo giá trị: Từ định hướng chi phí sang định hướng giá trị
2.1 Logic cốt lõi của định giá theo giá trị
Định giá theo giá trị là định giá dựa trên giá trị thực tế mà khách hàng nhận được, thay vì dựa trên chi phí. Giá trị của dịch vụ in 3D thể hiện ở giao hàng nhanh, mức độ tự do trong thiết kế, tính kinh tế cho sản xuất lô nhỏ, năng lực tùy chỉnh, v.v.
Giá trị giao hàng nhanh: So với chu kỳ giao hàng vài tuần, thậm chí vài tháng của quy trình sản xuất truyền thống, in 3D có thể hoàn thành trong vài ngày. Với các dự án nhạy cảm về thời gian, khách hàng sẵn sàng trả giá cao hơn.
Giá trị tự do thiết kế: In 3D có thể chế tạo những cấu trúc phức tạp mà quy trình truyền thống khó thực hiện, như chi tiết tích hợp, kênh dẫn bên trong, cấu trúc lưới, v.v. Những cải tiến thiết kế này mang lại nâng cao hiệu năng và cải thiện chức năng, là nguồn giá trị quan trọng.
Giá trị kinh tế cho sản xuất lô nhỏ: Đối với sản xuất số lượng nhỏ, in 3D không cần làm khuôn, tránh được khoản đầu tư khuôn mẫu lớn của sản xuất truyền thống, tạo lợi thế chi phí rõ rệt trong các tình huống lô nhỏ.
2.2 Chiến lược định giá khác biệt
Xây dựng chiến lược định giá khác biệt dựa trên loại khách hàng, đặc điểm dự án và nội dung dịch vụ.
Định giá theo cấp khách hàng: Cung cấp mức giá ưu đãi cho khách hàng hợp tác lâu dài, áp dụng giá tiêu chuẩn cho khách hàng một lần, tính thêm phí gấp cho đơn hàng khẩn.
Định giá theo cấp dịch vụ: Dịch vụ cơ bản (chỉ in) áp dụng mức giá thấp hơn, các dịch vụ gia tăng (tối ưu thiết kế, hậu xử lý, kiểm tra chất lượng) thu phí riêng, hình thành hệ thống giá nhiều tầng.
Định giá theo cấp công nghệ: Chi phí và giá trị của các công nghệ và vật liệu khác nhau có sự chênh lệch đáng kể. In kim loại, in vật liệu hiệu năng cao có thể có giá gấp 3-10 lần so với in vật liệu tiêu chuẩn.
2.3 Tham khảo định giá cạnh tranh
Thường xuyên khảo sát tình hình thị trường, tìm hiểu mức giá và chiến lược báo giá của các đơn vị cùng ngành. Tuy nhiên, tránh cạnh tranh giá thấp một cách mù quáng; nên định giá dựa trên lợi thế và giá trị đề xuất của chính mình.
3. Hệ thống chuẩn hóa báo giá: Thực hiện quản lý báo giá minh bạch và chuyên nghiệp
3.1 Chuẩn hóa phiếu báo giá
Xây dựng mẫu phiếu báo giá chuẩn hóa, bao gồm các yếu tố sau:
- Thông tin dự án: Số đơn hàng, tên khách hàng, tên dự án, ngày báo giá, thời hạn hiệu lực
- Thông tin chi tiết chi tiết: Tên chi tiết, số lượng, vật liệu, công nghệ, thời gian giao hàng
- Chi tiết chi phí: Phí vật liệu, phí in, phí hậu xử lý, phí kiểm tra, phí đóng gói và vận chuyển
- Điều khoản dịch vụ: Phương thức thanh toán, tiêu chuẩn chất lượng, dịch vụ hậu mãi, trách nhiệm vi phạm hợp đồng
- Ghi chú bổ sung: Đề xuất kỹ thuật, cảnh báo rủi ro, phương án thay thế
3.2 Quy trình báo giá
Gửi mô hình, bản vẽ, hình ảnh hoặc ghi chú bằng văn bản. Kỹ sư sẽ xem xét vật liệu, quy trình, hoàn thiện và giao hàng dựa trên sử dụng thực tế.