
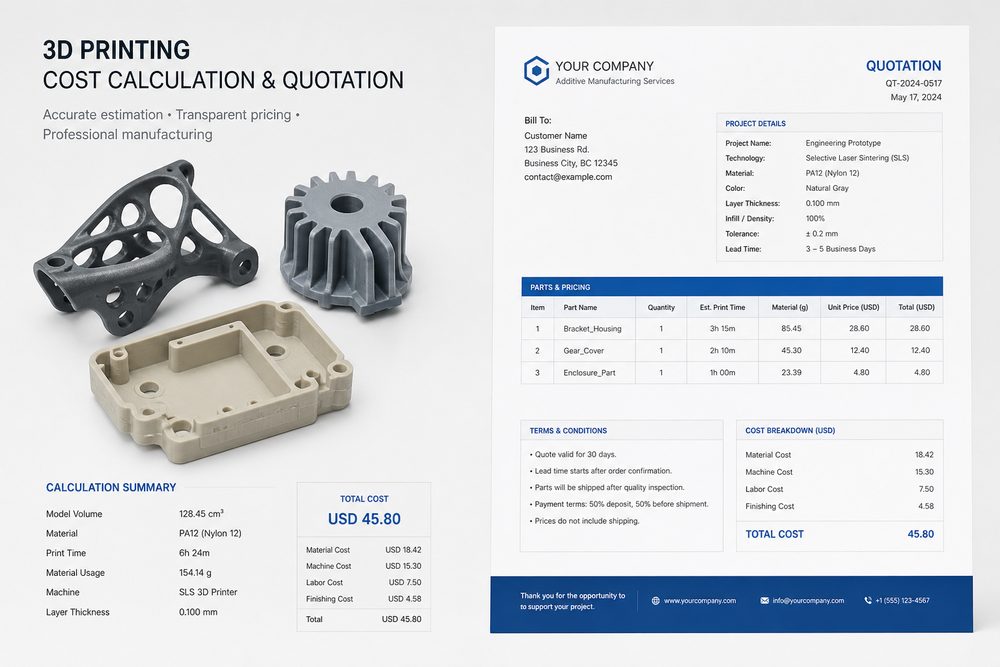
المقدمة: القيمة الأساسية والتحديات في تسعير الطلبات
في صناعة خدمات الطباعة ثلاثية الأبعاد، لا يُعد تسعير الطلبات مجرد عملية تحديد للسعر، بل هو أيضًا حلقة مهمة لإظهار الكفاءة المهنية، وبناء ثقة العملاء، وتحقيق القيمة التجارية. إن نظام تسعير علمي وشفاف قادر على التميز في سوق تنافسية شرسة، وكسب تعاون العملاء على المدى الطويل.
ومع ذلك، تواجه العديد من شركات خدمات الطباعة ثلاثية الأبعاد تحديات عديدة في مرحلة التسعير: عدم دقة احتساب التكاليف مما يؤدي إلى ضعف هامش الربح، وعدم توحيد معايير التسعير مما يثير شكوك العملاء، وضعف إبراز القيمة مما يوقعها في مستنقع حرب الأسعار. وتؤثر هذه المشكلات مباشرةً في قدرة الشركة على تحقيق الربحية وتعزيز قدرتها التنافسية في السوق.
ستتناول هذه المقالة من أربعة أبعاد: احتساب التكاليف، والتسعير القائم على القيمة، والعمليات المعيارية، وآلية التواصل، وتعرض بصورة منهجية طريقة بناء عملية تسعير طلبات خدمات الطباعة ثلاثية الأبعاد، بما يساعد الشركات على تحقيق إدارة تسعير احترافية وشفافة.
أولًا: نموذج احتساب التكاليف: بناء نظام دقيق لتحليل التكاليف
1.1 احتساب التكاليف المباشرة
التكاليف المباشرة هي المكوّن الأساسي للتسعير، وتشمل تكلفة المواد، وتكلفة استخدام المعدات، وتكلفة العمالة.
حساب تكلفة المواد: بناءً على ملف النموذج المقدم من العميل، يتم حساب حجم ووزن المواد المطلوبة. بالنسبة للطباعة بتقنية FDM، ينبغي أخذ معدل انكماش المادة واستهلاك مادة الدعامات في الاعتبار؛ أما بالنسبة للطباعة بتقنية SLM، فيجب مراعاة معدل استرجاع المسحوق وفقدان المواد.
تكلفة استخدام المعدات: تشمل استهلاك المعدات، واستهلاك الطاقة، وتكلفة شغل الوقت. وتختلف تكاليف المعدات باختلاف العمليات بشكل ملحوظ، إذ يمكن أن تصل التكلفة بالساعة لمعدات SLM إلى 5-10 أضعاف تكلفة معدات FDM.
تكلفة العمالة: تشمل ساعات العمل في مراحل المعالجة المسبقة (التقسيم الطبقي، الترتيب)، ومراقبة الطباعة، والمعالجة اللاحقة (إزالة الدعامات، الصقل، الفحص). ومن الضروري إنشاء مكتبة معيارية لساعات العمل، تُقدَّر فيها الساعات وفقًا لتعقيد القطعة ومتطلبات العملية.
1.2 توزيع التكاليف غير المباشرة
تشمل التكاليف غير المباشرة إيجار الموقع، والمصاريف الإدارية، واستهلاك معدات فحص الجودة، وتكاليف التسويق، وغيرها. ومن الضروري إنشاء آلية توزيع معقولة، وعادةً ما يُستخدم أسلوب التوزيع بحسب ساعات العمل أو بحسب قيمة الطلب.
بالنسبة للشركات واسعة النطاق، يُنصح بإنشاء نظام لمراكز التكلفة، لتوزيع التكاليف غير المباشرة بدقة على وحدات الأعمال المختلفة، وتحقيق احتساب دقيق للتكاليف.
1.3 أدوات احتساب التكاليف
إنشاء أدوات مثل حاسبة استهلاك المواد، وجدول تقدير ساعات عمل المعدات، ومكتبة معيارية لساعات العمل، لتحقيق احتساب سريع ودقيق للتكاليف. وبالنسبة للأجزاء الشائعة والعمليات القياسية، يمكن إنشاء مكتبة مرجعية للتكاليف، لتحسين كفاءة التسعير.
ثانيًا: استراتيجية التسعير القائمة على القيمة: من التوجه نحو التكلفة إلى التوجه نحو القيمة
2.1 المنطق الأساسي للتسعير القائم على القيمة
يعتمد التسعير القائم على القيمة على القيمة الفعلية التي يحصل عليها العميل، بدلًا من الاعتماد على التكلفة. وتتمثل قيمة خدمات الطباعة ثلاثية الأبعاد في سرعة التسليم، وحرية التصميم، والجدوى الاقتصادية للدفعات الصغيرة، وقدرات التخصيص، وغيرها.
قيمة سرعة التسليم: مقارنةً بدورات التسليم في التصنيع التقليدي التي تستغرق أسابيع أو حتى أشهر، يمكن للطباعة ثلاثية الأبعاد الإنجاز خلال أيام قليلة. وفي المشاريع الحساسة زمنيًا، يكون العملاء مستعدين لدفع سعر أعلى.
قيمة حرية التصميم: يمكن للطباعة ثلاثية الأبعاد تصنيع هياكل معقدة يصعب تحقيقها بالطرق التقليدية، مثل الأجزاء المدمجة، والقنوات الداخلية، والهياكل الشبكية. وتُعد التحسينات في الأداء والتحسينات الوظيفية الناتجة عن هذه الابتكارات التصميمية مصدرًا مهمًا للقيمة.
قيمة الجدوى الاقتصادية للدفعات الصغيرة: بالنسبة للإنتاج بكميات صغيرة، لا تحتاج الطباعة ثلاثية الأبعاد إلى صنع قوالب، مما يتجنب الاستثمار الكبير في القوالب في التصنيع التقليدي، ويمنحها ميزة تكلفة واضحة في سيناريوهات الإنتاج الصغير.
2.2 استراتيجية التسعير المتمايز
تُوضع استراتيجيات تسعير متمايزة وفقًا لنوع العميل، وخصائص المشروع، ومحتوى الخدمة.
تسعير حسب فئة العميل: تُقدَّم أسعار تفضيلية للعملاء ذوي التعاون طويل الأمد، وتُطبَّق الأسعار القياسية على العملاء لمرة واحدة، وتُفرض رسوم عاجلة على الطلبات المستعجلة.
تسعير حسب مستوى الخدمة: تُطبَّق أسعار منخفضة نسبيًا على الخدمات الأساسية (الطباعة فقط)، بينما تُفرض رسوم منفصلة على الخدمات ذات القيمة المضافة (تحسين التصميم، المعالجة اللاحقة، فحص الجودة)، لتشكيل نظام أسعار متعدد المستويات.
تسعير حسب مستوى العملية: تختلف التكاليف والقيمة بشكل ملحوظ باختلاف العمليات والمواد. ويمكن أن يكون سعر الطباعة المعدنية وطباعة المواد عالية الأداء من 3 إلى 10 أضعاف سعر الطباعة بالمواد القياسية.
2.3 مرجع التسعير التنافسي
إجراء بحوث دورية حول أوضاع السوق لفهم مستويات الأسعار واستراتيجيات التسعير لدى المنافسين. ومع ذلك، ينبغي تجنب المنافسة العمياء على الأسعار المنخفضة، واعتماد التسعير على أساس المزايا الخاصة بالقيمة التي تقدمها الشركة.
ثالثًا: نظام توحيد التسعير: تحقيق إدارة تسعير شفافة واحترافية
3.1 توحيد نموذج عرض السعر
إنشاء قالب موحد لعرض السعر يتضمن العناصر التالية:
- معلومات المشروع: رقم الطلب، اسم العميل، اسم المشروع، تاريخ عرض السعر، مدة الصلاحية
- معلومات القطعة: اسم القطعة، الكمية، المادة، العملية، مدة التسليم
- تفاصيل التكلفة: تكلفة المواد، تكلفة الطباعة، تكلفة المعالجة اللاحقة، تكلفة الفحص، تكلفة التغليف والنقل
- شروط الخدمة: طريقة الدفع، معايير الجودة، خدمة ما بعد البيع، المسؤولية عن الإخلال بالعقد
- ملاحظات إضافية: توصيات تقنية، تنبيهات بالمخاطر، بدائل مقترحة
3.2 سير عرض السعر
أرسل نموذجاً أو رسمة أو صورة أو ملاحظات مكتوبة. سيقوم المهندسون بمراجعة المادة والعملية والتشطيب والتسليم بناءً على الاستخدام الفعلي.