
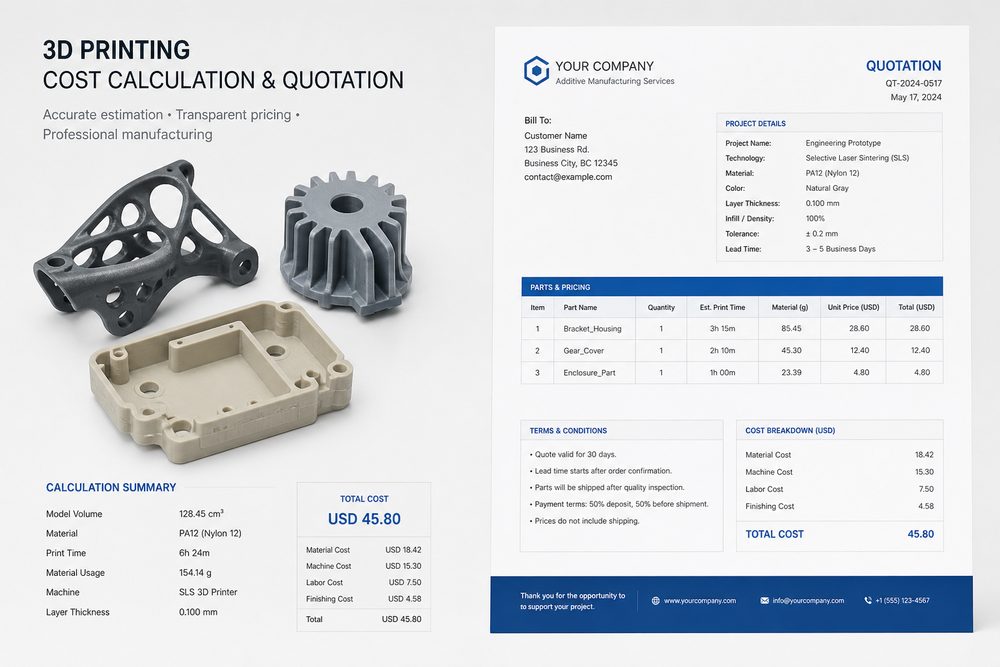
Введение: ключевая ценность и вызовы расчёта стоимости заказа
В индустрии услуг 3D-печати расчёт стоимости заказа — это не только процесс определения цены, но и важный этап, демонстрирующий профессиональные компетенции, формирующий доверие клиентов и создающий коммерческую ценность. Научно выстроенная и прозрачная система расчёта позволяет выделиться в жёсткой рыночной конкуренции и завоевать долгосрочное сотрудничество клиентов.
Однако многие компании, предоставляющие услуги 3D-печати, сталкиваются на этапе расчёта стоимости со множеством проблем: неточный учёт затрат приводит к недостаточной прибыли, отсутствие единых стандартов вызывает сомнения у клиентов, а слабая демонстрация ценности втягивает компанию в ценовую войну. Эти проблемы напрямую влияют на прибыльность и конкурентоспособность бизнеса.
В данной статье с четырёх точек зрения — учёт затрат, ценностное ценообразование, стандартизация процесса и механизм коммуникации — системно рассматриваются методы построения процесса расчёта стоимости заказов на услуги 3D-печати, помогая компаниям выстроить профессиональное и прозрачное управление расценками.
I. Модель учёта затрат: построение точной системы анализа себестоимости
1.1 Учёт прямых затрат
Прямые затраты — это базовая составляющая расчёта цены, включающая стоимость материалов, затраты на оборудование и трудовые затраты.
Расчёт стоимости материалов: на основе предоставленного клиентом файла модели вычисляются объём и масса необходимых материалов. Для печати FDM учитываются коэффициент усадки материала и расход на поддерживающие структуры; для печати SLM необходимо учитывать коэффициент возврата порошка и потери материала.
Затраты на использование оборудования: включают амортизацию оборудования, энергопотребление и стоимость времени занятости. Стоимость оборудования разных технологий существенно различается: почасовая стоимость оборудования SLM может в 5–10 раз превышать стоимость оборудования FDM.
Трудовые затраты: включают трудочасы на предпечатную подготовку (слайсинг, раскладка), контроль печати, постобработку (удаление поддержек, шлифовка, проверка) и другие этапы. Необходимо создать библиотеку стандартных норм времени и оценивать трудозатраты в зависимости от сложности детали и требований технологии.
1.2 Распределение косвенных затрат
Косвенные затраты включают аренду помещений, управленческие расходы, амортизацию оборудования для контроля качества, маркетинговые расходы и т. д. Необходимо выстроить разумный механизм распределения, обычно с использованием метода распределения по трудочасам или по сумме заказа.
Для компаний, работающих в масштабе, рекомендуется внедрить систему центров затрат, чтобы точно распределять косвенные расходы между различными бизнес-единицами и обеспечивать точный учёт себестоимости.
1.3 Инструменты учёта затрат
Создайте калькулятор расхода материалов, таблицу оценки трудочасов оборудования, библиотеку стандартов трудового времени и другие инструменты, чтобы быстро и точно рассчитывать себестоимость. Для часто используемых деталей и стандартных технологий можно создать справочник себестоимости, повышающий эффективность расчёта цен.
II. Стратегия ценностного ценообразования: от ориентации на себестоимость к ориентации на ценность
2.1 Основная логика ценностного ценообразования
Ценностное ценообразование основывается не на затратах, а на фактической ценности, которую получает клиент. Ценность услуг 3D-печати проявляется в быстрой поставке, свободе проектирования, экономичности малых серий и возможности изготовления под заказ.
Ценность быстрой поставки: по сравнению с традиционными производственными технологиями, где срок поставки составляет недели или даже месяцы, 3D-печать позволяет завершить работу за несколько дней. Для проектов, чувствительных ко времени, клиенты готовы платить премию.
Ценность свободы проектирования: 3D-печать позволяет изготавливать сложные структуры, которые трудно реализовать традиционными методами, например цельные детали, внутренние каналы, решётчатые структуры и т. д. Улучшение характеристик и функциональности, возникающее благодаря таким проектным инновациям, является важным источником ценности.
Ценность экономичности малых серий: при мелкосерийном производстве 3D-печать не требует изготовления оснастки, что позволяет избежать крупных инвестиций в традиционные формы и даёт значительное преимущество по себестоимости в сценариях малых партий.
2.2 Дифференцированная стратегия ценообразования
В зависимости от типа клиента, особенностей проекта и состава услуг формируются дифференцированные стратегии ценообразования.
Ценообразование по категориям клиентов: для постоянных клиентов предоставляются льготные цены, для разовых клиентов применяется стандартная цена, а за срочные заказы взимается доплата за ускорение.
Ценообразование по уровням сервиса: базовые услуги (только печать) предлагаются по более низкой цене, а дополнительные услуги (оптимизация конструкции, постобработка, контроль качества) оплачиваются отдельно, формируя многоуровневую систему цен.
Ценообразование по технологиям: стоимость и ценность различных технологий и материалов существенно различаются. Цена на металлическую печать и печать высокоэффективными материалами может быть в 3–10 раз выше, чем на печать стандартными материалами.
2.3 Ориентир на конкурентные цены
Регулярно изучайте рыночную конъюнктуру, узнавая уровень цен и стратегии расчёта у конкурентов. Однако избегайте слепой ценовой конкуренции — цена должна формироваться на основе собственных преимуществ и ценностного предложения.
III. Система стандартизации расчёта: прозрачное и профессиональное управление ценами
3.1 Стандартизация коммерческого предложения
Создайте стандартный шаблон коммерческого предложения, включающий следующие элементы:
- Информация о проекте: номер заказа, название клиента, название проекта, дата предложения, срок действия
- Информация о деталях: название детали, количество, материал, технология, срок поставки
- Детализация затрат: стоимость материалов, печати, постобработки, контроля, упаковки и доставки
- Условия обслуживания: способ оплаты, стандарты качества, послепродажное обслуживание, ответственность за нарушение условий
- Дополнительные примечания: технические рекомендации, предупреждения о рисках, альтернативные варианты
3.2 Стандартизированный процесс расчёта стоимости
Отправьте модель, чертёж, изображение или письменные заметки. Инженеры подберут материал, технологию, отделку и доставку в зависимости от реального применения.