
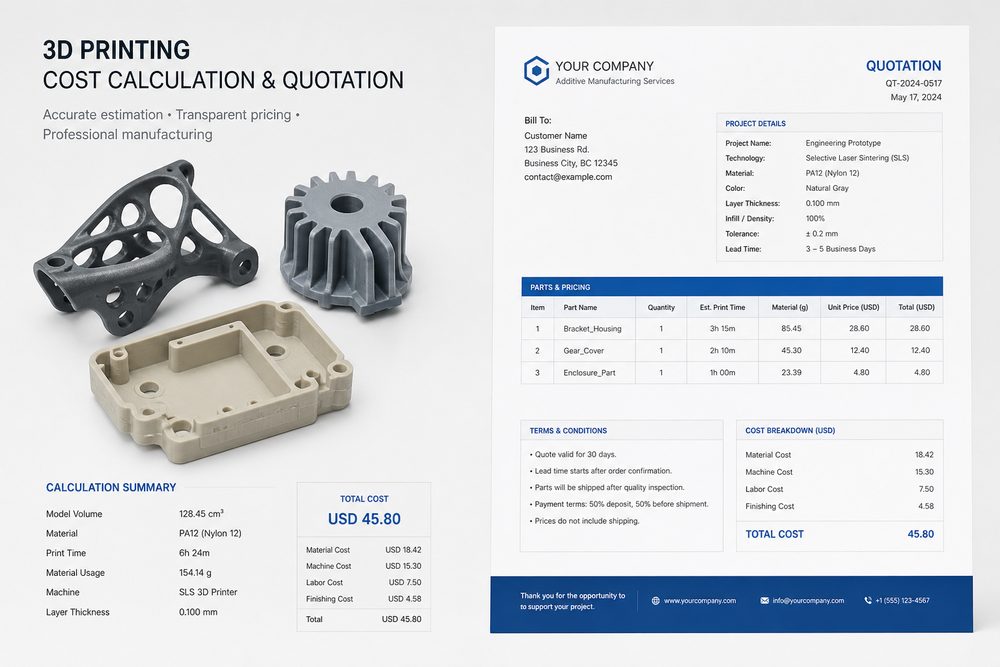
บทนำ: คุณค่าหลักและความท้าทายของการเสนอราคาออเดอร์
ในอุตสาหกรรมบริการการพิมพ์ 3 มิติ การเสนอราคาออเดอร์ไม่ใช่เพียงกระบวนการกำหนดราคา แต่ยังเป็นขั้นตอนสำคัญในการแสดงศักยภาพความเป็นมืออาชีพ สร้างความไว้วางใจให้กับลูกค้า และสร้างมูลค่าทางธุรกิจ ระบบการเสนอราคาที่เป็นวิทยาศาสตร์และโปร่งใสจะช่วยให้โดดเด่นท่ามกลางการแข่งขันทางการตลาดที่ดุเดือด และได้รับความร่วมมือระยะยาวจากลูกค้า
อย่างไรก็ตาม หลายบริษัทบริการการพิมพ์ 3 มิติยังเผชิญความท้าทายมากมายในขั้นตอนการเสนอราคา ได้แก่ การคำนวณต้นทุนที่ไม่แม่นยำทำให้พื้นที่กำไรไม่เพียงพอ มาตรฐานการเสนอราคาที่ไม่เป็นเอกภาพก่อให้เกิดข้อสงสัยจากลูกค้า และการนำเสนอคุณค่าที่ไม่เพียงพอจนติดอยู่ในวังวนสงครามราคา ปัญหาเหล่านี้ส่งผลโดยตรงต่อความสามารถในการทำกำไรและความสามารถในการแข่งขันในตลาดขององค์กร
บทความนี้จะอธิบายอย่างเป็นระบบเกี่ยวกับวิธีการสร้างกระบวนการเสนอราคาออเดอร์สำหรับบริการการพิมพ์ 3 มิติ จาก 4 มิติ ได้แก่ การคำนวณต้นทุน กลยุทธ์การตั้งราคาตามคุณค่า กระบวนการมาตรฐาน และกลไกการสื่อสาร เพื่อช่วยให้องค์กรบริหารจัดการการเสนอราคาได้อย่างมืออาชีพและโปร่งใส
1. โมเดลการคำนวณต้นทุน: สร้างระบบวิเคราะห์ต้นทุนที่แม่นยำ
1.1 การคำนวณต้นทุนทางตรง
ต้นทุนทางตรงเป็นองค์ประกอบพื้นฐานของการเสนอราคา ซึ่งรวมถึงต้นทุนวัสดุ ต้นทุนการใช้เครื่องจักร และต้นทุนแรงงาน
การคำนวณต้นทุนวัสดุ: คำนวณปริมาตรและน้ำหนักของวัสดุที่ต้องใช้จากไฟล์โมเดลที่ลูกค้าส่งมา สำหรับการพิมพ์ FDM ต้องคำนึงถึงอัตราการหดตัวของวัสดุและการใช้วัสดุของโครงรองรับ; สำหรับการพิมพ์ SLM ต้องคำนึงถึงอัตราการนำผงกลับมาใช้ใหม่และการสูญเสียวัสดุ
ต้นทุนการใช้เครื่องจักร: รวมค่าเสื่อมราคาเครื่องจักร การใช้พลังงาน และต้นทุนจากการ占用เวลา เครื่องจักรในแต่ละกระบวนการมีความแตกต่างของต้นทุนอย่างชัดเจน โดยต้นทุนต่อชั่วโมงของเครื่อง SLM อาจสูงกว่าเครื่อง FDM ถึง 5-10 เท่า
ต้นทุนแรงงาน: รวมชั่วโมงแรงงานในแต่ละขั้นตอน เช่น การเตรียมก่อนพิมพ์ (slicing, จัดวางชิ้นงาน) การเฝ้าระวังการพิมพ์ และการทำหลังการพิมพ์ (เอาโครงรองรับออก ขัดแต่ง ตรวจสอบ) จำเป็นต้องสร้างคลังชั่วโมงมาตรฐาน เพื่อประเมินเวลาทำงานตามความซับซ้อนของชิ้นส่วนและข้อกำหนดของกระบวนการ
1.2 การกระจายต้นทุนทางอ้อม
ต้นทุนทางอ้อมรวมถึงค่าเช่าสถานที่ ค่าใช้จ่ายในการบริหาร ค่าเสื่อมราคาอุปกรณ์ตรวจสอบคุณภาพ และต้นทุนการตลาด เป็นต้น จำเป็นต้องสร้างกลไกการกระจายต้นทุนที่เหมาะสม โดยทั่วไปใช้วิธีการกระจายตามชั่วโมงงานหรือกระจายตามมูลค่าออเดอร์
สำหรับองค์กรที่มีขนาดใหญ่ แนะนำให้จัดตั้งระบบศูนย์ต้นทุน เพื่อจัดสรรต้นทุนทางอ้อมไปยังหน่วยธุรกิจต่าง ๆ อย่างแม่นยำ ทำให้สามารถคำนวณต้นทุนได้อย่างละเอียดและถูกต้อง
1.3 เครื่องมือคำนวณต้นทุน
จัดทำเครื่องมือ เช่น เครื่องคำนวณการใช้วัสดุ ตารางประเมินชั่วโมงการใช้เครื่องจักร และคลังมาตรฐานชั่วโมงแรงงาน เพื่อให้สามารถคำนวณต้นทุนได้อย่างรวดเร็วและแม่นยำ สำหรับชิ้นงานที่ใช้บ่อยและกระบวนการมาตรฐาน สามารถสร้างคลังอ้างอิงต้นทุนเพื่อเพิ่มประสิทธิภาพการเสนอราคา
2. กลยุทธ์การตั้งราคาตามคุณค่า: จากการกำหนดราคาตามต้นทุนสู่การกำหนดราคาตามคุณค่า
2.1 ตรรกะหลักของการตั้งราคาตามคุณค่า
การตั้งราคาตามคุณค่าคือการกำหนดราคาจากคุณค่าที่ลูกค้าได้รับจริง ไม่ใช่จากต้นทุน คุณค่าของบริการการพิมพ์ 3 มิติสะท้อนอยู่ในด้านการส่งมอบที่รวดเร็ว อิสระในการออกแบบ ความคุ้มค่าสำหรับการผลิตจำนวนน้อย และความสามารถในการปรับแต่งตามความต้องการ
คุณค่าด้านการส่งมอบรวดเร็ว: เมื่อเทียบกับกระบวนการผลิตแบบดั้งเดิมที่ใช้เวลาหลายสัปดาห์หรือหลายเดือน การพิมพ์ 3 มิติสามารถทำได้ภายในไม่กี่วัน สำหรับโครงการที่อ่อนไหวต่อเวลา ลูกค้ายินดีจ่ายในราคาที่สูงขึ้น
คุณค่าด้านอิสระในการออกแบบ: การพิมพ์ 3 มิติสามารถผลิตโครงสร้างซับซ้อนที่กระบวนการแบบดั้งเดิมทำได้ยาก เช่น ชิ้นส่วนแบบรวมเป็นชิ้นเดียว ช่องทางไหลภายใน และโครงสร้างแลตทิซ เป็นต้น นวัตกรรมการออกแบบเหล่านี้ที่นำมาซึ่งการเพิ่มประสิทธิภาพและการปรับปรุงการทำงาน ถือเป็นแหล่งคุณค่าที่สำคัญ
คุณค่าด้านความคุ้มค่าสำหรับการผลิตจำนวนน้อย: สำหรับการผลิตจำนวนน้อย การพิมพ์ 3 มิติไม่จำเป็นต้องทำแม่พิมพ์ จึงหลีกเลี่ยงการลงทุนแม่พิมพ์ที่สูงของการผลิตแบบดั้งเดิม และมีข้อได้เปรียบด้านต้นทุนอย่างชัดเจนในสถานการณ์การผลิตจำนวนน้อย
2.2 กลยุทธ์การตั้งราคาแบบแตกต่าง
กำหนดกลยุทธ์การตั้งราคาที่แตกต่างตามประเภทลูกค้า ลักษณะโครงการ และเนื้อหาการบริการ
การตั้งราคาตามระดับลูกค้า: ให้ราคาพิเศษแก่ลูกค้าที่ร่วมงานกันระยะยาว ใช้ราคามาตรฐานกับลูกค้าแบบครั้งเดียว และเรียกเก็บค่าด่วนสำหรับออเดอร์เร่งด่วน
การตั้งราคาตามระดับบริการ: บริการพื้นฐาน (เฉพาะการพิมพ์) ใช้ราคาต่ำกว่า บริการเสริมมูลค่า (ปรับปรุงการออกแบบ การทำหลังการพิมพ์ การตรวจสอบคุณภาพ) คิดค่าบริการแยกต่างหาก เพื่อสร้างระบบราคาแบบหลายชั้น
การตั้งราคาตามระดับกระบวนการ: กระบวนการและวัสดุที่ต่างกันมีความแตกต่างด้านต้นทุนและคุณค่าอย่างชัดเจน การพิมพ์โลหะหรือการพิมพ์วัสดุสมรรถนะสูงสามารถมีราคาสูงกว่าการพิมพ์วัสดุมาตรฐานได้ 3-10 เท่า
2.3 การอ้างอิงการตั้งราคาเชิงแข่งขัน
สำรวจสภาพตลาดอย่างสม่ำเสมอ เพื่อทำความเข้าใจระดับราคาและกลยุทธ์การเสนอราคาของคู่แข่ง แต่อย่าแข่งขันด้วยการตัดราคาสุ่มสี่สุ่มห้า ควรกำหนดราคาตามจุดแข็งและข้อเสนอคุณค่าของตนเอง
3. ระบบมาตรฐานการเสนอราคา: สร้างการบริหารการเสนอราคาที่โปร่งใสและเป็นมืออาชีพ
3.1 การทำใบเสนอราคาให้เป็นมาตรฐาน
สร้างเทมเพลตใบเสนอราคามาตรฐาน โดยมีองค์ประกอบดังต่อไปนี้:
- ข้อมูลโครงการ: หมายเลขออเดอร์ ชื่อลูกค้า ชื่อโครงการ วันที่เสนอราคา และระยะเวลาที่ใบเสนอราคามีผลบังคับใช้
- ข้อมูลชิ้นส่วน: ชื่อชิ้นส่วน จำนวน วัสดุ กระบวนการผลิต และระยะเวลาการส่งมอบ
- รายละเอียดต้นทุน: ค่าวัสดุ ค่าพิมพ์ ค่าทำหลังการพิมพ์ ค่าตรวจสอบ ค่าบรรจุภัณฑ์และค่าขนส่ง
- เงื่อนไขการบริการ: วิธีการชำระเงิน มาตรฐานคุณภาพ บริการหลังการขาย และความรับผิดชอบเมื่อผิดสัญญา
- หมายเหตุเพิ่มเติม: คำแนะนำทางเทคนิค ข้อควรระวังด้านความเสี่ยง และทางเลือกอื่น
3.2 กระบวนการเสนอราคา
ส่งโมเดล แบบแปลน รูปภาพ หรือบันทึกเป็นลายลักษณ์อักษร วิศวกรจะตรวจสอบวัสดุ กระบวนการ การตกแต่ง และการส่งมอบตามการใช้งานจริง