
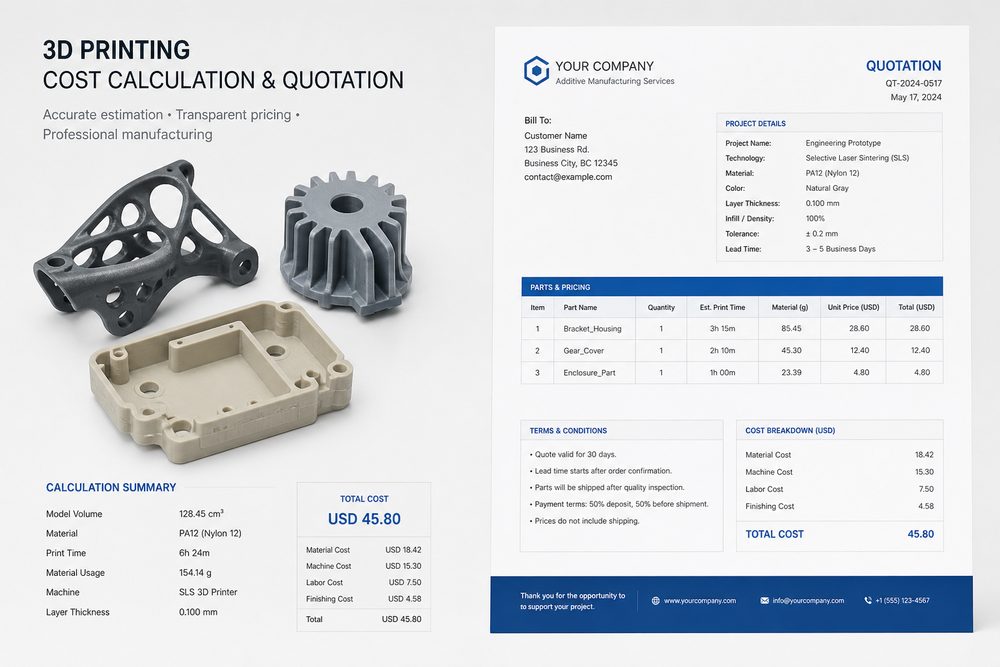
Introducción: el valor central y los desafíos de la cotización de pedidos
En la industria de servicios de impresión 3D, la cotización de pedidos no solo es el proceso de تعیینación del precio, sino también un eslabón importante para demostrar capacidad profesional, generar confianza en el cliente y materializar valor comercial. Un sistema de cotización científico y transparente puede destacar en una competencia de mercado feroz y ganar la cooperación a largo plazo de los clientes.
Sin embargo, muchas empresas de servicios de impresión 3D enfrentan numerosos desafíos en la etapa de cotización: una contabilidad de costes imprecisa que reduce el margen de beneficio, estándares de cotización inconsistentes que generan dudas en los clientes, y una presentación de valor insuficiente que las empuja a una guerra de precios. Estos problemas afectan directamente la rentabilidad y la competitividad en el mercado.
Este artículo, desde cuatro dimensiones —contabilidad de costes, fijación de precios basada en el valor, procesos estandarizados y mecanismos de comunicación—, explicará de manera sistemática cómo construir el proceso de cotización de pedidos para servicios de impresión 3D, ayudando a las empresas a lograr una gestión de cotizaciones profesional y transparente.
I. Modelo de contabilidad de costes: construir un sistema preciso de análisis de costes
1.1 Contabilización de costes directos
Los costes directos son la parte básica de la cotización e incluyen el coste de los materiales, el coste de uso del equipo y el coste de mano de obra.
Cálculo del coste de materiales: según el archivo del modelo proporcionado por el cliente, calcular el volumen y el peso del material necesario. Para la impresión FDM, hay que considerar la tasa de contracción del material y el consumo de material de las estructuras de soporte; para la impresión SLM, es necesario considerar la tasa de recuperación del polvo y la pérdida de material.
Coste de uso del equipo: incluye la depreciación del equipo, el consumo de energía y el coste del tiempo de ocupación. Las diferencias de coste entre distintos equipos y procesos son significativas; el coste por hora de un equipo SLM puede ser de 5 a 10 veces el de un equipo FDM.
Coste de mano de obra: incluye las horas de trabajo en etapas como el preprocesado (slicing, maquetación), la supervisión de la impresión y el posprocesado (retirada de soportes, lijado, inspección). Es necesario establecer una biblioteca estándar de tiempos de trabajo y estimar las horas según la complejidad de la pieza y los requisitos del proceso.
1.2 Distribución de costes indirectos
Los costes indirectos incluyen el alquiler del espacio, los gastos de administración, la depreciación de los equipos de control de calidad, los costes de marketing, etc. Es necesario establecer un mecanismo de distribución razonable, utilizando normalmente el método de distribución por horas de trabajo o el método de distribución por importe del pedido.
Para las empresas de gran escala, se recomienda establecer un sistema de centros de coste, asignando con precisión los costes indirectos a las distintas unidades de negocio para lograr una contabilidad de costes exacta.
1.3 Herramientas de contabilidad de costes
Crear herramientas como calculadoras de consumo de material, tablas de estimación de horas de equipo y bibliotecas estándar de horas de mano de obra, para lograr un cálculo de costes rápido y preciso. Para piezas comunes y procesos estándar, se puede crear una base de referencia de costes para mejorar la eficiencia de la cotización.
II. Estrategia de precios basada en el valor: del enfoque en costes al enfoque en valor
2.1 Lógica central de la fijación de precios basada en el valor
La fijación de precios basada en el valor establece el precio según el valor real que obtiene el cliente, en lugar de basarse en los costes. El valor de los servicios de impresión 3D se refleja en la entrega rápida, la libertad de diseño, la rentabilidad para pequeñas series y la capacidad de personalización, entre otros aspectos.
Valor de la entrega rápida: frente al ciclo de entrega de semanas o incluso meses de los procesos de fabricación tradicionales, la impresión 3D puede completarse en pocos días. Para proyectos sensibles al tiempo, los clientes están dispuestos a pagar una prima.
Valor de la libertad de diseño: la impresión 3D puede fabricar estructuras complejas que son difíciles de lograr con procesos tradicionales, como piezas integradas, canales internos de flujo y estructuras reticulares. Las mejoras de rendimiento y funcionalidad derivadas de estas innovaciones de diseño son una importante fuente de valor.
Valor de la rentabilidad en pequeñas series: para la producción de lotes pequeños, la impresión 3D no requiere moldes, evitando la elevada inversión en utillaje de la fabricación tradicional y ofreciendo una ventaja de coste significativa en escenarios de baja producción.
2.2 Estrategias de precios diferenciados
Según el tipo de cliente, las características del proyecto y el contenido del servicio, se deben formular estrategias de precios diferenciados.
Precios por nivel de cliente: ofrecer precios preferenciales a clientes con cooperación a largo plazo, aplicar precios estándar a clientes puntuales y cobrar un recargo por urgencia en pedidos urgentes.
Precios por nivel de servicio: los servicios básicos (solo impresión) se ofrecen a un precio más bajo, mientras que los servicios de valor añadido (optimización de diseño, posprocesado, control de calidad) se cobran por separado, formando así un sistema de precios multinivel.
Precios por nivel de proceso: los costes y el valor difieren notablemente entre distintos procesos y materiales. La impresión metálica y la impresión con materiales de alto rendimiento pueden costar de 3 a 10 veces más que la impresión con materiales estándar.
2.3 Referencia de precios competitivos
Investigar periódicamente las condiciones del mercado para conocer los niveles de precios y las estrategias de cotización de los competidores. Sin embargo, se debe evitar la competencia ciega por precios bajos y fijar los precios en función de las propias ventajas y propuesta de valor.
III. Sistema de estandarización de cotizaciones: lograr una gestión de cotizaciones transparente y profesional
3.1 Estandarización de la hoja de cotización
Establecer una plantilla estándar de cotización que incluya los siguientes elementos:
- Información del proyecto: número de pedido, nombre del cliente, nombre del proyecto, fecha de cotización, período de validez
- Información de la pieza: nombre de la pieza, cantidad, material, proceso, plazo de entrega
- Detalle de costes: coste de materiales, coste de impresión, coste de posprocesado, coste de inspección, coste de embalaje y transporte
- Condiciones del servicio: forma de pago, estándares de calidad, servicio posventa, responsabilidad por incumplimiento
- Observaciones adicionales: sugerencias técnicas, advertencias de riesgo, soluciones alternativas
3.2 Flujo de cotización
Envíe un modelo, plano, imagen o notas por escrito. Los ingenieros revisarán el material, el proceso, el acabado y la entrega según el uso real.