
Giriş: Maliyet kontrolünde toplam sahip olma maliyetine bakılmalı
Müşteriler 3D baskı tekliflerini karşılaştırırken çoğunlukla parça başı fiyata odaklanır. Ancak en düşük birim fiyat her zaman en düşük proje maliyetini sağlamaz; çünkü yeniden işleme, gecikme, montaj hataları, son işlem eksikleri ve iletişim maliyetleri daha sonraki aşamalara kayabilir. Profesyonel bir fiyatlandırma, üretim, doğrulama, teslimat ve riski hesaba katarak toplam sahip olma maliyeti etrafında kurulmalıdır.
1. Maliyet kalemleri yalnızca malzeme ve makinelerden oluşmaz
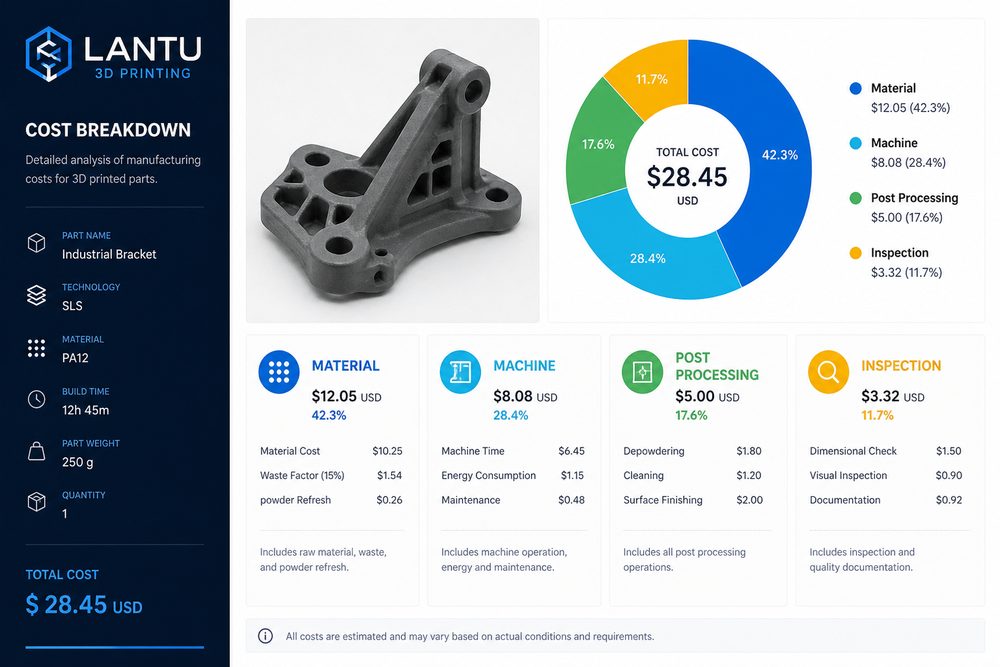
3D baskı maliyetleri; malzeme tüketimi, ekipman süresi, operatör emeği, yerleşim hazırlığı, desteklerin uzaklaştırılması, toz temizleme, ısıl işlem, talaşlı imalat, yüzey işlemleri, muayene, paketleme ve yönetim maliyetlerini içerir. Metal baskıda ısıl işlem ve talaşlı imalat yüksek bir paya sahip olabilir; SLS seri işlerde ise toz temizleme ve boyama verimliliği parça başı maliyeti etkiler.
2. Tasarım optimizasyonu maliyeti doğrudan düşürebilir
Fazla et kalınlığı, aşırı dolu katı yapılar, gereksiz karmaşık geometriler ve uygunsuz yerleşim maliyetleri artırır. İçi boşaltma, hafifletme, parçaları birleştirme, destekleri azaltma, delik konumlarını optimize etme ve işleme payı bırakma yoluyla çoğu zaman işlevi düşürmeden malzeme ve işçilik azaltılabilir. Teklif aşamasında tasarım optimizasyonu önerileri sunmak, hizmet platformları için önemli bir katma değerdir.
3. Fiyatlandırma stratejisi projenin belirsizliğiyle uyumlu olmalı
Olgun süreçler ve kabul kriterleri net olan siparişlerde sabit fiyat verilebilir; yeni malzemeler, karmaşık montajlar veya performansı bilinmeyen projelerde ise aşamalı fiyatlandırma daha uygundur: önce üretilebilirlik değerlendirmesi ve numune doğrulaması yapılır, ardından seri fiyat belirlenir. Böylece hem müşteri bütçesi korunur hem de hizmet sağlayıcı kontrol edilemeyen riskleri üstlenmemiş olur.
4. Veriyi biriktirmek fiyatlandırma doğruluğunu artırır
Geçmiş sipariş verileri maliyet kontrolünün temelidir. Gerçek baskı süresi, hata oranı, son işlem işçilik saatleri, malzeme kullanım verimliliği ve müşteri değişiklik sayısı kaydedilmelidir. Örneklem büyüdükçe fiyatlandırma deneysel tahminden veri modeline dönüşebilir; böylece yanıt süresi ve kâr istikrarı artar.
Sonuç
3D baskı fiyatlandırması ne kadar düşükse o kadar iyi değildir; daha şeffaf ve kontrol edilebilir olan daha değerlidir. İşletmeler, kalite ve teslimat süresinden ödün vermeden gerçek maliyet kontrolü sağlamak için toplam sahip olma maliyeti perspektifiyle, tasarım optimizasyonu, aşamalı fiyatlandırma ve veriye dayalı maliyet modellerinden yararlanmalıdır.
Model, çizim, görüntü veya yazılı notlar gönderin. Mühendislerimiz malzeme, süreç, kaplama ve teslimatı gerçek kullanıma göre değerlendirecektir.