
Giới thiệu: Kiểm soát chi phí phải nhìn vào tổng chi phí sở hữu
Khi khách hàng so sánh báo giá in 3D, họ thường chú ý đến đơn giá cho mỗi sản phẩm. Tuy nhiên, đơn giá thấp nhất không nhất thiết dẫn đến tổng chi phí dự án thấp nhất, vì làm lại, chậm tiến độ, thất bại khi lắp ráp, bỏ sót hậu xử lý và chi phí trao đổi đều có thể bị chuyển sang các khâu sau. Một báo giá chuyên nghiệp cần xoay quanh tổng chi phí sở hữu, đưa toàn bộ quá trình sản xuất, kiểm chứng, giao hàng và rủi ro vào tính toán.
1. Cấu phần chi phí không chỉ là vật liệu và máy móc
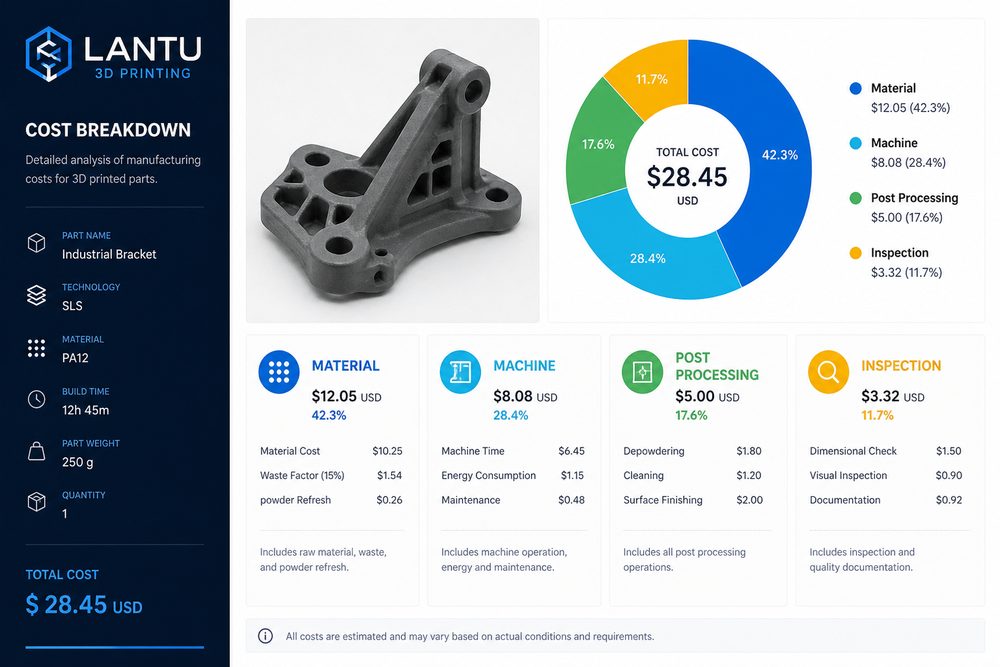
Chi phí in 3D bao gồm tiêu hao vật liệu, thời gian thiết bị, thao tác nhân công, chuẩn bị sắp xếp bản in, tháo support, làm sạch bột, xử lý nhiệt, gia công cơ khí, hoàn thiện bề mặt, kiểm tra, đóng gói và chi phí quản lý. Với in kim loại, xử lý nhiệt và gia công cơ khí có thể chiếm tỷ trọng rất lớn; với các chi tiết SLS sản xuất hàng loạt, hiệu suất làm sạch bột và nhuộm màu sẽ ảnh hưởng đến đơn giá từng sản phẩm.
2. Tối ưu thiết kế có thể giảm chi phí trực tiếp
Thành quá dày, đổ đặc quá nhiều, cấu trúc phức tạp không cần thiết và cách bố trí không hợp lý đều sẽ làm tăng chi phí. Thông qua thiết kế rỗng hóa, giảm trọng lượng, gộp linh kiện, giảm support, tối ưu vị trí lỗ và chừa lượng dư gia công phù hợp, thường có thể giảm vật liệu và thời gian công mà không làm giảm chức năng. Ở giai đoạn báo giá, việc đưa ra đề xuất tối ưu thiết kế chính là một giá trị quan trọng của nền tảng dịch vụ.
3. Chiến lược báo giá cần phù hợp với mức độ bất định của dự án
Đối với các quy trình đã trưởng thành và đơn hàng có tiêu chuẩn nghiệm thu rõ ràng, có thể đưa ra báo giá cố định; còn với vật liệu mới, lắp ráp phức tạp hoặc dự án chưa biết rõ về hiệu năng, sẽ phù hợp hơn khi áp dụng báo giá theo giai đoạn: trước hết đánh giá khả năng chế tạo và xác nhận bằng mẫu thử, sau đó mới chốt giá sản xuất hàng loạt. Cách làm này vừa bảo vệ ngân sách của khách hàng, vừa tránh để bên cung cấp dịch vụ phải gánh các rủi ro không thể kiểm soát.
4. Tích lũy dữ liệu giúp nâng cao độ chính xác của báo giá
Dữ liệu đơn hàng lịch sử là nền tảng của kiểm soát chi phí. Cần ghi lại thời gian in thực tế, tỷ lệ lỗi, giờ công hậu xử lý, tỷ lệ sử dụng vật liệu và số lần khách hàng thay đổi yêu cầu. Khi mẫu dữ liệu ngày càng nhiều, báo giá có thể chuyển từ ước tính theo kinh nghiệm sang mô hình dữ liệu, qua đó nâng cao tốc độ phản hồi và sự ổn định của lợi nhuận.
Kết luận
Báo giá in 3D không phải cứ càng thấp càng tốt, mà càng minh bạch và càng dễ kiểm soát thì càng có giá trị. Doanh nghiệp nên nhìn từ góc độ tổng chi phí sở hữu, thông qua tối ưu thiết kế, báo giá theo giai đoạn và mô hình chi phí dựa trên dữ liệu, để thực sự kiểm soát chi phí trong khi vẫn đảm bảo chất lượng và tiến độ giao hàng.
Gửi mô hình, bản vẽ, hình ảnh hoặc ghi chú bằng văn bản. Kỹ sư sẽ xem xét vật liệu, quy trình, hoàn thiện và giao hàng dựa trên sử dụng thực tế.