
引言:成本控制要看总拥有成本
客户比较3D打印报价时,常关注单件价格。但最低单价不一定带来最低项目成本,因为返工、延期、装配失败、后处理遗漏和沟通成本都会被转移到后续环节。专业报价应围绕总拥有成本展开,把制造、验证、交付和风险都纳入计算。
一、成本构成不只是材料和机器
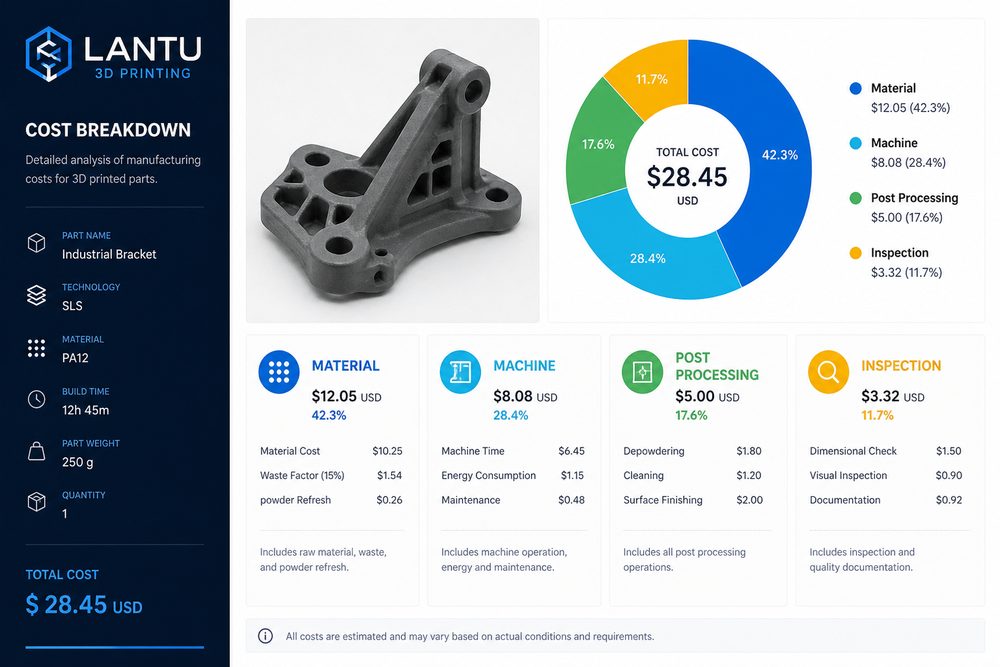
3D打印成本包括材料消耗、设备时间、人工操作、排版准备、支撑去除、清粉、热处理、机加工、表面处理、检测、包装和管理成本。对于金属打印,热处理和机加工可能占很高比例;对于SLS批量件,清粉和染色效率会影响单件成本。
二、设计优化可以直接降低费用
壁厚过厚、实体填充过多、无效复杂结构和不合理摆放都会增加成本。通过空心化、轻量化、合并零件、减少支撑、优化孔位和预留加工余量,往往能在不降低功能的前提下减少材料和工时。报价阶段提供设计优化建议,是服务平台的重要价值。
三、报价策略应匹配项目不确定性
对于成熟工艺和明确验收标准的订单,可以给出固定报价;对于新材料、复杂装配或性能未知项目,更适合采用阶段报价:先做可制造性评估和样件验证,再确定批量价格。这样既保护客户预算,也避免服务方承担不可控风险。
四、用数据沉淀提升报价准确性
历史订单数据是成本控制的基础。应记录实际打印时间、失败率、后处理工时、材料利用率和客户变更次数。随着样本增加,报价可以从经验估算转向数据模型,提高响应速度和利润稳定性。
总结
3D打印报价不是越低越好,而是越透明、越可控越有价值。企业应以总拥有成本为视角,通过设计优化、阶段报价和数据化成本模型,在保证质量与交期的前提下实现真正的成本控制。