
บทนำ: การควบคุมต้นทุนต้องมองที่ต้นทุนรวมการเป็นเจ้าของ
เมื่อลูกค้าเปรียบเทียบใบเสนอราคางานพิมพ์ 3D มักจะให้ความสำคัญกับราคาต่อชิ้นเป็นอันดับแรก แต่ราคาต่อชิ้นที่ต่ำที่สุดไม่ได้หมายถึงต้นทุนรวมของโครงการที่ต่ำที่สุดเสมอไป เพราะต้นทุนจากการทำงานซ้ำ ความล่าช้า ความล้มเหลวในการประกอบ การตกหล่นของงานหลังการผลิต และต้นทุนด้านการสื่อสาร มักถูกผลักไปยังขั้นตอนถัดไป การเสนอราคาที่เป็นมืออาชีพจึงควรยึดแนวคิดต้นทุนรวมการเป็นเจ้าของ โดยนำทั้งการผลิต การตรวจสอบ การส่งมอบ และความเสี่ยงเข้ามาคิดรวมกัน
หนึ่ง: องค์ประกอบของต้นทุนไม่ได้มีแค่วัสดุและเครื่องจักร
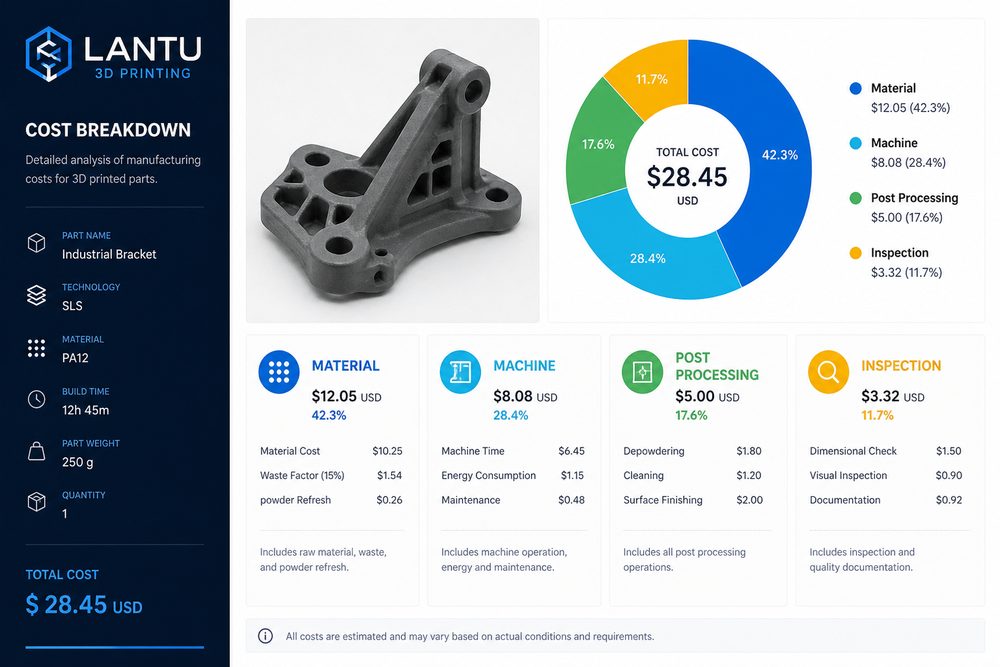
ต้นทุนงานพิมพ์ 3D ประกอบด้วยค่าวัสดุ เวลาเดินเครื่อง ค่าแรงงาน การเตรียมจัดวางชิ้นงาน การเอาโครงค้ำพยุงออก การล้างผง การอบชุบความร้อน งานกัดแต่ง การทำผิว การตรวจสอบ การบรรจุหีบห่อ และต้นทุนด้านการบริหารจัดการ สำหรับงานพิมพ์โลหะ การอบชุบความร้อนและงานกัดแต่งอาจคิดเป็นสัดส่วนสูงมาก ส่วนงานจำนวนมากด้วยกระบวนการ SLS ประสิทธิภาพในการล้างผงและการย้อมสีจะส่งผลโดยตรงต่อต้นทุนต่อชิ้น
สอง: การปรับปรุงการออกแบบช่วยลดค่าใช้จ่ายได้โดยตรง
ความหนาผนังที่มากเกินไป การเติมเนื้อทึบมากเกินจำเป็น โครงสร้างที่ซับซ้อนโดยไม่จำเป็น และการจัดวางชิ้นงานที่ไม่เหมาะสม ล้วนทำให้ต้นทุนเพิ่มขึ้นได้ การทำให้ชิ้นงานกลวงลง ลดน้ำหนัก รวมชิ้นส่วน ลดปริมาณโครงค้ำพยุง ปรับตำแหน่งรู และเผื่อระยะสำหรับการกัดแต่ง มักช่วยลดค่าวัสดุและเวลาได้โดยไม่กระทบต่อฟังก์ชัน การให้คำแนะนำด้านการปรับปรุงการออกแบบในขั้นตอนการเสนอราคา จึงเป็นคุณค่าที่สำคัญของแพลตฟอร์มบริการ
สาม: กลยุทธ์การตั้งราคาควรสอดคล้องกับระดับความไม่แน่นอนของโครงการ
สำหรับงานที่มีกระบวนการสุกงอมและมีเกณฑ์การยอมรับที่ชัดเจน สามารถเสนอราคาแบบคงที่ได้ แต่สำหรับวัสดุใหม่ งานประกอบที่ซับซ้อน หรือโครงการที่ยังไม่ทราบสมรรถนะที่แน่ชัด ควรใช้การตั้งราคาแบบเป็นขั้นตอนมากกว่า คือเริ่มจากการประเมินความสามารถในการผลิตและการทดสอบชิ้นตัวอย่างก่อน แล้วจึงค่อยกำหนดราคาสำหรับการผลิตจำนวนมาก วิธีนี้ช่วยคุ้มครองงบประมาณของลูกค้า และหลีกเลี่ยงไม่ให้ผู้ให้บริการต้องรับความเสี่ยงที่ควบคุมไม่ได้
สี่: ใช้ข้อมูลสะสมเพื่อเพิ่มความแม่นยำในการตั้งราคา
ข้อมูลคำสั่งซื้อในอดีตคือรากฐานของการควบคุมต้นทุน ควรบันทึกเวลาในการพิมพ์จริง อัตราความล้มเหลว ชั่วโมงงานหลังการผลิต อัตราการใช้วัสดุ และจำนวนครั้งที่ลูกค้าเปลี่ยนแบบ เมื่อมีตัวอย่างข้อมูลมากขึ้น การตั้งราคาจะค่อย ๆ เปลี่ยนจากการประเมินด้วยประสบการณ์ไปสู่โมเดลที่ขับเคลื่อนด้วยข้อมูล ซึ่งช่วยเพิ่มความรวดเร็วในการตอบสนองและทำให้กำไรมีเสถียรภาพมากขึ้น
สรุป
การตั้งราคางานพิมพ์ 3D ไม่ใช่ว่ายิ่งต่ำยิ่งดี แต่ยิ่งโปร่งใสและควบคุมได้ยิ่งมีคุณค่า องค์กรควรมองต้นทุนผ่านมุมของต้นทุนรวมการเป็นเจ้าของ ใช้การปรับปรุงการออกแบบ การตั้งราคาแบบเป็นขั้นตอน และโมเดลต้นทุนที่ขับเคลื่อนด้วยข้อมูล เพื่อให้บรรลุการควบคุมต้นทุนที่แท้จริงภายใต้เงื่อนไขของคุณภาพและระยะเวลาส่งมอบที่มั่นใจได้
ส่งโมเดล แบบแปลน รูปภาพ หรือบันทึกเป็นลายลักษณ์อักษร วิศวกรจะตรวจสอบวัสดุ กระบวนการ การตกแต่ง และการส่งมอบตามการใช้งานจริง