
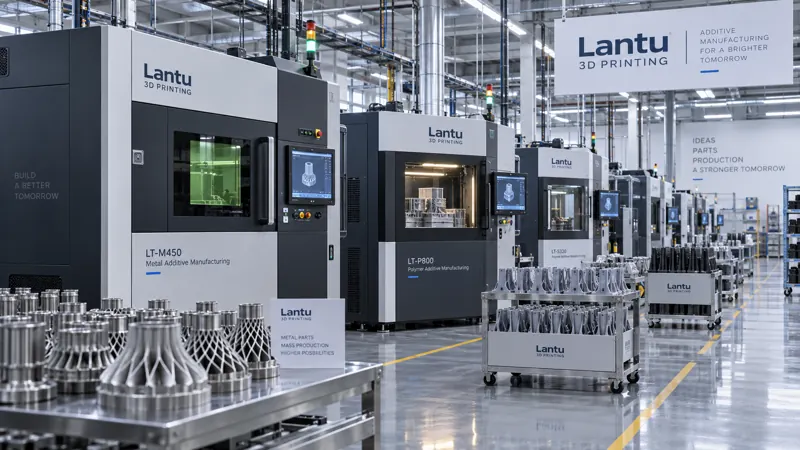
引言:拐点正在到来
过去十年,3D打印(增材制造,AM)长期被定位为原型打样与小批量试制的工具。然而进入2024—2026周期,行业正越过一个关键拐点:金属与高分子增材制造的成本曲线持续下探,单件经济性在中小批量(数十至数千件)场景开始反超传统减材与模具工艺。本文从技术成熟度、成本结构、材料谱系与产业生态四个维度,剖析这一产业化拐点的内涵与企业的落地路径。
一、技术成熟度的临界突破
以金属SLM为例,主流设备铺粉效率从2018年的约15—25 cm³/h提升至当前的60—120 cm³/h,单激光功率覆盖200—1000W,多激光(4—12束)配置使大幅面成型成为常态。尼龙SLS的成型舱体积十年内增长约8倍,单批可同时排布数百个异形件。更关键的是过程质量控制:在线熔池监控、层间缺陷AI识别与粉末闭环回收,使首件合格率从早期的约70%提升到90%以上,量产稳定性不再依赖老师傅经验。
二、成本结构的根本性变化
传统注塑需在数万至数十万件规模才能摊薄模具费用;而增材制造没有模具摊销,其单件成本主要由材料利用率、设备折旧与后处理工时决定。当零件具备随形冷却、拓扑轻量化或功能集成特征时,增材可在500—5000件区间实现综合成本最优。以某随形冷却模具镶件为例,省去CNC深孔钻与装配工序后,单件交付周期从14天压缩到5天,综合成本下降约28%。
三、材料与工艺谱系的扩张
钛合金(Ti6Al4V)、铝合金(AlSi10Mg)、模具钢(18Ni300、H13)与高温合金已成为金属打印主力;高分子侧,PA12、PA11、碳纤维增强尼龙与PEEK覆盖从柔性到耐温的广域需求。工艺上,粘结剂喷射(BJT)以低成本大批量金属件切入,而定向能量沉积(DED)则在大型件修复与梯度材料上形成差异化。材料—工艺矩阵的丰富,让按需制造从口号变为可执行的工程选项。
四、产业链与生态重构
产业化拐点伴随生态重构:上游粉末与设备国产化率提升,中游出现专业代工厂与分布式制造网络,下游从航空航天、医疗向汽车、消费电子与通用机械渗透。数字线程(Digital Thread)把设计、仿真、打印与检测数据打通,使远程下单、就近生产与可追溯交付成为标准能力。这种设计即生产的范式,正在压缩传统供应链的地理与库存冗余。
五、企业落地路径建议
对拟引入增材制造的企业,建议分三步:先以高价值、低批量、几何复杂的零件做试点,验证技术与交付边界;再建立内部DFM评审与材料—工艺数据库;最后将成熟件纳入分布式柔性产能。避免一开始追求全覆盖,应聚焦传统工艺做不好或做不划算的零件族。
总结
3D打印的产业化拐点不是单点技术胜利,而是成本、质量、材料与生态共振的结果。对企业而言,真正的机会不在于买一台设备,而在于把增材思维融入产品定义与供应链设计,方能在下一段制造竞争中占据主动。