
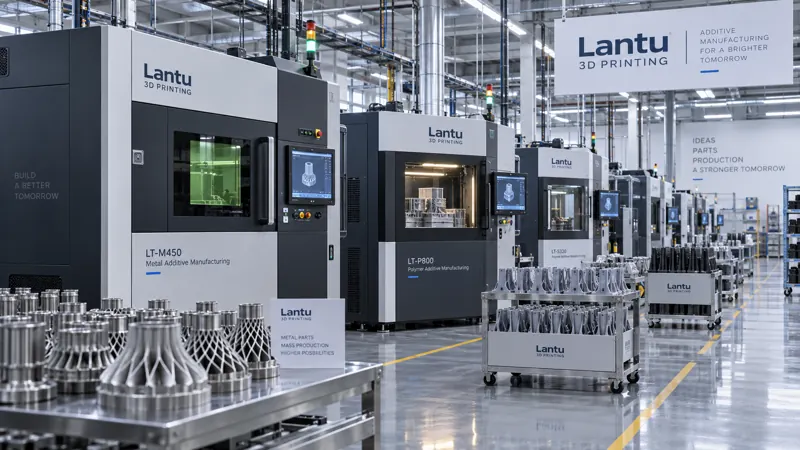
บทนำ: จุดเปลี่ยนกำลังมาถึง
ตลอดสิบปีที่ผ่านมา การพิมพ์ 3D หรือการผลิตแบบเติมเนื้อวัสดุ (Additive Manufacturing, AM) มักถูกวางตำแหน่งให้เป็นเครื่องมือสำหรับการทำต้นแบบและการทดลองผลิตล็อตเล็ก อย่างไรก็ตาม เมื่อเข้าสู่รอบปี 2024—2026 อุตสาหกรรมกำลังก้าวข้ามจุดเปลี่ยนสำคัญ: เส้นโค้งต้นทุนของการผลิตแบบเติมเนื้อวัสดุทั้งโลหะและพอลิเมอร์ลดลงอย่างต่อเนื่อง และความคุ้มค่าต่อชิ้นในสถานการณ์การผลิตล็อตขนาดเล็กถึงกลาง (ตั้งแต่หลายสิบถึงหลายพันชิ้น) เริ่มแซงหน้ากระบวนการผลิตแบบตัดเนื้อวัสดุและกระบวนการใช้แม่พิมพ์แบบดั้งเดิม บทความนี้จะวิเคราะห์ความหมายของจุดเปลี่ยนสู่การผลิตเชิงอุตสาหกรรม และแนวทางการนำไปใช้ขององค์กรจาก 4 มิติ ได้แก่ ความพร้อมของเทคโนโลยี โครงสร้างต้นทุน กลุ่มวัสดุ และระบบนิเวศอุตสาหกรรม
หนึ่ง: การทะลุขีดจำกัดสำคัญของความพร้อมทางเทคโนโลยี
ยกตัวอย่างเทคโนโลยี SLM สำหรับโลหะ ประสิทธิภาพการปูผงของอุปกรณ์กระแสหลักเพิ่มขึ้นจากประมาณ 15—25 cm³/h ในปี 2018 เป็น 60—120 cm³/h ในปัจจุบัน กำลังเลเซอร์เดี่ยวครอบคลุมตั้งแต่ 200—1000W และการกำหนดค่าเลเซอร์หลายลำแสง (4—12 ลำแสง) ทำให้การขึ้นรูปชิ้นงานขนาดใหญ่กลายเป็นเรื่องปกติ ด้าน SLS สำหรับไนลอน ปริมาตรห้องขึ้นรูปเพิ่มขึ้นประมาณ 8 เท่าในรอบสิบปี และสามารถจัดวางชิ้นงานรูปทรงพิเศษหลายร้อยชิ้นได้พร้อมกันในหนึ่งแบตช์ สิ่งที่สำคัญยิ่งกว่าคือการควบคุมคุณภาพกระบวนการ: การตรวจสอบบ่อหลอมแบบออนไลน์ การใช้ AI ระบุข้อบกพร่องระหว่างชั้น และการรีไซเคิลผงแบบวงจรปิด ทำให้อัตราชิ้นงานแรกที่ผ่านมาตรฐานเพิ่มขึ้นจากประมาณ 70% ในช่วงแรกเป็นมากกว่า 90% และความเสถียรของการผลิตจำนวนมากไม่ต้องพึ่งพาประสบการณ์ของช่างผู้เชี่ยวชาญอีกต่อไป
สอง: การเปลี่ยนแปลงเชิงรากฐานของโครงสร้างต้นทุน
การฉีดขึ้นรูปแบบดั้งเดิมจำเป็นต้องมีปริมาณการผลิตตั้งแต่หลายหมื่นถึงหลายแสนชิ้นจึงจะเฉลี่ยต้นทุนแม่พิมพ์ให้ต่ำลงได้ แต่การผลิตแบบเติมเนื้อวัสดุไม่มีค่าเสื่อมแม่พิมพ์ ต้นทุนต่อชิ้นจึงขึ้นอยู่กับอัตราการใช้วัสดุ ค่าเสื่อมราคาอุปกรณ์ และชั่วโมงแรงงานหลังการผลิตเป็นหลัก เมื่อชิ้นส่วนมีคุณลักษณะอย่างการระบายความร้อนตามรูปทรง การลดน้ำหนักด้วยทอพอโลยี หรือการรวมฟังก์ชันเข้าด้วยกัน การผลิตแบบเติมเนื้อวัสดุสามารถให้ต้นทุนรวมที่เหมาะสมที่สุดในช่วง 500—5000 ชิ้น ตัวอย่างเช่น อินเสิร์ตแม่พิมพ์แบบระบายความร้อนตามรูปทรงหนึ่งรายการ หลังจากตัดขั้นตอนการเจาะรูลึกด้วย CNC และการประกอบออกไป ระยะเวลาส่งมอบต่อชิ้นลดลงจาก 14 วันเหลือ 5 วัน และต้นทุนรวมลดลงประมาณ 28%
สาม: การขยายตัวของกลุ่มวัสดุและกระบวนการ
ไทเทเนียมอัลลอย (Ti6Al4V), อะลูมิเนียมอัลลอย (AlSi10Mg), เหล็กแม่พิมพ์ (18Ni300, H13) และซูเปอร์อัลลอยทนความร้อนสูงได้กลายเป็นวัสดุหลักของการพิมพ์โลหะ ส่วนด้านพอลิเมอร์ PA12, PA11, ไนลอนเสริมคาร์บอนไฟเบอร์ และ PEEK ครอบคลุมความต้องการหลากหลายตั้งแต่ความยืดหยุ่นไปจนถึงความทนทานต่ออุณหภูมิ ในด้านกระบวนการ Binder Jetting (BJT) เจาะเข้าสู่ตลาดชิ้นส่วนโลหะปริมาณมากด้วยต้นทุนต่ำ ขณะที่ Directed Energy Deposition (DED) สร้างความแตกต่างในงานซ่อมแซมชิ้นส่วนขนาดใหญ่และวัสดุไล่ระดับ ความหลากหลายของเมทริกซ์วัสดุ—กระบวนการ ทำให้การผลิตตามความต้องการเปลี่ยนจากคำขวัญเป็นทางเลือกทางวิศวกรรมที่ปฏิบัติได้จริง
สี่: การปรับโครงสร้างห่วงโซ่อุตสาหกรรมและระบบนิเวศ
จุดเปลี่ยนสู่การผลิตเชิงอุตสาหกรรมมาพร้อมกับการปรับโครงสร้างระบบนิเวศ: ต้นน้ำมีอัตราการผลิตผงและอุปกรณ์ภายในประเทศสูงขึ้น กลางน้ำเกิดโรงงานรับจ้างผลิตเฉพาะทางและเครือข่ายการผลิตแบบกระจายศูนย์ ส่วนปลายน้ำขยายจากอวกาศและการแพทย์ไปสู่อุตสาหกรรมยานยนต์ อิเล็กทรอนิกส์สำหรับผู้บริโภค และเครื่องจักรทั่วไป Digital Thread เชื่อมข้อมูลการออกแบบ การจำลอง การพิมพ์ และการตรวจสอบเข้าด้วยกัน ทำให้การสั่งซื้อจากระยะไกล การผลิตใกล้จุดใช้งาน และการส่งมอบที่ตรวจสอบย้อนกลับได้กลายเป็นความสามารถมาตรฐาน กระบวนทัศน์แบบ “ออกแบบเท่ากับผลิต” นี้กำลังลดความซ้ำซ้อนด้านภูมิศาสตร์และสินค้าคงคลังในห่วงโซ่อุปทานแบบดั้งเดิม
ห้า: ข้อเสนอแนะสำหรับแนวทางการนำไปใช้ในองค์กร
สำหรับองค์กรที่ต้องการนำการผลิตแบบเติมเนื้อวัสดุมาใช้ แนะนำให้ดำเนินการเป็นสามขั้นตอน: ขั้นแรก เลือกชิ้นส่วนที่มีมูลค่าสูง ปริมาณต่ำ และมีรูปทรงซับซ้อนเป็นโครงการนำร่อง เพื่อพิสูจน์ขอบเขตด้านเทคโนโลยีและการส่งมอบ ขั้นที่สอง สร้างกระบวนการทบทวน DFM ภายในและฐานข้อมูลวัสดุ—กระบวนการ ขั้นสุดท้าย นำชิ้นส่วนที่ผ่านการพิสูจน์แล้วเข้าสู่กำลังการผลิตแบบยืดหยุ่นและกระจายศูนย์ ควรหลีกเลี่ยงการมุ่งหวังให้ครอบคลุมทั้งหมดตั้งแต่เริ่มต้น แต่ควรโฟกัสไปที่กลุ่มชิ้นส่วนที่กระบวนการดั้งเดิมทำได้ไม่ดีหรือไม่คุ้มค่า
สรุป
จุดเปลี่ยนสู่การผลิตเชิงอุตสาหกรรมของการพิมพ์ 3D ไม่ใช่ชัยชนะของเทคโนโลยีจุดเดียว แต่เป็นผลลัพธ์ของการสอดประสานกันระหว่างต้นทุน คุณภาพ วัสดุ และระบบนิเวศ สำหรับองค์กร โอกาสที่แท้จริงไม่ได้อยู่ที่การซื้ออุปกรณ์หนึ่งเครื่อง แต่อยู่ที่การผสานแนวคิดแบบเติมเนื้อวัสดุเข้าไปในการกำหนดนิยามผลิตภัณฑ์และการออกแบบห่วงโซ่อุปทาน จึงจะสามารถครองความได้เปรียบในการแข่งขันด้านการผลิตระยะต่อไปได้
ส่งโมเดล แบบแปลน รูปภาพ หรือบันทึกเป็นลายลักษณ์อักษร วิศวกรจะตรวจสอบวัสดุ กระบวนการ การตกแต่ง และการส่งมอบตามการใช้งานจริง