
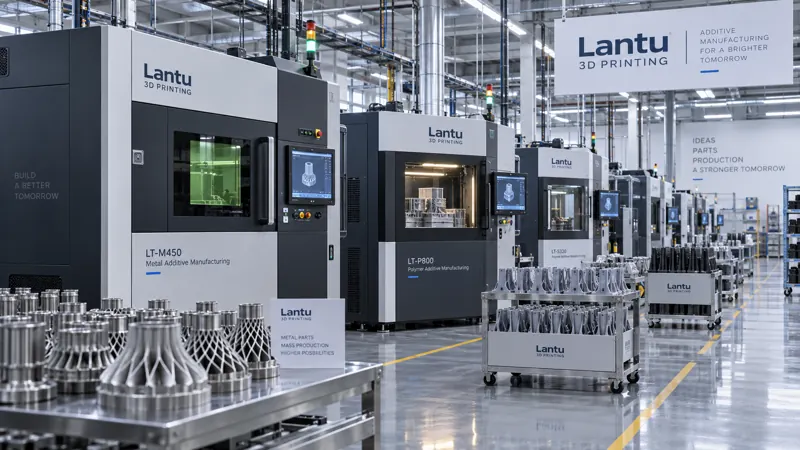
Introducción: el punto de inflexión está llegando
Durante la última década, la impresión 3D, también conocida como fabricación aditiva (AM), se ha posicionado durante mucho tiempo como una herramienta para el prototipado y la producción piloto de pequeños lotes. Sin embargo, al entrar en el ciclo 2024-2026, la industria está superando un punto de inflexión clave: las curvas de costes de la fabricación aditiva de metales y polímeros siguen descendiendo, y la economía por unidad en escenarios de lotes pequeños y medianos, de decenas a miles de piezas, empieza a superar a los procesos tradicionales de fabricación sustractiva y con moldes. Este artículo analiza el significado de este punto de inflexión hacia la industrialización y las rutas de implementación para las empresas desde cuatro dimensiones: madurez tecnológica, estructura de costes, espectro de materiales y ecosistema industrial.
1. Avance crítico en la madurez tecnológica
Tomando como ejemplo la SLM metálica, la eficiencia de extensión de polvo de los equipos convencionales ha pasado de aproximadamente 15-25 cm³/h en 2018 a los actuales 60-120 cm³/h. La potencia de un solo láser cubre de 200 a 1000 W, y las configuraciones multiláser, de 4 a 12 haces, han convertido la fabricación de gran formato en algo habitual. El volumen de la cámara de fabricación del SLS de nailon se ha multiplicado por unas 8 veces en diez años, permitiendo colocar simultáneamente cientos de piezas de geometría irregular en un solo lote. Más importante aún es el control de calidad del proceso: la monitorización en línea del baño de fusión, la identificación de defectos entre capas mediante IA y el reciclaje de polvo en circuito cerrado han elevado la tasa de conformidad de la primera pieza desde alrededor del 70% en las primeras etapas hasta más del 90%, de modo que la estabilidad de la producción en serie ya no depende de la experiencia de operarios veteranos.
2. Cambio fundamental en la estructura de costes
El moldeo por inyección tradicional requiere escalas de decenas de miles a cientos de miles de piezas para amortizar el coste de los moldes; en cambio, la fabricación aditiva no tiene amortización de moldes, y su coste unitario está determinado principalmente por la tasa de utilización del material, la depreciación del equipo y las horas de posprocesado. Cuando las piezas presentan características como refrigeración conformada, aligeramiento topológico o integración funcional, la fabricación aditiva puede lograr el coste integral óptimo en el rango de 500 a 5000 piezas. Tomando como ejemplo un inserto de molde con refrigeración conformada, al eliminar el taladrado profundo CNC y los procesos de ensamblaje, el plazo de entrega por pieza se redujo de 14 días a 5 días, y el coste total disminuyó aproximadamente un 28%.
3. Expansión del espectro de materiales y procesos
Las aleaciones de titanio (Ti6Al4V), las aleaciones de aluminio (AlSi10Mg), los aceros para moldes (18Ni300, H13) y las superaleaciones se han convertido en los principales materiales de la impresión metálica. En el ámbito de los polímeros, PA12, PA11, nailon reforzado con fibra de carbono y PEEK cubren una amplia gama de necesidades, desde flexibilidad hasta resistencia a la temperatura. En cuanto a procesos, la inyección de aglutinante (BJT) entra en la producción de piezas metálicas de gran volumen con bajo coste, mientras que la deposición de energía dirigida (DED) se diferencia en la reparación de piezas de gran tamaño y en los materiales con gradiente. La riqueza de la matriz material-proceso convierte la fabricación bajo demanda de un eslogan en una opción de ingeniería ejecutable.
4. Reconfiguración de la cadena industrial y del ecosistema
El punto de inflexión hacia la industrialización viene acompañado de una reconfiguración del ecosistema: aumenta la tasa de localización de polvos y equipos en la parte aguas arriba, aparecen fabricantes por contrato especializados y redes de fabricación distribuida en la parte intermedia, y aguas abajo la tecnología se expande desde la industria aeroespacial y médica hacia la automoción, la electrónica de consumo y la maquinaria general. El hilo digital (Digital Thread) conecta los datos de diseño, simulación, impresión e inspección, haciendo que los pedidos remotos, la producción cercana y la entrega trazable se conviertan en capacidades estándar. Este paradigma en el que el diseño equivale a producción está reduciendo las redundancias geográficas y de inventario de las cadenas de suministro tradicionales.
5. Recomendaciones para la implementación empresarial
Para las empresas que planean introducir la fabricación aditiva, se recomiendan tres pasos: primero, realizar pilotos con piezas de alto valor, bajo volumen y geometría compleja para verificar los límites técnicos y de entrega; luego, establecer revisiones internas de DFM y una base de datos de materiales y procesos; finalmente, incorporar las piezas maduras a una capacidad flexible distribuida. Debe evitarse perseguir una cobertura total desde el inicio y, en su lugar, centrarse en familias de piezas que los procesos tradicionales no pueden fabricar bien o no pueden fabricar de forma rentable.
Conclusión
El punto de inflexión de la industrialización de la impresión 3D no es una victoria tecnológica aislada, sino el resultado de la resonancia entre costes, calidad, materiales y ecosistema. Para las empresas, la verdadera oportunidad no reside en comprar una máquina, sino en integrar el pensamiento aditivo en la definición del producto y el diseño de la cadena de suministro; solo así podrán tomar la iniciativa en la siguiente etapa de la competencia manufacturera.
Envíe un modelo, plano, imagen o notas por escrito. Los ingenieros revisarán el material, el proceso, el acabado y la entrega según el uso real.