
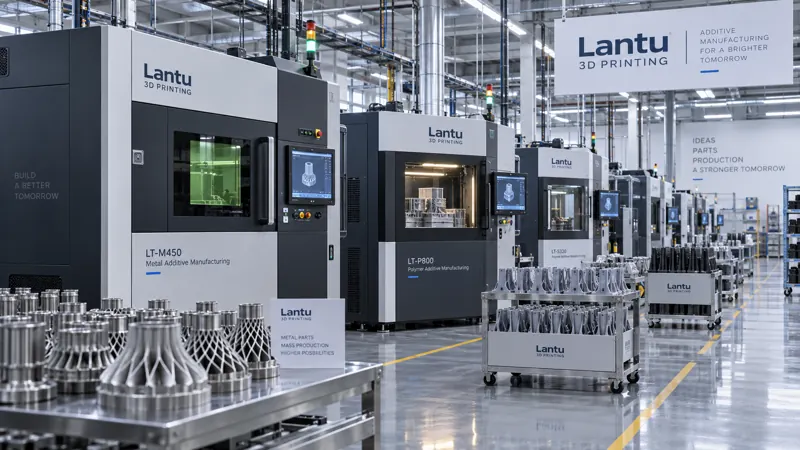
Introduzione: il punto di svolta si avvicina
Negli ultimi dieci anni, la stampa 3D, o produzione additiva (AM), è stata a lungo considerata uno strumento per la prototipazione e la produzione pilota in piccole serie. Tuttavia, entrando nel ciclo 2024-2026, il settore sta superando un punto di svolta cruciale: le curve dei costi della produzione additiva metallica e polimerica continuano a scendere, mentre l’economia per singolo pezzo, negli scenari di piccola e media serie, da decine a migliaia di unità, inizia a superare quella dei tradizionali processi sottrattivi e degli stampi. Questo articolo analizza il significato di tale svolta industriale e i percorsi di implementazione per le imprese attraverso quattro dimensioni: maturità tecnologica, struttura dei costi, gamma dei materiali ed ecosistema industriale.
1. La svolta critica della maturità tecnologica
Prendendo come esempio la SLM metallica, l’efficienza di deposizione della polvere delle apparecchiature mainstream è passata da circa 15-25 cm³/h nel 2018 agli attuali 60-120 cm³/h; la potenza del singolo laser copre un intervallo da 200 a 1000 W, mentre le configurazioni multilaser, da 4 a 12 fasci, hanno reso comune la produzione su grandi formati. Il volume della camera di costruzione per il SLS del nylon è cresciuto di circa 8 volte in dieci anni, consentendo di disporre contemporaneamente centinaia di componenti dalla geometria irregolare in un singolo lotto. Ancora più importante è il controllo della qualità di processo: il monitoraggio online del bagno di fusione, il riconoscimento tramite IA dei difetti tra gli strati e il riciclo a ciclo chiuso delle polveri hanno portato il tasso di conformità del primo pezzo da circa il 70% delle fasi iniziali a oltre il 90%, rendendo la stabilità della produzione di massa non più dipendente dall’esperienza dei tecnici più esperti.
2. Cambiamenti fondamentali nella struttura dei costi
Lo stampaggio a iniezione tradizionale richiede volumi da decine di migliaia a centinaia di migliaia di pezzi per ammortizzare i costi degli stampi; la produzione additiva, invece, non prevede ammortamento degli stampi e il suo costo unitario dipende principalmente dal tasso di utilizzo del materiale, dall’ammortamento delle apparecchiature e dalle ore di post-processing. Quando i componenti presentano caratteristiche come raffreddamento conformale, alleggerimento topologico o integrazione funzionale, la produzione additiva può ottenere il costo complessivo ottimale nell’intervallo tra 500 e 5000 pezzi. Nel caso di un inserto per stampo con raffreddamento conformale, ad esempio, eliminando la foratura profonda CNC e le fasi di assemblaggio, il tempo di consegna per singolo pezzo è stato ridotto da 14 a 5 giorni, con una diminuzione del costo complessivo di circa il 28%.
3. Espansione della gamma di materiali e processi
Le leghe di titanio (Ti6Al4V), le leghe di alluminio (AlSi10Mg), gli acciai per stampi (18Ni300, H13) e le superleghe sono ormai diventati i principali materiali per la stampa metallica; sul versante dei polimeri, PA12, PA11, nylon rinforzato con fibra di carbonio e PEEK coprono un ampio spettro di esigenze, dalla flessibilità alla resistenza alle alte temperature. Sul piano dei processi, il binder jetting (BJT) entra nel campo dei componenti metallici ad alto volume e basso costo, mentre la deposizione a energia diretta (DED) crea una differenziazione nella riparazione di componenti di grandi dimensioni e nei materiali a gradiente. L’arricchimento della matrice materiali-processi trasforma la produzione on-demand da slogan a opzione ingegneristica concretamente eseguibile.
4. Ristrutturazione della catena industriale e dell’ecosistema
Il punto di svolta verso l’industrializzazione è accompagnato da una ristrutturazione dell’ecosistema: a monte cresce il tasso di localizzazione di polveri e apparecchiature, a metà catena emergono produttori conto terzi specializzati e reti di produzione distribuita, mentre a valle la tecnologia si estende dall’aerospazio e dal medicale verso automotive, elettronica di consumo e macchinari generici. Il filo digitale (Digital Thread) collega dati di progettazione, simulazione, stampa e ispezione, rendendo ordini da remoto, produzione di prossimità e consegne tracciabili capacità standard. Questo paradigma, in cui la progettazione coincide con la produzione, sta comprimendo le ridondanze geografiche e di magazzino delle catene di fornitura tradizionali.
5. Suggerimenti per il percorso di implementazione aziendale
Per le imprese che intendono introdurre la produzione additiva, si consiglia un percorso in tre fasi: iniziare con un progetto pilota su componenti ad alto valore, bassi volumi e geometrie complesse, per verificare i confini tecnici e di consegna; quindi creare internamente processi di revisione DFM e un database materiali-processi; infine integrare i componenti maturi in una capacità produttiva flessibile e distribuita. È opportuno evitare di puntare fin dall’inizio a una copertura completa, concentrandosi invece sulle famiglie di componenti che i processi tradizionali realizzano con difficoltà o in modo non conveniente.
Conclusione
Il punto di svolta industriale della stampa 3D non è la vittoria di una singola tecnologia, ma il risultato della convergenza tra costi, qualità, materiali ed ecosistema. Per le imprese, la vera opportunità non consiste nell’acquistare una macchina, bensì nell’integrare il pensiero additivo nella definizione del prodotto e nella progettazione della supply chain: solo così sarà possibile assumere un ruolo attivo nella prossima fase della competizione manifatturiera.
Invia un modello, un disegno, un'immagine o note scritte. Gli ingegneri valuteranno materiale, processo, finitura e consegna in base all'uso effettivo.