
Introduction : le point d’inflexion arrive
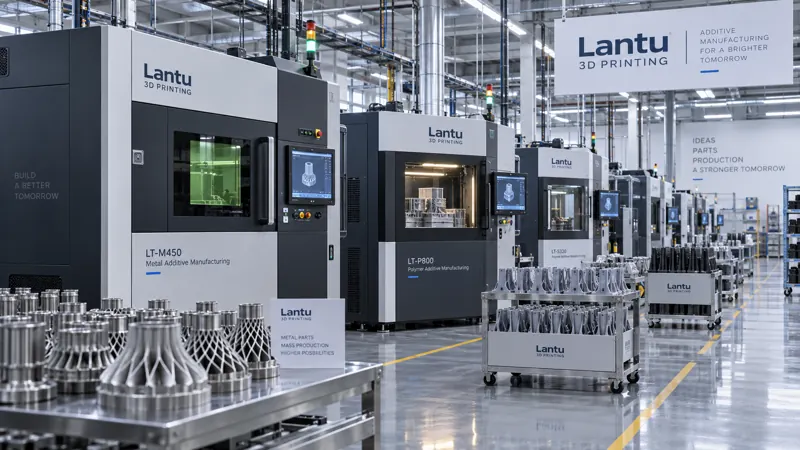
Au cours de la dernière décennie, l’impression 3D, ou fabrication additive (AM), a longtemps été positionnée comme un outil de prototypage et de préséries en petits volumes. Toutefois, avec l’entrée dans le cycle 2024-2026, le secteur franchit un point d’inflexion clé : les courbes de coûts de la fabrication additive métallique et polymère continuent de baisser, et l’économie unitaire commence, dans les scénarios de petites et moyennes séries — de quelques dizaines à quelques milliers de pièces — à surpasser les procédés traditionnels par enlèvement de matière et par outillage. Cet article analyse la portée de ce tournant industriel et les voies de mise en œuvre pour les entreprises selon quatre dimensions : maturité technologique, structure des coûts, éventail des matériaux et écosystème industriel.
I. Une percée critique dans la maturité technologique
Prenons l’exemple du SLM métallique : l’efficacité de dépôt de poudre des équipements courants est passée d’environ 15 à 25 cm³/h en 2018 à 60 à 120 cm³/h aujourd’hui. La puissance des lasers unitaires couvre 200 à 1000 W, tandis que les configurations multilasers — de 4 à 12 faisceaux — rendent le formage grand format courant. Le volume des chambres de fabrication SLS pour le nylon a été multiplié par environ huit en dix ans, permettant de disposer simultanément plusieurs centaines de pièces aux formes complexes dans un même lot. Plus important encore, le contrôle qualité des procédés a progressé : surveillance en ligne du bain de fusion, identification par IA des défauts entre couches et recyclage en boucle fermée des poudres ont fait passer le taux de conformité au premier article d’environ 70 % aux débuts à plus de 90 %, de sorte que la stabilité de la production de masse ne dépend plus de l’expérience d’un opérateur chevronné.
II. Un changement fondamental de la structure des coûts
L’injection plastique traditionnelle nécessite des volumes de plusieurs dizaines de milliers à plusieurs centaines de milliers de pièces pour amortir les coûts de moule. La fabrication additive, elle, n’a pas d’amortissement d’outillage ; son coût unitaire dépend principalement du taux d’utilisation des matériaux, de l’amortissement des équipements et du temps de post-traitement. Lorsque les pièces intègrent des caractéristiques telles que le refroidissement conforme, l’allègement topologique ou l’intégration fonctionnelle, la fabrication additive peut atteindre un coût global optimal dans une plage de 500 à 5000 pièces. Par exemple, pour un insert de moule à refroidissement conforme, la suppression du perçage profond CNC et des opérations d’assemblage a permis de réduire le délai de livraison unitaire de 14 à 5 jours, avec une baisse du coût global d’environ 28 %.
III. L’expansion de l’éventail des matériaux et des procédés
Les alliages de titane (Ti6Al4V), les alliages d’aluminium (AlSi10Mg), les aciers à outils (18Ni300, H13) et les superalliages sont devenus les matériaux phares de l’impression métallique. Du côté des polymères, le PA12, le PA11, le nylon renforcé de fibres de carbone et le PEEK couvrent un large spectre de besoins, de la flexibilité à la résistance thermique. Côté procédés, le jet de liant (BJT) s’impose sur les pièces métalliques en grande série à bas coût, tandis que le dépôt d’énergie dirigée (DED) se différencie dans la réparation de grandes pièces et les matériaux à gradient. L’enrichissement de la matrice matériaux-procédés transforme la fabrication à la demande d’un slogan en une option d’ingénierie réellement exécutable.
IV. Reconstruction de la chaîne industrielle et de l’écosystème
Le point d’inflexion industriel s’accompagne d’une reconfiguration de l’écosystème : en amont, le taux de localisation des poudres et des équipements augmente ; au milieu de la chaîne apparaissent des sous-traitants spécialisés et des réseaux de fabrication distribuée ; en aval, les applications s’étendent de l’aérospatiale et du médical vers l’automobile, l’électronique grand public et la mécanique générale. Le fil numérique (Digital Thread) connecte les données de conception, de simulation, d’impression et d’inspection, faisant de la commande à distance, de la production de proximité et de la livraison traçable des capacités standard. Ce paradigme, dans lequel la conception devient directement production, réduit les redondances géographiques et les stocks des chaînes d’approvisionnement traditionnelles.
V. Recommandations pour la mise en œuvre en entreprise
Pour les entreprises envisageant d’introduire la fabrication additive, une approche en trois étapes est recommandée : commencer par des pièces à forte valeur, en faible volume et à géométrie complexe afin de valider les limites techniques et de livraison ; établir ensuite une revue DFM interne ainsi qu’une base de données matériaux-procédés ; enfin, intégrer les pièces matures dans une capacité de production flexible et distribuée. Il faut éviter de chercher une couverture complète dès le départ et se concentrer plutôt sur les familles de pièces que les procédés traditionnels réalisent difficilement ou de façon non rentable.
Conclusion
Le point d’inflexion industriel de l’impression 3D n’est pas la victoire d’une technologie isolée, mais le résultat d’une convergence entre coûts, qualité, matériaux et écosystème. Pour les entreprises, la véritable opportunité ne réside pas dans l’achat d’une machine, mais dans l’intégration de la pensée additive à la définition des produits et à la conception de la chaîne d’approvisionnement, afin de prendre l’initiative dans la prochaine phase de la concurrence manufacturière.
Soumettez un modèle, un dessin, une image ou des notes écrites. Les ingénieurs examineront le matériau, le processus, les finitions et la livraison en fonction de l'utilisation réelle.