
Mở đầu: Báo cáo đã hoàn thành 80%, vì sao việc giao hàng vẫn mất kiểm soát?
Trong các dự án dịch vụ in 3D, câu nói nguy hiểm nhất là: “Đơn hàng này chắc đã làm được 80%.” Trạng thái thực tế của một đơn hàng in kim loại không hề tuyến tính: một giá đỡ hàng không đã hoàn thành 1.200 lớp bột, trông có vẻ đã vượt quá nửa tiến độ; nhưng nếu biến dạng do ứng suất nhiệt gây dừng máy ở lớp thứ 1.400, phần còn lại không phải chỉ là “20% khối lượng công việc”, mà là cả chu trình bố trí lại, thiết kế lại kết cấu đỡ và in lại. Chi phí dự án cũng tương tự: 60% giờ máy có thể đã được đầu tư, nhưng các khoản lớn thực sự như bột kim loại, khí bảo vệ và gia công sau in thuê ngoài thường chỉ phát sinh tập trung ở nửa sau. Mô tả trạng thái dự án bằng “cảm nhận” hoặc “tỷ lệ số công đoạn” là điểm khởi đầu chung của cả chậm tiến độ lẫn vượt chi phí.
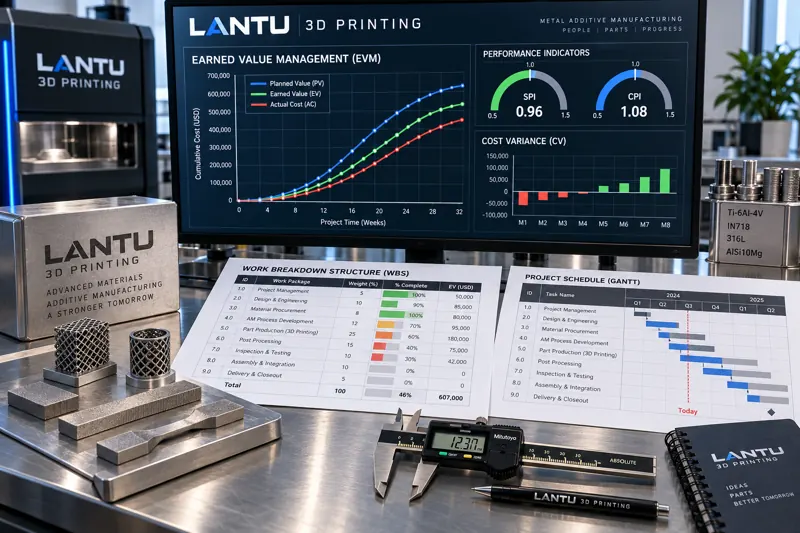
Quản lý Giá trị Thu được (Earned Value Management, EVM) cung cấp phương pháp lượng hóa đồng thời “tiến độ” và “chi phí” trong cùng một hệ quy chiếu. Đây không phải là công cụ báo cáo trong phần mềm tài chính, mà là một hệ thống đo lường tối thiểu có thể triển khai ở cấp xưởng: chỉ cần có ba số liệu—giá trị kế hoạch PV, giá trị thu được EV và chi phí thực tế AC—là có thể suy ra chỉ số hiệu suất tiến độ SPI, chỉ số hiệu suất chi phí CPI, đồng thời tính tiếp ước tính khi hoàn thành EAC và ước tính chi phí còn lại ETC. Bài viết này trình bày lộ trình triển khai kỹ thuật hệ thống này cho các dự án in 3D.
I. Ba số liệu nền tảng: Xác định PV, EV và AC trong xưởng in như thế nào?
Mọi phép suy luận của EVM đều dựa trên ba giá trị quan sát. Nếu định nghĩa sai, mọi chỉ số phía sau đều chỉ là nhiễu.
Giá trị kế hoạch PV (Planned Value): Giá trị ngân sách của phần công việc lẽ ra phải hoàn thành theo kế hoạch cơ sở tính đến ngày kiểm tra. Trong dự án in 3D, không nên phân bổ đều PV theo “ngày”, mà nên gán trọng số theo gói công việc. Một đơn hàng kim loại điển hình có thể chia thành sáu gói: kiểm tra dữ liệu và bố trí chi tiết (trọng số 10%), kết cấu đỡ và thông số công nghệ (10%), in (35%), xử lý nhiệt và tháo đỡ (15%), gia công cơ khí và kiểm tra (20%), xử lý bề mặt và đóng gói (10%). Trọng số phải dựa trên phân bố giờ công thực tế và chi phí thuê ngoài của các lệnh sản xuất lịch sử, thay vì ước lượng chủ quan.
Giá trị thu được EV (Earned Value): Giá trị ngân sách tương ứng với phần công việc thực tế đã hoàn thành tính đến ngày kiểm tra. Đây là điểm dễ sai nhất—EV phải là “ngân sách của công việc đã hoàn thành”, không phải “số tiền đã chi” và cũng không phải “số lớp đã in”. Nếu sử dụng tỷ lệ số lớp cho công đoạn in, phải bổ sung cổng kiểm soát chất lượng: các lô chưa hoàn tất rà soát giám sát bể nóng chảy trực tuyến, chưa hoàn tất đối chiếu lát cắt lớp đầu tiên và các lớp then chốt, không được tính EV theo tiến độ vật lý; chỉ có thể tính theo một “tỷ lệ xác nhận sản phẩm dở dang” cố định, khuyến nghị không vượt quá 50% của gói công việc đó.
Chi phí thực tế AC (Actual Cost): Chi phí thực tế đã phát sinh tính đến ngày kiểm tra. Phạm vi tập hợp AC cho in 3D phải quy định rõ bốn nhóm: khấu hao thiết bị và giờ máy (đơn giá giờ máy × số giờ chiếm dụng thực tế), vật liệu và khí bảo vệ (lượng bột tiêu thụ thực tế × đơn giá; argon/nitơ theo số đọc tích lũy của lưu lượng kế), thuê ngoài và kiểm tra (xử lý nhiệt, gia công cơ khí, CMM/CT được ghi nhận khi có hóa đơn hoặc báo cáo), làm lại và phế phẩm (hạch toán riêng để dễ truy xuất). Phạm vi hạch toán không thống nhất là nguyên nhân hàng đầu khiến CPI tăng giảm bất thường; nên chuẩn hóa thành một “Bảng phạm vi tập hợp AC” và ký xác nhận khi khởi động dự án.
II. Suy ra đánh giá từ ba số liệu: SV, CV, SPI và CPI
Khi đã có PV, EV và AC, có thể tính bốn chỉ tiêu sau:
Chênh lệch tiến độ SV = EV − PV; chênh lệch chi phí CV = EV − AC.
Chỉ số hiệu suất tiến độ SPI = EV / PV; chỉ số hiệu suất chi phí CPI = EV / AC.
Ý nghĩa kỹ thuật của các chỉ số ổn định hơn chênh lệch vì chúng loại bỏ khác biệt về quy mô dự án. Kinh nghiệm áp dụng: khi SPI hoặc CPI thấp hơn 0,9, cần kích hoạt phân tích nguyên nhân bằng văn bản; khi thấp hơn 0,8, cần sự can thiệp của cấp quản lý. Ngược lại, CPI duy trì trên 1,15 thường không đồng nghĩa với “thực hiện tốt”, mà có thể do đường cơ sở ngân sách được lập quá cao hoặc AC bị thiếu khoản mục hạch toán—thường gặp nhất là khí bảo vệ và phế phẩm. Cần rà soát lại phạm vi hạch toán thay vì vội ăn mừng.
Ý nghĩa của từng tổ hợp chỉ số cũng khác nhau: SPI thấp nhưng CPI bình thường cho thấy vấn đề về năng lực hoặc lập lịch, chẳng hạn thiết bị bị chiếm dụng bởi đơn hàng chen ngang hoặc công đoạn sau in bị xếp hàng; SPI bình thường nhưng CPI thấp cho thấy vấn đề về tỷ lệ đạt của quy trình hoặc giá thuê ngoài tăng; nếu cả hai cùng thấp, phương án ban đầu thường đã bị đánh giá thấp và cần quay lại khâu báo giá cùng đánh giá kỹ thuật.
III. Dự báo: EAC và ETC giúp tính trước mức vượt chi phí
Giá trị thực sự của EVM không nằm ở đánh giá sau sự việc, mà ở ước tính khi hoàn thành. Ba phương pháp cơ bản gồm:
1) Ngoại suy theo hiệu suất chi phí hiện tại: EAC = BAC / CPI (BAC là ngân sách khi hoàn thành). Phương pháp này giả định hiệu suất chi phí hiện tại sẽ tiếp tục đến khi kết thúc dự án, phù hợp khi dự án đã qua giai đoạn tăng tốc ban đầu và quy trình đã ổn định.
2) Đồng thời xem xét hiệu suất tiến độ và chi phí: EAC = AC + (BAC − EV) / (CPI × SPI). Khi áp lực tiến độ có thể buộc phải tăng ca, thuê ngoài khẩn cấp hoặc vận chuyển hàng không, phiên bản này sát thực tế hơn—bởi bản thân việc đẩy nhanh tiến độ sẽ làm tăng chi phí.
3) Ước tính lại công việc còn lại: EAC = AC + ETC được ước tính lại từ dưới lên. Phương pháp này phù hợp khi xảy ra thay đổi lớn, chẳng hạn đổi vật liệu từ 316L sang Inconel 718 hoặc bổ sung công đoạn HIP, khiến đường cơ sở không còn hiệu lực. Khi đó, mọi ngoại suy theo chỉ số đều không còn ý nghĩa và phải lập lại trọng số gói công việc.
Ước tính để hoàn thành ETC = EAC − AC. Với đơn hàng in 3D, ETC là cơ sở cốt lõi cho thay đổi báo giá và trao đổi với khách hàng: khi ETC vượt quá 10% giá trị hợp đồng còn lại ban đầu, cần khởi động trao đổi thương mại thay vì âm thầm tự gánh chịu.
IV. Triển khai: Cải tiến tối thiểu để đưa EVM vào lệnh sản xuất hiện có
Một hệ thống EVM hoàn chỉnh bao gồm WBS, kiểm soát thay đổi đường cơ sở và quy trình cấp tổ chức, vốn quá nặng đối với phần lớn xưởng sản xuất bồi đắp. Có thể triển khai theo bộ tối thiểu sau:
Bước một, báo giá theo gói công việc. Chuyển báo giá từ “tổng giá” sang phân bổ ngân sách cho sáu gói công việc. Bước này đồng thời giải quyết việc xác định giá và nguồn hình thành đường cơ sở EVM (BAC).
Bước hai, xác định tiêu chí hoàn thành cho từng gói công việc. Không phải là “đã bắt đầu làm” hay “sắp xong”, mà là đầu ra có thể kiểm chứng: hoàn tất bố trí = tác vụ in đã được phát hành và báo cáo mô phỏng đã được lưu trữ; hoàn tất in = chi tiết đã ra khỏi buồng in và giám sát bể nóng chảy không có cảnh báo bất thường; hoàn tất kiểm tra = báo cáo CMM đã được phát hành và kết luận đạt yêu cầu. Tiêu chí có thể kiểm chứng thì EV mới đáng tin cậy.
Bước ba, cố định chu kỳ kiểm tra. Với đơn hàng có thời gian máy dưới 40 giờ, kiểm tra mỗi tuần một lần; với đơn hàng trên 40 giờ hoặc kéo dài qua tháng, kích hoạt kép theo tuần và mỗi khi hoàn thành một gói công việc. Ngày kiểm tra chính là thời điểm lấy mẫu PV/EV/AC.
Bước bốn, theo dõi xu hướng chỉ số thay vì điểm đơn lẻ. Biến động của một giá trị SPI đơn lẻ có thể do làm lại trong một lô; chỉ khi giảm liên tục trong ba kỳ mới là tín hiệu đáng chú ý. Nên biểu diễn SPI/CPI thành đường xu hướng và xem cùng tỷ lệ làm lại, khả dụng thiết bị—khi cả ba cùng xấu đi, vấn đề thường nằm ở quy trình; khi chỉ SPI xấu đi, vấn đề nằm ở lập lịch.
Bước năm, thiết lập ngưỡng cảnh báo và gắn với hành động. Ngưỡng không gắn với hành động thì chỉ là con số: CPI<0,9 → kỹ sư quy trình nộp phân tích sai lệch; SPI<0,9 kéo dài hai tuần → nhân viên kế hoạch lập lại lịch và thông báo khách hàng; EAC vượt BAC 10% → bộ phận kinh doanh khởi động thay đổi. Chỉ khi gắn với hành động, cảnh báo mới tạo thành vòng lặp khép kín.
V. Những hiểu lầm phổ biến và giới hạn áp dụng
EVM không phù hợp với đơn hàng tạo mẫu có chu kỳ cực ngắn, dưới một tuần, vì chi phí lấy mẫu cao hơn lợi ích; cũng không phù hợp với các dự án nghiên cứu khám phá, vì không thể xác định trước trọng số gói công việc. Phạm vi phù hợp là các đơn hàng dịch vụ có đầu ra rõ ràng, chu kỳ từ 2 tuần đến 6 tháng và chi phí có thể tập hợp—đúng là loại đơn hàng cần được quản lý nhất khi in 3D chuyển từ sản xuất loạt nhỏ sang cung ứng hàng loạt.
Một hiểu lầm khác là xem EVM như công cụ đánh giá hiệu suất. Một khi SPI/CPI được liên kết trực tiếp với thành tích cá nhân hoặc tổ đội, việc khai báo EV sẽ trở nên lạc quan một cách hệ thống, và “80%” sẽ quay lại dưới một hình thức chính xác hơn. Cách sử dụng đúng là coi đây là ngôn ngữ chung về trạng thái dự án: khách hàng, kế hoạch, kỹ thuật quy trình và kinh doanh cùng nhìn vào một bộ số liệu; tranh luận sẽ chuyển từ “rốt cuộc đã làm được bao nhiêu” sang “tiếp theo cần khắc phục như thế nào”.
Kết luận
Quản lý giá trị thu được đưa các dự án in 3D từ trạng thái “hỏi để biết tiến độ, ước để biết chi phí” sang trạng thái có thể thảo luận bằng số liệu. Lộ trình triển khai tối thiểu là: chia báo giá theo gói công việc để thiết lập BAC, sử dụng tiêu chí có thể kiểm chứng để xác định EV, tập hợp AC theo phạm vi thống nhất, tính SPI/CPI hàng tuần và ngoại suy EAC, sau đó gắn từng ngưỡng với hành động cụ thể. Đối với một nền tảng cung cấp dịch vụ toàn vòng đời như lantu3D, hệ thống đo lường này không phải là báo cáo để trình cho khách hàng, mà là phương pháp nền tảng để kết nối thực sự các khâu thiết kế, in, hậu xử lý, kiểm tra và giao hàng thành một chuỗi có thể đo lường—chỉ khi từng mắt xích đều có thể định lượng, cam kết về thời hạn giao hàng và chi phí mới có cơ sở để được thực hiện.
Gửi mô hình, bản vẽ, hình ảnh hoặc ghi chú bằng văn bản. Kỹ sư sẽ xem xét vật liệu, quy trình, hoàn thiện và giao hàng dựa trên sử dụng thực tế.