
مقدمة: تم الإبلاغ عن إنجاز 80%، فلماذا يظل التسليم خارج السيطرة؟
في مشاريع خدمات الطباعة ثلاثية الأبعاد، أخطر عبارة هي: «هذا الطلب مكتمل بنحو 80%». فالحالة الفعلية لطلب طباعة معدنية ليست خطية بأي حال: قد يكون قد تم إنجاز 1200 طبقة من حاملة طيران، فيبدو أن العمل تجاوز منتصفه، لكن إذا أدى التشوه الناتج عن الإجهاد الحراري إلى إيقاف الماكينة عند الطبقة 1400، فلن يتبقى «20% من العمل»، بل دورة كاملة من إعادة الترتيب وإعادة إنشاء الدعامات وإعادة الطباعة. وينطبق الأمر نفسه على تكلفة المشروع: فقد استُثمر 60% من وقت تشغيل المعدة، بينما غالباً ما تتركز البنود الكبرى الحقيقية، مثل المسحوق والغاز والاستعانة بمصادر خارجية للمعالجة اللاحقة، في النصف الأخير من العملية. إن وصف حالة المشروع بالانطباع أو بنسبة عدد العمليات هو نقطة البداية المشتركة للتأخر وتجاوز التكلفة.
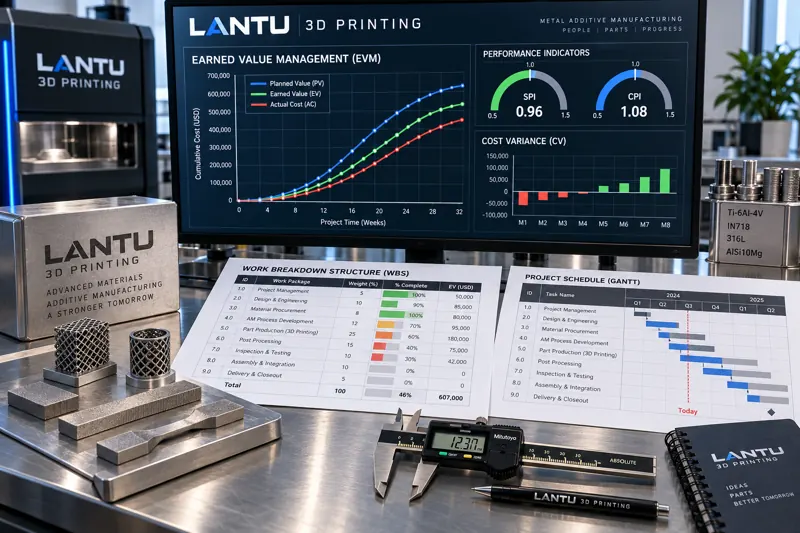
توفر إدارة القيمة المكتسبة (Earned Value Management، EVM) منهجية لقياس «التقدم» و«التكلفة» معاً ضمن إطار موحد. وهي ليست أداة تقارير داخل برامج مالية، بل نظام قياس أدنى يمكن تطبيقه على مستوى الورشة: فما إن تتوافر ثلاثة أرقام، هي القيمة المخططة PV والقيمة المكتسبة EV والتكلفة الفعلية AC، حتى يمكن اشتقاق مؤشر أداء الجدول SPI ومؤشر أداء التكلفة CPI، ثم حساب تقدير التكلفة عند الإكمال EAC والتقدير المتبقي للإكمال ETC. يقدم هذا المقال مساراً هندسياً لتطبيق هذا النظام في مشاريع الطباعة ثلاثية الأبعاد.
أولاً: القيم المرجعية الثلاث: كيفية تعريف PV وEV وAC في ورشة الطباعة
تستند جميع حسابات EVM إلى ثلاث قيم مرصودة. وإذا كانت تعريفاتها خاطئة، فإن جميع المؤشرات اللاحقة ستكون مجرد ضوضاء.
القيمة المخططة PV (Planned Value): القيمة المدرجة في الميزانية للأعمال التي كان ينبغي إنجازها حتى تاريخ المراجعة وفق الخطة المرجعية. في مشاريع الطباعة ثلاثية الأبعاد، لا يوصى بتوزيع PV بالتساوي حسب «الأيام»، بل بإسناد أوزان إلى حزم العمل. ويمكن تقسيم طلب معدني نموذجي إلى ست حزم عمل: التحقق من البيانات والترتيب (10%)، الدعامات ومعلمات العملية (10%)، الطباعة (35%)، المعالجة الحرارية وإزالة الدعامات (15%)، التشغيل الآلي والفحص (20%)، المعالجة السطحية والتغليف (10%). وتستند هذه الأوزان إلى توزيع ساعات العمل الفعلية ورسوم التعهيد الخارجي في أوامر العمل التاريخية، لا إلى تقديرات حدسية.
القيمة المكتسبة EV (Earned Value): قيمة الميزانية المقابلة للعمل المنجز فعلياً حتى تاريخ المراجعة. وهنا يقع الخطأ الأكثر شيوعاً: يجب أن تمثل EV «ميزانية العمل المنجز»، لا «الأموال التي تم إنفاقها» ولا «عدد الطبقات المطبوعة». وإذا استُخدمت نسبة عدد الطبقات في مرحلة الطباعة، فيجب إضافة بوابات جودة: فالدفعات التي لم تستكمل مراجعة المراقبة اللحظية لحوض الانصهار، أو لم تستكمل مقارنة الشرائح للطبقة الأولى والطبقات الحرجة، لا تُحتسب ضمن EV وفق تقدمها المادي؛ بل لا يمكن احتسابها إلا كنسبة ثابتة لـ«تأكيد العمل الجاري» (يوصى بألا تتجاوز 50% من حزمة العمل المعنية).
التكلفة الفعلية AC (Actual Cost): التكلفة المتكبدة فعلياً حتى تاريخ المراجعة. ويجب أن يشمل نطاق احتساب AC للطباعة ثلاثية الأبعاد بوضوح أربع فئات: إهلاك المعدات ووقت التشغيل (معدل تكلفة الساعة الآلية × ساعات الإشغال الفعلية)، والمواد والغازات (الاستهلاك الفعلي للمسحوق × سعر الوحدة، والأرجون/النيتروجين وفق القراءات التراكمية لمقياس التدفق)، والتعهيد الخارجي والفحص (المعالجة الحرارية والتشغيل الآلي وCMM/CT وفق الفاتورة أو التقرير المستلم)، وإعادة العمل والخردة (تُسجل في حساب مستقل لتسهيل التتبع). ويُعد عدم توحيد منهج الاحتساب السبب الرئيسي لتذبذب CPI صعوداً وهبوطاً؛ لذا يوصى بتثبيته في «جدول منهج تجميع AC» واعتماده بالتوقيع عند إطلاق المشروع.
ثانياً: اشتقاق مؤشرات التقييم من القيم الثلاث: SV وCV وSPI وCPI
بعد توفر PV وEV وAC، يمكن حساب أربعة مؤشرات:
انحراف الجدول SV = EV − PV؛ وانحراف التكلفة CV = EV − AC.
مؤشر أداء الجدول SPI = EV / PV؛ ومؤشر أداء التكلفة CPI = EV / AC.
المعنى الهندسي للمؤشرات أكثر استقراراً من الانحرافات، لأنها تلغي اختلافات حجم المشروع. ومن المعايير العملية: عندما ينخفض SPI أو CPI عن 0.9، يجب تفعيل تحليل مكتوب للأسباب؛ وعندما ينخفض عن 0.8، يجب تفعيل تدخل الإدارة. وعلى العكس، فإن بقاء CPI أعلى من 1.15 لفترة طويلة لا يعني عادةً «أداءً ممتازاً»، بل قد يعني أن خط الأساس للميزانية مرتفع أو أن تجميع AC أغفل بنوداً، وأكثر البنود إغفالاً هي الغازات والخردة. لذا يجب مراجعة المنهج بدلاً من الاحتفال.
كما تختلف دلالة الجمع بين المؤشرين: انخفاض SPI مع CPI طبيعي يشير إلى مشكلة في الطاقة الإنتاجية أو الجدولة، مثل إشغال المعدات بطلبات عاجلة أو انتظار المعالجة اللاحقة؛ أما SPI الطبيعي مع انخفاض CPI فيشير إلى مشكلة في مردود العملية أو ارتفاع أسعار التعهيد الخارجي؛ وانخفاضهما معاً يعني عادةً أن الخطة نفسها قُدرت بأقل من الواقع، وينبغي العودة إلى التسعير والمراجعة الفنية.
ثالثاً: التنبؤ: EAC وETC لحساب مقدار التجاوز مسبقاً
لا تكمن القيمة الحقيقية لـEVM في التقييم اللاحق، بل في تقدير التكلفة عند الإكمال. وفيما يلي ثلاث طرق أساسية:
1) الاستقراء وفق أداء التكلفة الحالي: EAC = BAC / CPI، حيث BAC هي الميزانية عند الإكمال. تفترض هذه الطريقة استمرار كفاءة التكلفة الحالية حتى نهاية المشروع، وهي مناسبة عندما يكون المشروع قد تجاوز مرحلة الانطلاق المبكرة واستقرت العملية.
2) مراعاة أداء الجدول والتكلفة معاً: EAC = AC + (BAC − EV) / (CPI × SPI). وعندما يدفع ضغط الجدول إلى العمل الإضافي أو التعهيد العاجل أو الشحن الجوي، تكون هذه الصيغة أقرب إلى الواقع، لأن تسريع العمل يرفع التكلفة بحد ذاته.
3) إعادة تقدير العمل المتبقي: EAC = AC + ETC المعاد تقديره من أسفل إلى أعلى. وتناسب هذه الطريقة حالات التغيير الجوهري، مثل تغيير المادة من 316L إلى Inconel 718 أو إضافة عملية HIP، حيث يصبح خط الأساس غير صالح. وفي هذه الحالة، لا معنى لأي استقراء قائم على المؤشرات، ويجب إعادة تحديد أوزان حزم العمل.
التقدير المتبقي للإكمال ETC = EAC − AC. وبالنسبة إلى طلبات الطباعة ثلاثية الأبعاد، يمثل ETC أساساً محورياً لتعديلات التسعير والتواصل مع العميل: فعندما يتجاوز ETC المبلغ المتبقي من العقد الأصلي بنسبة 10%، ينبغي بدء تواصل تجاري بدلاً من استيعاب الزيادة بصمت.
رابعاً: التطبيق: الحد الأدنى من التعديل لإدخال EVM في أوامر العمل الحالية
يتضمن نظام EVM الكامل هيكل تجزئة العمل WBS، والتحكم في تغييرات خط الأساس، والعمليات على مستوى المؤسسة، وهو عبء كبير على معظم ورش التصنيع بالإضافة. ويمكن تطبيق الحد الأدنى التالي:
الخطوة الأولى: تسعير قائم على حزم العمل. حوّل عرض السعر من «سعر إجمالي» إلى توزيع ميزانية على ست حزم عمل. وتحل هذه الخطوة في الوقت نفسه مصدر التحقق من السعر وخط أساس EVM، أي BAC.
الخطوة الثانية: تحديد معايير إكمال كل حزمة عمل. ليس «بدأ العمل» ولا «يكاد ينتهي»، بل مخرجات قابلة للتحقق: يكتمل الترتيب عند إصدار مهمة الطباعة وأرشفة تقرير المحاكاة؛ وتكتمل الطباعة عند إخراج القطعة من الماكينة وعدم وجود إنذارات غير طبيعية في مراقبة حوض الانصهار؛ ويكتمل الفحص عند صدور تقرير CMM وكون النتيجة مطابقة. لا تكون EV موثوقة إلا عندما تكون المعايير قابلة للتحقق.
الخطوة الثالثة: تثبيت دورة المراجعة. تُراجع الطلبات التي يقل وقت تشغيلها عن 40 ساعة مرة أسبوعياً؛ أما الطلبات التي تتجاوز 40 ساعة أو تمتد عبر أكثر من شهر، فتُراجع أسبوعياً وعند اكتمال كل حزمة عمل، وفق تفعيل مزدوج. ويُعد تاريخ المراجعة نقطة أخذ عينات PV/EV/AC.
الخطوة الرابعة: متابعة اتجاه المؤشرات لا القيمة المنفردة. قد ينتج تذبذب SPI المنفرد عن إعادة عمل دفعة واحدة، بينما يمثل الانخفاض لثلاث فترات متتالية إشارة حقيقية. ويوصى برسم خطوط اتجاه SPI/CPI وقراءتها مع معدل إعادة العمل وتوافر المعدات؛ فعندما تتدهور المؤشرات الثلاثة معاً، تكون المشكلة عادة في العملية، أما إذا تدهور SPI وحده، فالمشكلة في الجدولة.
الخطوة الخامسة: ربط عتبات الإنذار بالإجراءات. تكون العتبات مجرد أرقام إذا لم ترتبط بإجراءات: CPI<0.9 → يقدم مهندس العملية تحليل الانحراف؛ SPI<0.9 لمدة أسبوعين متتاليين → يعيد المخطط الجدولة ويخطر العميل؛ EAC يتجاوز BAC بنسبة 10% → يبدأ القسم التجاري إجراء التغيير. لا تكتمل حلقة الإنذار إلا بربطه بإجراء.
خامساً: الأخطاء الشائعة والحدود
لا تناسب EVM طلبات النماذج الأولية قصيرة المدة للغاية، أي أقل من أسبوع، لأن تكلفة أخذ العينات تفوق العائد؛ كما لا تناسب مشاريع البحث والتطوير الاستكشافية، إذ لا يمكن تحديد أوزان حزم العمل مسبقاً. ويقع نطاق استخدامها في طلبات الخدمات التي تتميز بـمخرجات واضحة، ومدد من أسبوعين إلى ستة أشهر، وتكاليف قابلة للتجميع، وهي بالضبط الفئة التي تحتاج إلى الإدارة أكثر من غيرها عندما تنتقل الطباعة ثلاثية الأبعاد من الدفعات الصغيرة إلى التوريد الكمي.
وهناك خطأ آخر يتمثل في التعامل مع EVM كأداة تقييم أداء. فعندما يرتبط SPI/CPI مباشرة بأداء الأفراد أو الفرق، تصبح تقارير EV متفائلة بصورة منهجية، وتعود عبارة «80%» في شكل أكثر دقة ظاهرياً. والاستخدام الصحيح هو اعتبارها لغة مشتركة لحالة المشروع: فالعميل والتخطيط والعمليات والقسم التجاري ينظرون إلى المجموعة نفسها من الأرقام، ويتحول الجدل من «كم أُنجز فعلاً؟» إلى «كيف نعالج الوضع لاحقاً؟».
الخلاصة
تنقل إدارة القيمة المكتسبة مشاريع الطباعة ثلاثية الأبعاد من حالة «التقدم يُسأل عنه والتكلفة تُخمّن» إلى حالة يمكن مناقشتها بالأرقام. ويتمثل الحد الأدنى لمسار التطبيق في: تحويل عروض الأسعار إلى حزم عمل لإنشاء BAC، وتحديد EV بمعايير قابلة للتحقق، وتجميع AC بمنهج موحد، وحساب SPI/CPI أسبوعياً واستقراء EAC، ثم ربط كل عتبة بإجراء محدد. وبالنسبة إلى منصة بلوبرينت ثري دي للتسليم طوال دورة الحياة، لا تمثل هذه القياسات تقارير موجهة للعميل، بل منهجاً أساسياً يربط التصميم والطباعة والمعالجة اللاحقة والفحص والتسليم في سلسلة واحدة قابلة للقياس. ولا تكتسب وعود التسليم والتكلفة أساساً قابلاً للوفاء إلا عندما يمكن قياس كل حلقة فيها.
أرسل نموذجاً أو رسمة أو صورة أو ملاحظات مكتوبة. سيقوم المهندسون بمراجعة المادة والعملية والتشطيب والتسليم بناءً على الاستخدام الفعلي.