
序章:3Dプリンティングの競争軸は変わりつつある
これまで、3Dプリンティングは迅速な試作ツールとみなされることが多く、評価基準は主に「いかに早くモデルを形にできるか」でした。ところが現在は、材料、設備、ソフトウェア、サプライチェーンの成熟に伴い、業界の競争軸は安定供給、エンジニアリングサービス、デジタル連携へと移っています。顧客はもはや「1個いくらで印刷できるか」だけを尋ねるのではなく、材料性能の信頼性、量産時の一貫性の担保、データの追跡可能性、設計最適化の可否、既存のサプライチェーンへの組み込みやすさを重視しています。
2026年に向けて、3Dプリンティング業界は単体設備の能力競争から、システムとしての能力競争へとさらに進みます。lantu3D Printing が注目しているのは、単純な生産能力の拡大ではなく、図面・設計・工程・生産・後処理・納品までを一貫管理する能力です。
1. 材料体系はさらに拡大し、適用範囲はより明確になる
材料は依然として業界発展の中核変数です。エンジニアリングプラスチック、エラストマー、高性能樹脂、金属粉末、複合材料の拡充により、3Dプリンティングはより多くの機能用途をカバーできるようになります。PA12、PA11、TPU、耐熱樹脂、アルミ合金、チタン合金、ステンレス鋼などの材料は、さらに用途ごとの細分化が進むでしょう。
同時に、顧客は材料をより合理的に判断するようになります。すべての部品に最高性能材料が必要なわけではなく、すべての材料が最終製品用途に適しているわけでもありません。サービス提供者には、用途に基づく選定提案、試験データ、リスク説明が求められます。材料データベースと事例の蓄積は、プラットフォーム競争における重要な資産となります。
2. 自動化と品質トレーサビリティが量産化の前提となる
受注が1点ものの試作から少量多品種生産へ増えると、人の経験に依存する運用には限界が生じます。自動ネスティング、パラメータ推奨、設備ネットワーク化、生産ダッシュボード、後処理記録、検査データの保管が、効率向上の鍵になります。品質トレーサビリティも、高付加価値分野向けの要件から、徐々に標準的なサービス能力へと変わっていきます。
将来的には、顧客は各部品がどの設備で、どの材料ロットで、どのパラメータファイルにより製造されたのか、どのような後処理と検査を経たのかを知りたくなります。データ記録のないサービス提供者は、一貫性の要求が高い案件を受注しにくくなるでしょう。プラットフォーム型の管理は、分散した工程を検証可能な納品へと統合する助けになります。
3. 設計サービスの価値が上昇し、DFAMが差別化要素になる
顧客理解が進むにつれ、単純な印刷サービスの利益率は圧縮されます。本当の価値は設計最適化にあります。軽量化、部品統合、組立性の改善、サポート材の削減、強度向上、後処理時間の短縮などです。DFAMは単に複雑な形状を作ることではなく、工程の制約を理解したうえで製品構造を再定義することです。
今後のサービス提供者には、要件分析、構造評価、トポロジー最適化、シミュレーション検証、試作評価など、より強いフロントエンドのエンジニアリング能力が求められます。顧客の研究開発初期から関われるサービス提供者は、完成モデルだけを受け取る加工業者よりも競争力を持つでしょう。
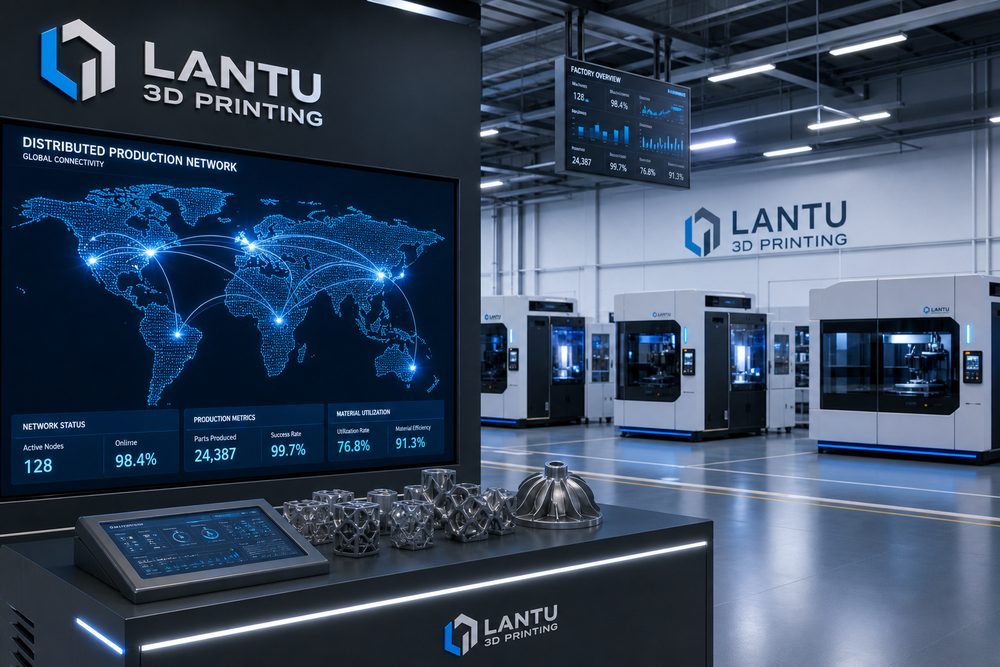
4. 分散型製造とデジタル在庫の実装が加速する
補修部品、治具、低頻度需要部品、ローカル納品は、分散型3Dプリンティングの重要な応用分野です。企業は長期にわたって大量の低回転在庫を抱える必要がなくなり、検証済みのデジタルファイルを保持しておき、必要なときに近隣で生産できます。このモデルは在庫負担と輸送時間を削減できますが、その前提として、ファイル、材料、設備、検査基準の一致が不可欠です。
デジタル在庫とは、STLファイルを単にクラウドに置くことではありません。バージョン、材料、工程、後処理、受入基準、ライセンス範囲を含む完全なデータパッケージです。lantu3D Printing が重視するライフサイクル管理は、このようなデジタル資産から実物納品までのクローズドループを支えるのに適しています。
まとめ:業界は「印刷できる」から「納品を管理できる」へ進む
今後の3Dプリンティング業界の発展は、設備速度や材料の種類だけで決まるのではなく、システム化された能力によって決まります。材料選定、設計最適化、自動化生産、品質トレーサビリティ、分散型納品、データセキュリティが、競争障壁を形成します。顧客にとっては、パートナー選定の際に完全なライフサイクルを管理できるかが重要です。サービス提供者にとっては、プラットフォーム化、標準化、エンジニアリング化の能力が、業界サイクルを乗り越える鍵になります。