
مقدمة: براءة عملية واحدة، وثلاثة أقسام ترى أن لها حق الإدراج
تقدم فريق للتصنيع الإضافي بطلب براءة اختراع لحزمة «معلمات تشكيل الأجزاء رقيقة الجدران من سبائك التيتانيوم»: عدّل مهندس العمليات قدرة الليزر واستراتيجية المسح، وعدّل المهندس الإنشائي الدعامات واتجاه الوضع، وأجرى فني الاختبارات عينات مرافقة لاثنتي عشرة أسطوانة بناء وأصدر تقرير الكثافة، بينما أطلق مسؤول المشروع المشروع وحرر وثيقة الإفصاح التقني. وبعد منح البراءة وظهور وقت صرف المكافآت والعوائد، نشأ النزاع: من يُعد مخترعاً، وبأي أوزان يوزع العائد، وهل يظل المهندس الذي غادر العمل قبل ستة أشهر مستحقاً للإدراج؟ هذه النزاعات ليست نادرة في شركات الطباعة ثلاثية الأبعاد القائمة على البحث والتطوير؛ إذ تتوزع حزم المعلمات وملفات النماذج وسجلات الاختبارات بين أنظمة مختلفة، ولا يبدأ البحث عن الأدلة إلا عند الحاجة إلى الإدراج، فلا يبقى غالباً سوى توافق شفهي مفاده أن «الجميع شارك». وتنظر lantu3D إلى المسار من مخطط التصميم حتى تسليم المنتج الفعلي باعتباره سلسلة دورة حياة قابلة للإدارة؛ وينبغي كذلك أن تكون ملكية نتائج البحث والتطوير ومكافآتها جزءاً قابلاً للتحقق من هذه السلسلة، لا مجرد حكم إداري للموارد البشرية. تفكك هذه المقالة «تحديد الاختراع الوظيفي—نسبة الاختراع—سلسلة أدلة المساهمة—حساب المكافآت والعوائد—حدود النزاعات» إلى حقول ومعايير قابلة للتطبيق.
أولاً: حدّد الحالات الثلاث أولاً: هل هذه النتيجة اختراع وظيفي؟
لا ينبغي أن يبدأ التحديد من سؤال «من بذل جهداً»، بل من التبعية القانونية. ويمكن تفكيك المعيار الأساسي الوارد في قانون البراءات ولوائحه التنفيذية إلى ثلاثة شروط قابلة للتحقق. أولاً، هل أُنجز الاختراع تنفيذاً لمهمة الوحدة؟ ويشمل ذلك الاختراعات المنجزة ضمن نطاق الواجبات الوظيفية، وتنفيذ مهام بحث وتطوير متخصصة كلفت بها الوحدة على نحو مستقل، وكذلك الاختراعات المنجزة خلال سنة من مغادرة العمل أو التقاعد أو الانتقال الوظيفي، إذا كانت مرتبطة بالعمل الوظيفي أو المهمة المكلف بها الشخص لدى وحدته السابقة. وهذه الفئة الثالثة هي الأسهل إغفالاً؛ وينبغي أن يحتفظ السجل ببيانات الوصف الوظيفي للموظف، ووثيقة تكليف المشروع، وتاريخ المغادرة، وأن يجري فحصاً آلياً وفق ثلاثة عناصر: «تاريخ المغادرة + 365 يوماً + صلة المهمة».
ثانياً، هل استُخدمت بصورة رئيسية الشروط المادية والتقنية للوحدة؟ في سياق الطباعة ثلاثية الأبعاد، ينبغي تعداد ذلك بوضوح، بما يشمل: أرقام دفعات المساحيق المعدنية والراتنجات، ووقت تشغيل معدات LPBF، وقواعد بيانات معلمات العمليات غير المنشورة، وتراخيص برامج المحاكاة، والعينات المرافقة لدفعة البناء وتقارير الفحص، وبيانات النماذج وظروف التشغيل المقدمة من العملاء؛ فكلها تعد شروطاً مادية وتقنية للوحدة. وإذا استخدم الموظف معدات الوحدة فقط في محاولة عرضية لا علاقة لها بعمله، فلا يُعد ذلك عادة اختراعاً وظيفياً بالضرورة؛ لكن متى كانت حزمة المعلمات ودفعة المسحوق وبيانات الاختبار من الوحدة، يصعب الادعاء بأنها «نتيجة شخصية».
ثالثاً، حدود أولوية الاتفاق: يجوز للوحدة والمخترع، عبر عقد العمل أو اتفاق متخصص أو لوائح داخلية موضوعة وفق القانون، الاتفاق على الملكية والمكافآت والعوائد، لكن لا يجوز للاتفاق حرمان المخترع من حقه الأساسي في نسبة الاختراع وفي الحصول على المكافأة والعائد، كما لا يجوز نقل نتائج هي أصلاً اختراعات وظيفية إلى الفرد بلا مقابل مسبقاً. ويوصى بتسجيل نتيجة التحديد في ثلاث حالات: اختراع وظيفي / اختراع غير وظيفي / بانتظار استكمال الإثبات. ويجب في عناصر الإثبات الناقص تسجيل الحقل المفقود، ومن المسؤول عن استكماله ومتى، ولا يجوز إغلاق الحالة على أساس «يرجح أنه كذلك».
ثانياً: نسبة الاختراع: ليست المشاركة وحدها سبباً للإدراج، بل تقديم مساهمة ابتكارية في السمات الجوهرية
كون الملكية للوحدة لا يعني أن كل شخص فيها يمكن إدراجه. المخترع هو من قدم مساهمة ابتكارية في السمات الجوهرية للاختراع، ويمكن عملياً تطبيق معيار من ثلاثة عناصر: هل طرح أو حدد المشكلة التقنية المطلوب حلها؟ وهل ابتكر سمة جوهرية في الحل التقني تميّزه عن التقنية السابقة؟ وهل دفع إلى تنفيذ هذه السمة والتحقق من فعاليتها؟ في بحث وتطوير الطباعة ثلاثية الأبعاد، يحقق المهندس الذي اقترح التركيبة المميزة «تغيير القدرة حسب المناطق + عكس الاتجاه بين الطبقات» لكبح تقوس الجدران الرقيقة، العناصر الثلاثة؛ أما من يشغل الجهاز وفق معلمات محددة مسبقاً، أو يجري اختبارات الشد وفق المعايير، أو يرتب تقارير البيانات، أو يدير جدولة المشروع والمشتريات، فيقدم عادة عملاً روتينياً أو إدارياً ولا يصبح مخترعاً بسبب ذلك.
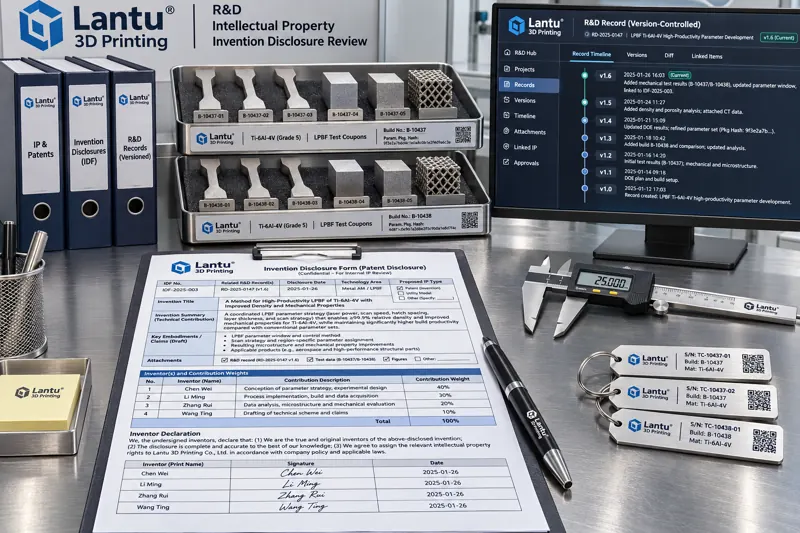
يوصى بتحويل المعيار إلى نموذج إفصاح عن الاختراع: صف لكل سمة تقنية، يضم «وصف السمة / مقدمها / تاريخ تقديمها / رقم سجل الدليل / رقم سجل التحقق»، ويوقع عليه كل من المسؤول التقني وأخصائي الملكية الفكرية. وفائدة ذلك أن قائمة الأسماء لا تعود رهناً بالأقدمية أو التوازن بين الأقسام، بل تثبت سطراً بسطر على أساس «أي شخص قدم أي سمة تقنية». وعند إكمال عدة أشخاص للسمة ذاتها معاً، يدرجون معاً وفق سجلات مساهماتهم دون افتراض أوزان مسبقة؛ فالأوزان تستخدم فقط لاحقاً لتوزيع المكافآت والعوائد، لا لنسبة الاختراع.
ثالثاً: سلسلة أدلة المساهمة: اجعل نسبة الاختراع والتوزيع قابلين لمراجعة طرف ثالث
يكمن مفتاح القابلية للتحقق في تجميد السجلات الموجودة خلال عملية البحث والتطوير، لا في إعادة كتابتها لاحقاً. وتتضمن مجموعة الأدلة الدنيا خمسة أنواع. أولها وثائق إطلاق المشروع وتكليفه: رقم المشروع، وهدف البحث والتطوير، وأدوار المشاركين، وتواريخ البداية والنهاية، وسجلات التغيير. وثانيها ملفات التصميم: تجزئة ملفات نماذج STEP/3MF، ورقم الإصدار، ووصف المراجعة، وإقرار نظام الإحداثيات والوحدات، لتفادي عدم القدرة على تحديد «الإصدار النهائي». وثالثها سجلات العملية والتجارب الأولية: تجزئة حزمة المعلمات، ورقم المعدات ورقم البناء، ورقم دفعة المسحوق، ومنحنى التسخين المسبق، وملخص المراقبة طبقة بطبقة. ورابعها بيانات التحقق: خريطة مواضع العينات المرافقة للبناء، واتجاه أخذ العينات، وأرقام تقارير الكثافة والخواص الميكانيكية والتصوير المقطعي CT ومجموعات النقاط الخام. وخامسها محاضر الإفصاح عن الاختراع والمراجعة: توقيت طرح المشكلة التقنية، ومقارنة البدائل، ونتائج بحث التقنية السابقة، وعلاقة نص طلب البراءة والوصف بالمطالبات.
ينبغي أن تتبع السجلات منهجية ALCOA+، أي أن تكون منسوبة بوضوح، ومقروءة، ومتزامنة، وأصلية، ودقيقة، وأن تتسم بالكمال والاتساق والاستمرارية وإمكانية الإتاحة. وفي الطباعة ثلاثية الأبعاد، يجب التأكيد خصوصاً على الربط الرباعي بين «رقم البناء—إصدار حزمة المعلمات—دفعة المسحوق—رقم العينة»: فإذا غاب أحد هذه المفاتيح انقطعت العلاقة السببية بين بيانات الاختبار والحل. وينبغي تسجيل مدة الاحتفاظ وحقوق الوصول لجميع السجلات، وتعطيل حسابات الموظفين المغادرين بدلاً من حذفها، للحفاظ على ارتباطات السجلات. وبذلك، حتى إذا نشأ نزاع بعد عامين، يمكن استخلاص النتيجة نفسها من المجموعة نفسها من السجلات.
رابعاً: مسارا المكافآت والعوائد وأسس الحساب القابلة للتطبيق
تسير المكافآت والعوائد عبر مسارين: «أولوية الاتفاق، وضمان قانوني احتياطي». يشير مسار الاتفاق إلى اللوائح التي تضعها الوحدة وتعلنها وفق القانون، أو إلى اتفاق مكتوب مع المخترع، يحدد طريقة المكافأة والعائد ومبلغهما؛ ويجب أن تستوفي اللوائح الإجراءات الديمقراطية والإعلان، ولا يصح اعتماد معيار يضاف من طرف واحد لاحقاً. وعند غياب الاتفاق أو غموضه، تطبق القوانين واللوائح السارية المتعلقة بالحدود الدنيا وقواعد الاقتطاع من عوائد التنفيذ؛ وينبغي أن يستند المبلغ والنسبة المحددان إلى النصوص النافذة وقت التقديم ولوائح الوحدة، ولا يستحسن تثبيت رقم لا يتغير لسنوات في النظام الداخلي. ويجب في كلا المسارين التمييز بين «مكافأة لمرة واحدة عند منح البراءة» و«عائد مستمر بعد التنفيذ والتسويق»، إذ إن الثاني هو منطقة النزاعات الأكثر شيوعاً.
يجب تجميد أساس عوائد التسويق قبل الحساب، ويوصى بإدراجه في قواعد محاسبية ذات رقم إصدار: عند التنفيذ الذاتي، يكون الأساس هو الربح التشغيلي المنسوب إلى خط المنتجات الذي تغطيه البراءة؛ وعند الترخيص للغير، يكون الأساس صافي رسوم الترخيص؛ وعند تقديم البراءة كحصة عينية، يكون الأساس القيمة المقيمة والمبلغ المدفوع فعلياً؛ وعندما تغطي عدة براءات المنتج نفسه معاً، يوزع العائد وفق معاملات مساهمة متفق عليها مسبقاً، لتفادي احتساب العائد نفسه مراراً. مثال حسابي: إذا بلغ صافي رسوم الترخيص السنوية لبراءة معلمات تشكيل 1.2 مليون يوان، فإن اقتطاع 5% وفق الاتفاق يعادل 60 ألف يوان، وتوزع على ثلاثة مخترعين بأوزان مساهمة 5:3:2 وفق نموذج الإفصاح، فيحصلون على 30 ألفاً و18 ألفاً و12 ألف يوان على الترتيب؛ كما تسجل معاً مواعيد الصرف، والاستقطاع والسداد الضريبيان، ونافذة الاعتراض والاستئناف، والمراجع المسؤول. الأرقام للشرح فقط، ويكون التطبيق الفعلي وفق العقد واللوائح؛ والأساس هو أن تكون تعريفات الأساس، وقواعد التوزيع، ومصدر الأوزان، وأثر الصرف الأربعة جميعها متاحة للاسترجاع والمراجعة.
خامساً: خمس حدود عالية النزاع: اكتب القواعد في العقد مسبقاً
أولاً، التطوير بالتكليف والتطوير التعاوني: إذا لم ينص العقد على الملكية، فعادة ما تعود نتائج التطوير بالتكليف إلى الطرف المتعاقد معه، بينما تكون نتائج التطوير التعاوني مملوكة على الشيوع للأطراف؛ لذا يجب أن تحدد الاتفاقات التقنية الخارجية بوضوح حق طلب البراءة وحق الاستخدام وملكية التحسينات اللاحقة، ولا يكفي النص على أن «الملكية الفكرية للطرفين». ثانياً، النماذج المقدمة من العميل والتجارب الأولية بالاستعانة بمصادر خارجية: تعد نماذج العميل وبيانات ظروف التشغيل والمواد ملكاً للعميل، وينبغي ربط حدود استخدام النتائج المشتقة بسجل إدارة أصول العميل المقدمة، ويُمنع دمج بيانات العميل مباشرة في قاعدة معلماتنا ثم طلب براءة عنها. ثالثاً، النماذج مفتوحة المصدر والتطوير الثانوي: بالنسبة لملفات النماذج الخاضعة لتراخيص مفتوحة المصدر، يجب أولاً فحص آثار الترخيص ومتطلبات نسبة المصدر، ثم تحديد ما إذا كان الجزء المشتق قابلاً لطلب براءة. رابعاً، النشر العلني والجدة: قد تشكل الأوراق العلمية وعينات المعارض وعروض المناقصات وعروض العملاء إفصاحاً علنياً؛ لذا يجب إنشاء نقطة «مراجعة الملكية الفكرية قبل الإفصاح» لضمان أن تسبق وثيقة الإفصاح التقني أي مادة خارجية. خامساً، مغادرة العمل وتغيير الوظيفة: يجب تدوين قاعدة السنة الواحدة، واتفاقات عدم المنافسة، وواجب الإفصاح عن الاختراعات أثناء الخدمة، ومعالجة النتائج غير المفصح عنها عند المغادرة، في قائمتي التحقق عند التوظيف وعند المغادرة.
سادساً: قائمة التنفيذ ولوحة المتابعة
تتضمن الحد الأدنى من الإجراءات التنفيذية ستة بنود: إنشاء سجل لتسجيل إفصاحات الاختراع بعشرة حقول هي الرقم، والاسم، والنوع، والمقدم، وتاريخ التقديم، وقائمة السمات التقنية، ورقم الدليل، ونتيجة المراجعة، ورقم الطلب، وحالة الملكية؛ وإدراج الربط الرباعي «رقم البناء—حزمة المعلمات—دفعة المسحوق—العينة» في أمر عمل التجربة الأولية؛ وإضافة بوابة مراجعة قبل الإفصاح إلى قالب مشروع البحث والتطوير؛ وتوحيد وثيقة قواعد حساب المكافآت والعوائد وضبط إصداراتها؛ ومراجعة عناصر الإثبات الناقص وفحص المغادرين خلال سنة كل ربع سنة؛ وإنشاء نافذة اعتراض كتابية بشأن نسبة الاختراع والمكافآت والعوائد. ويوصى بأن تتبع لوحة المتابعة خمسة مؤشرات: متوسط الدورة من الإفصاح إلى الطلب، ومعدل انتظام صرف المكافآت والعوائد، ومخزون عناصر الإثبات الناقص، وعدد نزاعات نسبة الاختراع، ومعدل تغطية مراجعة ما قبل الإفصاح الخارجي. ولا تهدف هذه المؤشرات إلى التقييم، بل إلى ضمان استمرار عمل النظام في البراءة التالية.
الخلاصة
لا تكمن صعوبة إدارة الاختراعات الوظيفية في حفظ النصوص القانونية، بل في تحويل «من قدم أي سمة تقنية، وبالاستناد إلى أي سجل اختبار، وعلى أي أساس يوزع العائد» إلى سلسلة سجلات يمكن استدعاؤها ومراجعتها في أي وقت. وعند تثبيت الحالات الثلاث للتحديد، والعناصر الثلاثة لنسبة الاختراع، وأنواع الأدلة الخمسة، ومساري المكافآت والعوائد، والحدود الخمسة، تستطيع فرق البحث والتطوير إعادة تركيز طاقتها على العملية نفسها؛ وبالنسبة لمنصة تصنيع إضافي تتمحور حول الانتقال من المخطط إلى تسليم المنتج الفعلي، فإن هذه السلسلة من السجلات، مثلها مثل النموذج والمعلمات وسجلات الفحص، جزء من موثوقية التسليم.
أرسل نموذجاً أو رسمة أو صورة أو ملاحظات مكتوبة. سيقوم المهندسون بمراجعة المادة والعملية والتشطيب والتسليم بناءً على الاستخدام الفعلي.