
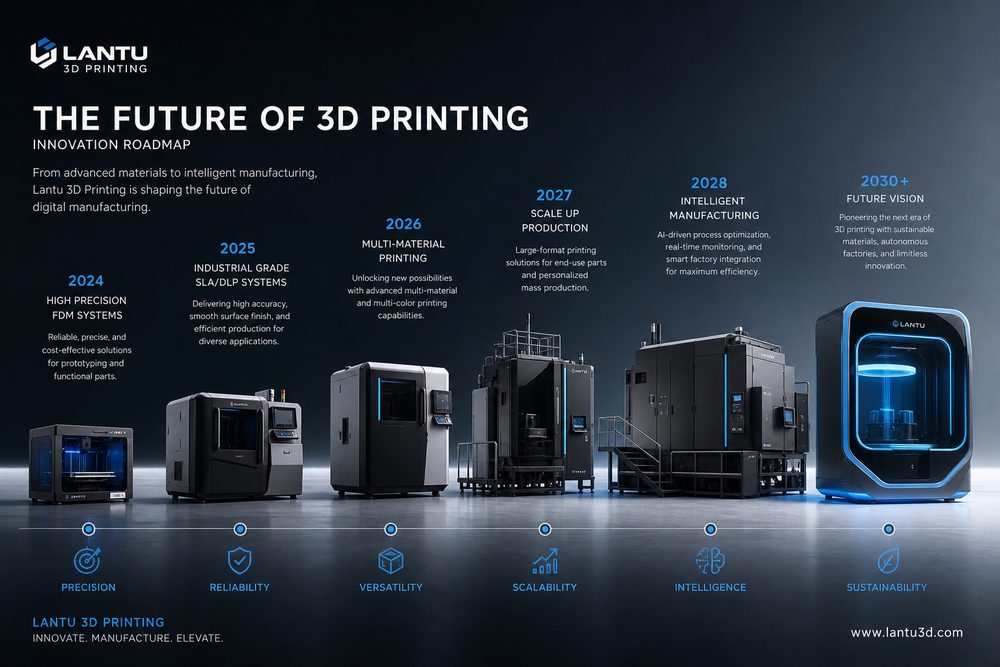
はじめに: 3D プリンティング業界の急速な発展
30 年以上の開発を経て、積層造形 (AM) テクノロジーはラピッド プロトタイピング ツールから、製造現場を変える中核テクノロジーへと進化しました。マッキンゼーの「世界3Dプリンティング産業レポート2025」によると、2025年の世界の3Dプリンティング市場は約6,000億米ドルとなり、産業グレードのアプリケーションが40%以上を占め、年間成長率は15~20%にとどまるという。この成長の勢いは主に技術革新の躍進と産業応用シナリオの徹底した拡大によるもので、3D プリンティングが正式に産業化加速の時期に入ったことを示しています。
世界の製造大国として、中国は 3D プリンティングの分野で強力な発展の勢いを示しています。科学技術省の「第14次5カ年計画」国家重点研究開発計画では、産業チェーンにおける協調イノベーションを促進する重点プロジェクトとして積層造形が挙げられている。材料の研究開発、機器の製造からアプリケーションサービスに至るまで、完全な産業エコシステムが形成されつつあり、製造業の変革とアップグレードに重要な技術サポートを提供しています。
1.技術の進歩とイノベーションの方向性
1.金属印刷技術が成熟
金属 3D プリンティングは積層造形技術の至宝であり、その中でも SLM (選択的レーザー溶解) 技術が最も成熟しています。 2024 年に、SLM テクノロジーはマルチレーザー パラレル プリンティングにおいて大きな進歩を遂げるでしょう。デュアルレーザー、4 台、さらには 12 台のレーザーを連携させることで、生産効率が大幅に向上します。湖南雲建が発売したVM400金属積層造形システムには、全自動閉ループ粉末循環システムとインテリジェントオペレーティングシステムが装備されており、印刷プロセスの自動化とインテリジェンスを実現します。
技術革新は多様な傾向を示しています。2023 年のサポートフリー 3D プリンティングから、2024 年のポイントメルティング技術、レーザービーム成形、マルチアークパラレルプリンティングまで、プロセス能力は限界を突破し続けています。 GE Aviation が SLM 技術を使用して製造した燃料ノズルは、元の 20 個の部品を 1 つの印刷部品に統合し、重量を 25% 削減し、耐久性を 5 倍向上させ、金属印刷用途のモデルとなっています。
2.マルチマテリアルおよび複合マテリアルの印刷
材料イノベーションは、3D プリンティング アプリケーションの拡大を促進する鍵となります。 2024 年国際ポリマー 3D プリンティング材料フォーラムでは、マルチマテリアル プリンティングの最新の進歩を実証しました。再利用可能な光硬化樹脂により、材料コストと環境負荷が削減されます。透明な矯正器具を直接印刷できる材料は、医療機器の製造プロセスに革命をもたらします。 4Dプリンティング材料は、生体医療機器やソフトロボットの分野でインテリジェントな応答特性を示し、構造や機能のダイナミックな変化を実現します。
金属基複合材料とセラミック基複合材料の印刷技術はますます成熟しており、極限の作業条件での用途の基礎を築いています。新しいチタン合金や高温合金材料の研究開発により、航空宇宙分野での複雑な部品の製造が可能になります。
3.精度と速度のバランスにおける画期的な進歩
精度と速度の矛盾により、3D プリンティングの産業用途は長い間制限されてきました。 2024 年、複合精密光硬化 3D プリンティング技術は大きな革新を遂げます。倍精度の表面投影光硬化印刷システム(デュアルシリーズ)は、部品の特性に応じて精度モードを自動的に切り替えることができ、表面品質を確保しながら印刷効率を大幅に向上させます。この技術的進歩は、歯科用ベニアなどの精密医療機器の製造に新しいソリューションを提供します。初の積層造形歯科用ベニアスラリーがクラス III 医療機器として認定されました。
2.産業の変化と市場機会
1.試作から量産まで
従来の知識では、3D プリントは主にラピッド プロトタイピングと小規模バッチのカスタマイズに使用されます。しかし、技術の成熟と生産効率の向上に伴い、積層造形は徐々に量産分野に入りつつあります。 Wohlers Associates のレポートでは、産業用途が 40% 以上を占めていると指摘しています。これは、3D プリンティングがもはや補助的なツールではなく、生産と製造のための重要な選択肢になったことを意味します。
アディダスはカーボン社と協力して、CLIP テクノロジーを使用した 4D ランニング シューズ ミッドソールを量産します。年間生産能力は100万足を超え、消費者向け製品の大量印刷時代の到来を告げています。航空宇宙分野では、エアバス A350 モデルは 1,000 個を超える 3D プリント部品を使用して、軽量化と構造の最適化という 2 つの目標を達成しています。
2.産業チェーンの垂直統合の加速
業界をリードする企業は、材料の研究開発、機器の製造から印刷サービスに至るまでの閉ループ機能を形成するために、業界チェーンの垂直統合を加速しています。中国企業はこの傾向で顕著な業績を上げています。Platinum や Farsoon High-Tech などの企業は、金属印刷装置の分野でローカライゼーションの画期的な進歩を達成しました。多くの企業が科学技術省の「第14次5カ年計画」国家重点研究開発計画の支援を受けて、主要コア技術の研究を推進している。
Future Factory などの産業グレードの 3D プリンティング サービス プラットフォームは、インテリジェントなプロセス マッチング システムを使用して、部品の構造、材料、数量に基づいて SLA、SLS、MJF、FDM、SLM およびその他のプロセスを自動的にマッチングし、同等の価格と納期範囲を出力し、ユーザーの選択基準を下げ、テクノロジーの普及を促進します。
3.コスト構造の継続的な最適化
コストは、3D プリントの大規模な適用を制限する重要な要因です。近年、国産の粉末消耗品により材料コストが大幅に削減され、マルチレーザー並列印刷により装置の稼働率が向上し、自動粉末循環システムにより手作業による介入と材料の無駄が削減されました。 3Cエレクトロニクス業界を例に挙げると、通信放熱やインテリジェントハードウェア精密部品の分野におけるSLM技術の応用は拡大し続けており、業界の技術革新の重要な推進力となっています。
3.アプリケーションシナリオの拡張
1.航空宇宙: 軽量で複雑な構造の製造
航空宇宙は、3D プリンティング テクノロジーの最も成熟したアプリケーションと最も価値のある分野です。 SLM テクノロジーは、一体型燃料ノズル、タービンブレード冷却チャネル、軽量ブラケットなど、従来のプロセスでは製造できない複雑な内部構造部品を製造できます。GE アビエーション、ロールスロイス、サフラン グループなどの国際的な航空エンジン企業は、主要コンポーネントに積層造形を大規模に採用しています。
中国の航空宇宙分野も大きな進歩を遂げています。ブルー アロー エアロスペースなどの民間航空宇宙企業は、3D プリンティングを使用してロケット エンジン部品を製造し、研究開発サイクルを短縮し、製造コストを削減しています。 COMAC C919大型航空機プロジェクトでは、多くの内装部品や構造部品が積層造形法で製造されており、国産大型航空機の軽量化と効率向上に貢献しています。
2.医療健康: 個別化された精密医療
医療健康は 3D プリンティング アプリケーションの花形分野です。 Gartner の調査によると、医療用 3D プリンティング デバイスは最も有望な応用方向として挙げられており、ブレース、ブレース、サージカル ガイド、インプラントなどの複数の市場セグメントをカバーしています。 2019年7月に我が国の最初の3Dプリンティング医療機器グループ基準が施行されて以来、業界における標準化と標準化の度合いは大幅に増加しました。
典型的な用途には、正確なカスタマイズと迅速な納品を実現する、パーソナライズされた歯科用ベニアと目に見えないアライナーが含まれます。チタン合金の整形外科用インプラントは患者の骨の形状に適合し、手術の成功率を向上させます。医師が手術計画を最適化し、手術のリスクを軽減するのに役立つサージカル ガイドと術前計画モデル。 4D プリンティング材料は、組織工学足場において幅広い応用の可能性があり、生理学的環境の変化に応じて適応的に調整できます。
3.エネルギーと自動車: コアコンポーネントのイノベーション
新エネルギーや原子力などのエネルギー分野では、高温耐性、高熱伝導率、高強度という成形上の利点により、SLM 技術が従来の鋳造や機械加工プロセスに徐々に取って代わります。熱交換器、燃料電池バイポーラプレート、原子力発電所冷却システムコンポーネントなどの主要部品は、積層造形によって構造の最適化と性能の向上を実現できます。
自動車業界でも広く使用されており、コンセプト カー モデル、機能的なプロトタイプから最終使用部品に至るまで、3D プリントは自動車の研究開発と生産のプロセス全体で実行されています。ブガッティは、SLM テクノロジーを使用してチタン合金ブレーキ キャリパーをプリントし、重量を約 2 キログラム削減し、強度を大幅に向上させました。新エネルギー車の軽量化の需要により、積層造形には幅広い市場スペースが生まれます。
4.工業製造: 金型と治具
工業製造の分野では、3D プリンティングは金型の製造や治具の治具に成熟した用途を持っています。コンフォーマル冷却ランナー金型は印刷技術によって製造されているため、射出成形サイクルが短縮され、製品の品質が向上します。ツーリング治具の迅速な設計と製造により、生産ラインのデバッグ時間が大幅に短縮され、製造効率が向上します。フォード モーター カンパニーは、毎年数万台の 3D プリント製治具を使用し、数百万ドルのコストを節約しています。
4.将来の展望と開発の提案
1.技術開発の方向性
将来、3D プリンティング技術は、より高精度、より高速、より多くの材料、より多くのインテリジェンスを目指して発展するでしょう。 AI を活用したプロセスの最適化、機械学習を活用した欠陥検出、デジタル ツインと積層造形の統合により、スマート マニュファクチャリングは新たな段階に押し上げられます。大型セラミック印刷、ナノレベルの精密印刷、バイオプリンティングなどの最先端技術は、ブレークスルーを続け、アプリケーションの境界を拡大しています。
業界標準システムの確立は、業界の発展を保証する重要な要素です。材料基準、設備基準、プロセス基準、品質検査基準の改善は、産業チェーンの協調的発展と市場の標準化された発展を促進します。
2.産業環境に配慮した建設
次の側面から健全な業界エコシステムを構築することをお勧めします。
材料イノベーション: 高性能金属材料、複合材料、スマート材料の研究開発への投資を増やし、輸入依存を打破し、材料コストを削減します。
機器のアップグレード: さまざまな業界のアプリケーション ニーズを満たす、大規模でインテリジェントなプロフェッショナルな印刷機器を開発します。設備の現地化を推進し、産業チェーンの安全性と制御性を向上します。
アプリケーションの深化: プロトタイプ製造から量産への移行、部品製造から全体的なソリューションへのアップグレード。航空宇宙や医療健康などの有利な分野での応用を深め、家電や建設などの新興市場を拡大します。
人材育成: 産学研究連携のための人材育成メカニズムを確立し、学際的な専門家を育成し、業界の持続可能な発展をサポートします。
3.企業発展戦略
業界投資の減少と市場の冷え込みによる定期的な調整に直面している企業は、本質に立ち返り、ブレークスルーを模索する必要があります。つまり、市場でのポジショニングを明確にし、優位性のある中核分野に焦点を当てることです。コストを削減し、効率を向上させ、市場競争力を強化します。ユーザー協力を深め、機器サプライヤーからソリューションサービスプロバイダーへの変革。技術革新への投資を強化し、差別化された競争上の優位性を構築します。
統合とコラボレーションは、業界の発展において避けられないトレンドです。大企業は合併と買収を通じて総合的な能力を向上させ、中小企業は市場セグメントに焦点を当てて独自の優位性を形成し、産業チェーンの上流と下流が協力して革新して環境上の優位性を構築します。
概要
3D プリンティング業界は、技術の成熟から産業応用への移行の重要な時期にあります。世界市場は2025年に6,000億米ドルに達すると予想されており、業界発展の大きな可能性を示しています。金属印刷やマルチマテリアル成形などのコア技術のブレークスルー、航空宇宙や医療健康などの主要アプリケーションの深化、インテリジェント製造時代の産業エコロジーの再構築は、共に積層造形の明るい未来を描きます。
機会と課題が共存する開発環境に直面し、技術革新主導、市場需要志向、産業生態学的相乗効果を堅持する中国の 3D プリンティング産業は、確実に世界競争で重要な地位を占め、強力な製造国の建設に重要な力として貢献するでしょう。業界のプロフェッショナル プラットフォームとして、lantu3D は今後も技術開発の動向に注目し、業界のすべての関係者にプロフェッショナル サービスと価値のあるサポートを提供していきます。