
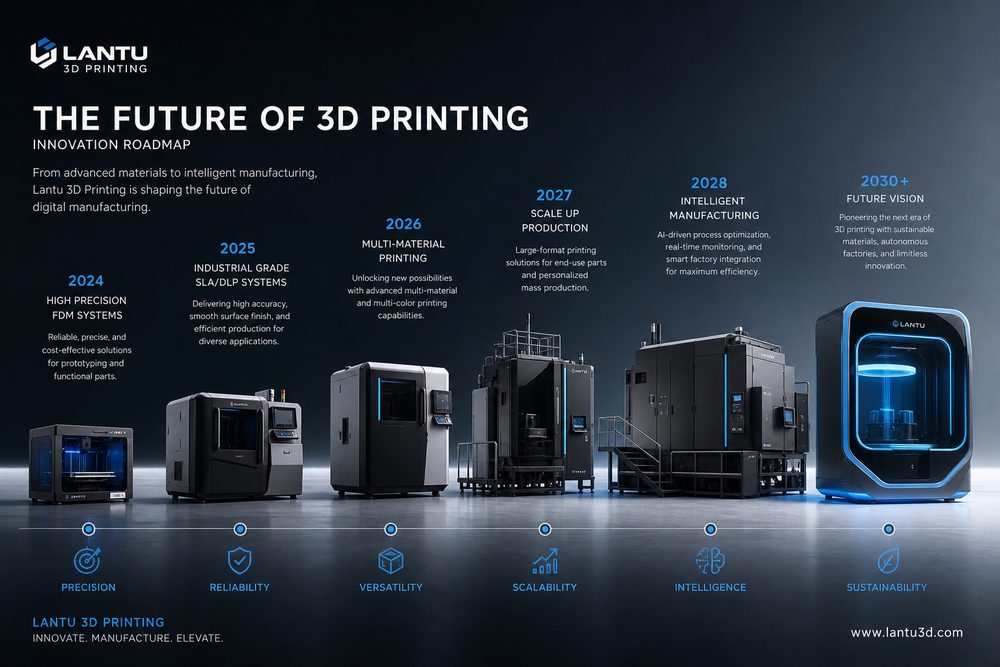
引言:3D打印产业的快速发展
增材制造(Additive Manufacturing,简称AM)技术历经三十余年发展,已从快速原型制作工具演变为改变制造业格局的核心技术。据麦肯锡《2025年全球3D打印行业报告》显示,2025年全球3D打印市场规模约为6000亿美元,工业级应用占比超过40%,年增速保持在15%-20%。这一增长动力主要来源于技术创新突破和工业应用场景的深度拓展,标志着3D打印正式进入产业化加速期。
中国作为全球制造业大国,在3D打印领域展现出强劲发展势头。科技部"十四五"国家重点研发计划将增材制造列为重点专项,推动产业链协同创新。从材料研发、设备制造到应用服务,完整的产业生态正在形成,为制造业转型升级提供关键技术支撑。
一、技术突破与创新方向
1. 金属打印技术走向成熟
金属3D打印是增材制造技术皇冠上的明珠,其中SLM(选择性激光熔化)技术发展最为成熟。2024年,SLM技术在多激光并行打印方面取得重大突破,通过双激光、四激光甚至十二激光协同工作,大幅提升生产效率。湖南云箭推出的VM400金属增材制造系统配备全自动闭环粉末循环系统和智能操作系统,实现了打印过程的自动化和智能化。
技术创新呈现多元化趋势:从2023年的无支撑3D打印,到2024年的点熔化技术、激光光束整形、多弧并行打印,工艺能力不断突破极限。GE航空集团采用SLM技术制造的燃油喷嘴,将原本由20个零件组成的部件整合为单一打印件,重量减轻25%,耐用性提升5倍,成为金属打印应用典范。
2. 多材料与复合材料打印
材料创新是推动3D打印应用拓展的关键。2024年国际高分子3D打印材料论坛展示了多材料打印的最新进展:可重复使用光固化树脂降低了材料成本和环境负担;可直接打印透明牙套的材料革新了医疗器械制造流程;4D打印材料在生物医学设备与软机器人领域展现出智能响应特性,实现结构和功能的动态变化。
金属基复合材料、陶瓷基复合材料的打印技术日趋成熟,为极端工况应用奠定基础。新型钛合金、高温合金材料的研发,使航空航天领域的复杂构件制造成为可能。
3. 精度与速度的平衡突破
精度与速度的矛盾长期制约3D打印产业化应用。2024年,复合精度光固化3D打印技术实现重大创新,双精度面投影光固化打印系统(Dual Series)可根据零件特征自动切换精度模式,在保证表面质量的同时大幅提升打印效率。该技术突破为牙科贴面等精密医疗器械制造提供了全新解决方案,首个增材制造牙齿贴面浆料已获三类医疗器械认证。
二、产业变革与市场机遇
1. 从原型制造到批量生产
传统认知中,3D打印主要用于快速原型制作和小批量定制。然而,随着技术成熟度和生产效率的提升,增材制造正逐步进入批量生产领域。Wohlers Associates报告指出,工业级应用占比超过40%意味着3D打印已不再是辅助工具,而是成为生产制造的重要选项。
阿迪达斯与Carbon公司合作,采用CLIP技术批量生产4D跑鞋中底,年产能突破百万双,标志着消费级产品的批量打印时代到来。航空航天领域,空客公司A350机型采用超过1000个3D打印零件,实现减重和结构优化的双重目标。
2. 产业链垂直整合加速
行业领先企业正加速产业链垂直整合,从材料研发、设备制造到打印服务形成闭环能力。中国企业在这一趋势中表现突出:铂力特、华曙高科等企业在金属打印设备领域实现国产化突破;多家企业获得科技部"十四五"国家重点研发计划支持,推动关键核心技术攻关。
未来工厂等工业级3D打印服务平台通过智能工艺匹配系统,根据零件结构、材料与数量自动匹配SLA、SLS、MJF、FDM、SLM等工艺,输出可对比的价格与交期区间,降低用户选择门槛,推动技术普及。
3. 成本结构持续优化
成本是制约3D打印大规模应用的关键因素。近年来,国产化粉末耗材大幅降低材料成本,多激光并行打印提升设备利用率,自动化粉末循环系统减少人工干预和材料浪费。以3C电子行业为例,SLM技术在通讯散热、智能硬件精密零件领域的应用持续扩大,成为行业技术创新的重要助力。
三、应用场景拓展
1. 航空航天:轻量化与复杂结构制造
航空航天是3D打印技术应用最成熟、价值最高的领域。SLM技术能够制造传统工艺无法生产的复杂内结构零件,如一体化燃油喷嘴、涡轮叶片冷却通道、轻量化支架等。GE航空、罗罗、赛峰集团等国际航空发动机企业均在关键部件中大规模采用增材制造。
中国航天领域同样取得显著进展:蓝箭航天等商业航天企业采用3D打印制造火箭发动机部件,缩短研发周期,降低制造成本。中国商飞C919大飞机项目中,多个内饰和结构件采用增材制造,为国产大飞机减重增效贡献力量。
2. 医疗健康:个性化与精准医疗
医疗健康是3D打印应用的明星领域。Gartner调研指出,医疗用3D打印装置被列为最具潜力的应用方向,涵盖牙套、矫正器、手术导板、植入物等多个细分市场。自2019年7月我国第一批3D打印医疗器械团体标准实施以来,行业规范化和标准化程度显著提升。
典型应用包括:个性化牙科贴面和隐形矫正器,实现精准定制和快速交付;钛合金骨科植入物,匹配患者骨骼形态,提高手术成功率;手术导板和术前规划模型,帮助医生优化手术方案,降低手术风险。4D打印材料在组织工程支架中的应用前景广阔,可根据生理环境变化实现自适应调整。
3. 能源与汽车:核心部件创新
在新能源、核电等能源领域,SLM技术凭借耐高温、高导热、高强度的成型优势,逐步替代传统铸造和机加工工艺。热交换器、燃料电池双极板、核电站冷却系统部件等关键零件可通过增材制造实现结构优化和性能提升。
汽车行业应用同样广泛:从概念车模型、功能原型到最终使用零件,3D打印贯穿汽车研发生产全流程。布加迪采用SLM技术打印钛合金制动卡钳,重量减轻约2公斤,强度显著提升。新能源汽车的轻量化需求为增材制造提供了广阔市场空间。
4. 工业制造:模具与工装夹具
工业制造领域,3D打印在模具制造和工装夹具方面应用成熟。随形冷却流道模具通过打印技术制造,缩短注塑周期,提高产品质量。工装夹具的快速设计和制造,大幅缩短生产线调试时间,提高制造效率。福特汽车公司每年使用数万件3D打印工装夹具,节省数百万美元成本。
四、未来展望与发展建议
1. 技术发展方向
未来3D打印技术将向更高精度、更快速度、更多材料、更智能化的方向发展。AI驱动的工艺优化、机器学习辅助的缺陷检测、数字孪生与增材制造融合,将推动智能制造进入新阶段。大尺寸陶瓷打印、纳米级精密打印、生物打印等前沿技术持续突破,拓展应用边界。
行业标准体系建设是行业发展的重要保障。材料标准、设备标准、工艺标准、质量检测标准的完善,将促进产业链协同和市场规范化发展。
2. 产业生态构建
建议从以下方面构建健康产业生态:
材料创新:加大高性能金属材料、复合材料、智能材料研发投入,突破进口依赖,降低材料成本。
设备升级:发展大型化、智能化、专业化打印设备,满足不同行业应用需求。推动设备国产化,提高产业链安全可控水平。
应用深化:从原型制造向批量生产转型,从零部件制造向整体解决方案升级。深化航空航天、医疗健康等优势领域应用,拓展消费电子、建筑等新兴市场。
人才培养:建立产学研用协同的人才培养机制,培养复合型专业人才,支撑行业可持续发展。
3. 企业发展策略
面对行业投资下滑、市场遇冷的阶段性调整,企业应回归本质、寻求突破:明确市场定位,聚焦核心优势领域;降低成本、提高效率,增强市场竞争力;深化用户合作,从设备供应商转型为解决方案服务商;加强技术创新投入,构建差异化竞争优势。
整合与协作是行业发展的必然趋势。大型企业通过并购整合提升综合能力,中小企业聚焦细分市场形成特色优势,产业链上下游协同创新构建生态优势。
总结
3D打印行业正处于从技术成熟向产业化应用跨越的关键时期。2025年全球市场规模达6000亿美元的发展预期,彰显了行业发展的巨大潜力。金属打印、多材料成型等核心技术突破,航空航天、医疗健康等重点应用深化,智能制造时代产业生态重构,共同绘就增材制造的美好未来。
面对机遇与挑战并存的发展环境,坚持技术创新驱动、市场需求导向、产业生态协同,中国3D打印产业必将在全球竞争中占据重要地位,为制造强国建设贡献关键力量。蓝图三维作为行业专业平台,将持续关注技术发展动态,为产业各方提供专业服务和价值支持。