
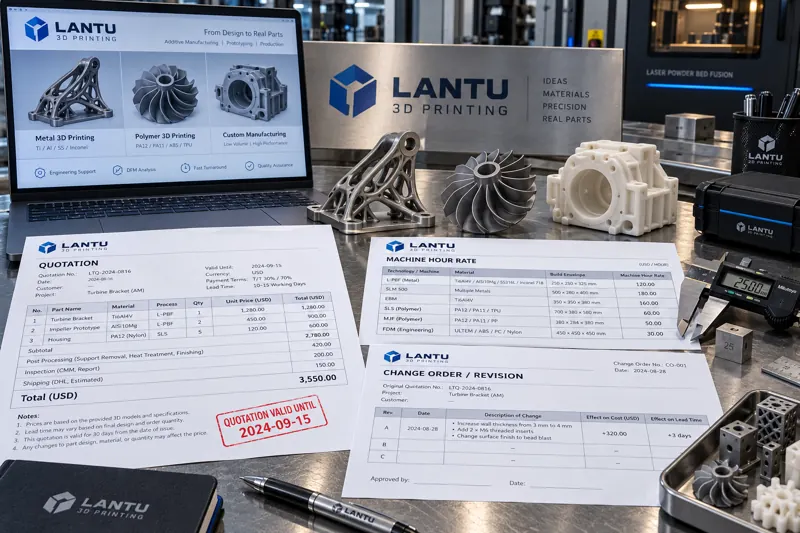
Introducción: un presupuesto no es solo una hoja de precios
En los escenarios de fabricación personalizada no estándar mediante impresión 3D, el presupuesto suele tratarse como una simple “lista de precios para el cliente”: se añade una cifra y se envía. Sin embargo, muchas disputas durante la entrega no se deben al nivel de precio, sino a que el presupuesto no especifica con claridad a qué versión del modelo corresponde, qué lote de material se utilizará, qué operaciones de posprocesado incluye, durante cuánto tiempo es válido o bajo qué condiciones deja de ser aplicable. Cuando un cliente utiliza el mismo presupuesto tres meses después y exige repetir el pedido al precio original, o modifica un plano a mitad del proceso e insiste en que “el presupuesto no ha cambiado”, el conflicto resulta inevitable. Gestionar el presupuesto como un documento de ingeniería significa, en esencia, traducir los compromisos comerciales en cláusulas técnicas verificables y trazables.
I. Estructura de campos del presupuesto: que cada partida pueda calcularse
Un presupuesto de impresión 3D trazable no debe limitarse a “precio unitario × cantidad”, sino incluir al menos cinco grupos de campos. El primero corresponde al modelo y su versión: número de archivo, número de revisión, software de modelado y formato de exportación, número de triángulos o resultado de la validación del sólido, volumen de cada pieza y dimensiones de la caja envolvente. El segundo incluye material y proceso: grado de material, tipo de proceso, espesor de capa, número de lote de polvo o resina, y si se utiliza polvo reciclado y su porcentaje máximo. El tercero cubre cantidades y lotes: cantidad de primeras piezas, cantidad de producción, si se realizan entregas parciales y reglas permitidas para consolidar lotes, ya que el tiempo de máquina por pieza y la eficiencia de llenado de una preparación están directamente relacionados; el tiempo de máquina unitario para 10 piezas y 100 piezas suele diferir entre un 30 % y un 50 %. El cuarto abarca posprocesado e inspección: retirada de soportes, granallado, tratamiento térmico, mecanizado, objetivo de rugosidad superficial, método de inspección dimensional y formato del informe. El quinto comprende entrega y responsabilidades: punto de inicio del plazo de entrega, método de embalaje, responsabilidad del transporte, criterios de aceptación y tratamiento de no conformidades. Solo con campos completos existe una base para calcular costes; si faltan campos, cada comunicación posterior consistirá en subsanar vacíos.
II. Hoja de cálculo de costes: criterios cuantificados desde el material hasta el posprocesado
El presupuesto presenta el precio total; la hoja de cálculo de costes muestra su origen. Ambos deben presentarse conjuntamente. Se recomienda estructurar la hoja en seis secciones: material directo, tiempo de máquina, posprocesado, inspección, embalaje y logística, y riesgo y margen. El criterio para el material consiste en multiplicar el volumen unitario por la densidad del material, aplicar después un factor de proceso que incluya soportes y desperdicio, y añadir las pérdidas no recuperables. En el caso del acero inoxidable 316L fabricado mediante fusión láser en lecho de polvo, la densidad es de aproximadamente 7,9 gramos por centímetro cúbico. Aunque el polvo no fundido puede recuperarse, debe tamizarse y controlarse su contenido de oxígeno en cada ciclo; el porcentaje de reutilización suele limitarse al 30 %-50 %, y el excedente se valora como polvo nuevo. La sección de tiempo de máquina se calcula multiplicando la tarifa horaria del equipo por el tiempo de fabricación estimado. Este tiempo puede estimarse mediante una tasa volumétrica o calculando el tiempo de extendido de polvo y escaneado por capa multiplicado por el número de capas. La tarifa horaria del equipo debe incluir depreciación, costes indirectos de planta, energía y mantenimiento; calcular únicamente la electricidad subestimará sistemáticamente el coste. Las secciones de posprocesado e inspección deben indicar las horas y el precio unitario de cada operación; el tratamiento térmico se reparte por carga de horno y la inspección con máquina de medición por coordenadas se cobra según el número de características inspeccionadas. Una vez unificados los criterios de las seis secciones, cualquier variación de precio puede atribuirse a una sección concreta.
III. Validez y condiciones asumidas: convertir la incertidumbre en cláusulas
Los presupuestos de impresión 3D dependen en gran medida de la versión del modelo, el intervalo de cantidades y las cotizaciones de los materiales; por ello, la validez no puede limitarse a una fecha, sino que debe vincularse a condiciones asumidas. Se recomienda enumerar explícitamente estas condiciones: referencia de precio del material, referencia de tipo de cambio, intervalo de cantidades, número de revisión del plano, reglas del lote de polvo y disponibilidad de producción. La validez también debe diseñarse por niveles: una validez estándar de treinta días para escenarios en los que no cambian ni el plano ni la cantidad; transcurridos treinta días, deben revisarse el precio del material y la programación de tiempo de máquina; si cambia cualquiera de las condiciones asumidas, el presupuesto queda automáticamente invalidado y se activa un nuevo cálculo de costes. De este modo, el cliente recibe una certeza condicionada, no un compromiso aparentemente fijo que se deforma durante la ejecución. Para el proveedor, también supone una protección: convierte una “subida de precio” de una decisión subjetiva en un resultado objetivo activado por reglas.
IV. Cambios y partidas adicionales: registro cuantificado de la ampliación de alcance
Los proyectos no estándar casi siempre experimentan cambios. El problema no es el cambio en sí, sino que no se cuantifique. Debe establecerse una orden de cambio con una numeración coherente con la del presupuesto, que registre el número de cambio, la parte que lo solicita, el contenido del cambio, las secciones de la hoja de costes afectadas, el incremento de coste y plazo, la confirmación del cliente y la marca temporal. Entre las partidas adicionales habituales se encuentran: el aumento de espesor del modelo, que eleva simultáneamente el material y el tiempo de máquina; la incorporación de agujeros roscados o superficies de ajuste, que requiere nuevas operaciones de mecanizado; un objetivo de rugosidad superficial más exigente, que aumenta las etapas de pulido; o el paso de un prototipo unitario a un pequeño lote, que exige una nueva disposición de fabricación y la validación de la primera pieza. Cada partida adicional debe vincularse en la orden de cambio a una línea específica de la hoja de costes, en vez de indicar de forma genérica “precio a convenir”. Los cambios sin orden de cambio terminarán convirtiéndose en extras gratuitos y erosionarán silenciosamente el margen de todo el pedido. Una práctica operativa consiste en establecer un umbral de cambio gratuito; por ejemplo, que el incremento acumulado de costes no supere el 3 % del presupuesto original y que el impacto en el plazo no exceda un día. Si se supera ese límite, se debe emitir una orden de cambio y recalcular el coste.
V. Lista de verificación para la implementación
La gestión ingenieril de presupuestos puede comenzar con seis comprobaciones: si el presupuesto incluye el número de revisión del modelo y el número de archivo; si especifica el grado de material, el tipo de proceso, el espesor de capa y las reglas de lote; si la hoja de costes contiene las seis secciones y cada una puede rastrearse hasta precios unitarios y horas de trabajo; si el periodo de validez está vinculado a condiciones asumidas; si existe una plantilla de orden de cambio y un proceso de confirmación; y si presupuesto, hoja de costes y orden de cambio utilizan una numeración unificada y se archivan para poder reutilizarlos directamente en pedidos repetidos. Estas seis medidas no requieren inversión adicional en sistemas de software: pueden ponerse en marcha con un sistema de numeración y dos plantillas de documentos.
Conclusión
El presupuesto, la hoja de cálculo de costes y la orden de cambio constituyen el circuito cerrado mínimo de trazabilidad en el ámbito comercial de los servicios de impresión 3D: el presupuesto formaliza el compromiso externo, la hoja de costes explica internamente su composición y la orden de cambio registra las desviaciones. Gestionar estos documentos como documentación de ingeniería permite que cada cambio de precio tenga un origen, que cada revisión de una disputa cuente con evidencia y que los pedidos repetidos no requieran volver a estimar desde cero. Para el cliente, esto representa límites claros en lugar de cifras ambiguas; para el proveedor, protege el margen, no la suerte.
Envíe un modelo, plano, imagen o notas por escrito. Los ingenieros revisarán el material, el proceso, el acabado y la entrega según el uso real.