
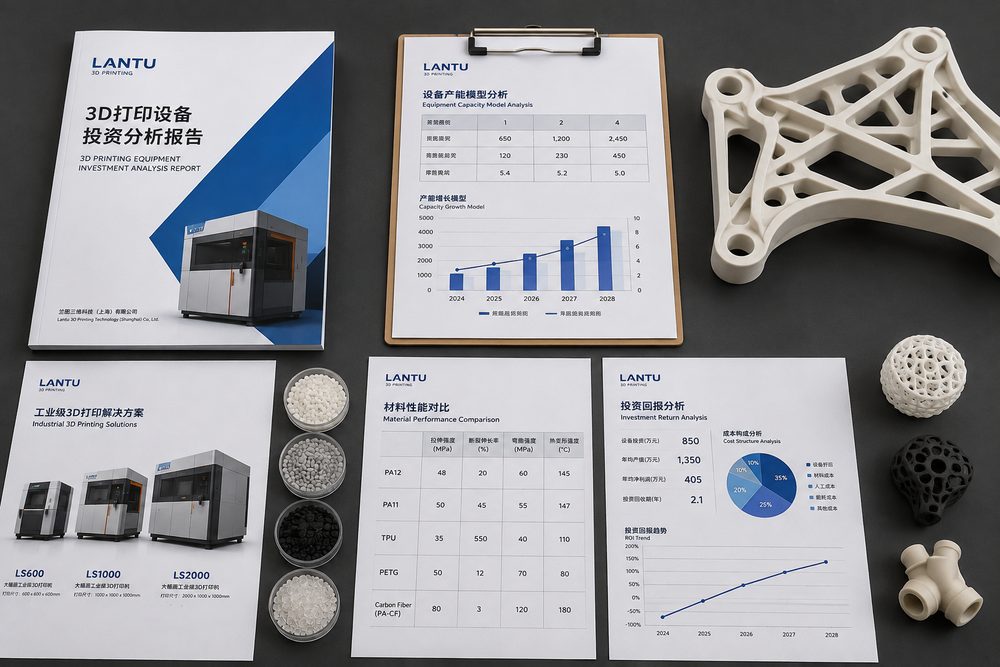
مقدمة: الاستثمار في المعدات ليس مجرد “شراء طابعة”
مع توسع استخدام الطباعة ثلاثية الأبعاد في التحقق من التصميم، والإنتاج بكميات صغيرة، وأدوات التثبيت والقوالب، بدأت شركات أكثر في التفكير في إنشاء طاقة إنتاجية داخلية. وغالبًا ما يركز موردو المعدات على السرعة والدقة وتنوع المواد، لكن العامل الذي يحدد نجاح الاستثمار أو فشله فعلًا هو قدرة المعدات على التوافق مع هيكل الطلبات وتوليد تدفق نقدي مستقر. امتلاك الجهاز لا يعني بالضرورة استخدامه بكفاءة، فتعطل الطابعة، وانتهاء صلاحية المواد، ونقص قدرات ما بعد المعالجة، والفجوة في خبرة العاملين، كلها عوامل قد تطيل فترة استرداد الاستثمار بشكل ملحوظ.
في بلوبرينت 3D، نواجه كثيرًا عند خدمة العملاء نوعين من الاحتياجات: النوع الأول شركات يناسبها بناء قدرة داخلية أساسية للنمذجة السريعة، بحيث تُنجز القطع المتكررة منخفضة التعقيد داخل الشركة؛ والنوع الثاني شركات تتسم طلباتها بالتذبذب واتساع نطاق العمليات، فتكون أكثر ملاءمة للاستفادة من خدمات منصات خارجية توفر طاقة إنتاجية مرنة. جوهر قرار الاستثمار في المعدات هو استخدام البيانات لتحديد حدود “البناء الداخلي، أو الإسناد الخارجي، أو النموذج الهجين”.
أولًا: ابدأ بهيكل الطلبات، لا بمواصفات الجهاز
ينبغي أن يبدأ التقييم الاستثماري من بيانات القطع خلال الأشهر 6 إلى 12 الماضية، بما في ذلك عدد القطع، ومتطلبات المواد، ونطاقات الأبعاد، ومتطلبات الدقة، ومستوى السطح، ودرجة استعجال التسليم، وأسباب إعادة العمل. إذا كان 80% من الطلبات يتركز في عينات مظهرية صغيرة من الراتنج، فقد توفر معدات SLA تحسنًا واضحًا في الكفاءة؛ أما إذا كانت الاحتياجات موزعة بين النايلون والمعادن والقطع الشفافة والمواد المقاومة للحرارة وعدة مسارات لما بعد المعالجة، فلن تكون آلة واحدة كافية لتغطية الأعمال الفعلية.
وتكرر الطلب مهم أيضًا. عندما يكون عدد العينات الشهري محدودًا جدًا، قد تصبح تكلفة إنشاء المعدات مرتفعة بسبب انخفاض معدل الاستخدام؛ أما إذا كانت هناك حاجة ثابتة أسبوعية للنمذجة وأدوات التثبيت، فإن الطاقة الداخلية يمكن أن تختصر دورة التواصل. يُنصح بحساب ساعات الطباعة السنوية المطلوبة ومقارنتها بالساعات المتاحة للجهاز. ورغم أن الساعات النظرية للعمل تبلغ 8760 ساعة سنويًا، فإن الصيانة وتبديل المواد والأعطال والتخطيط والزمن الخاص بالمناوبات تجعل معدل الإتاحة الواقعي يُقدَّر عادة بين 50% و70%.
ثانيًا: يجب أن تشمل التكلفة الكلية عناصر غير مباشرة
سعر الجهاز ليس سوى جزء من التكلفة الكلية للملكية. وينبغي أن تشمل التكلفة الكاملة الموقع، والكهرباء، والتكييف أو التهوية، والمواد الاستهلاكية، ومواد الدعم، وسوائل التنظيف، وفاقد المسحوق، والتخلص من المخلفات، وتراخيص البرمجيات، والصيانة، وقطع الغيار، والتدريب، ورواتب العاملين. فعلى سبيل المثال، في معدات SLA، يجب تخصيص ميزانية لوحدة ما بعد المعالجة، ومعدات الغسل، وتخزين الراتنج، والتخلص من السوائل المستعملة؛ أما في معدات SLS، فإن معدل تدوير المسحوق، ومعدات الغربلة، وزمن التبريد، وإدارة سلامة الغبار تؤثر بقوة في تكلفة التشغيل.
كما يجب احتساب تكلفة الجودة. ففي المراحل الأولى من إدخال المعدات الجديدة، تظهر غالبًا مشكلات مثل عدم استقرار المعلمات، وعدم نضج استراتيجيات الدعم، وإعادة العمل في تشطيب السطح. إذا كانت نسبة النجاح خلال الأشهر الثلاثة الأولى 80% فقط، فهذا يعني أن قطعة من كل خمس قطع ستحتاج إلى إعادة طباعة أو إصلاح، ما يرفع تكلفة المواد وساعات العمل. لذلك يجب أن يتضمن نموذج الاستثمار فترة تصاعد تدريجي، بدل افتراض أن الجهاز سيعمل فور وصوله بكامل طاقته وباستقرار تام.
ثالثًا: نموذج الطاقة الإنتاجية يحدد فترة استرداد الاستثمار
يمكن تقدير استرداد التدفق النقدي عبر نموذج مبسط: خصم التكاليف السنوية القابلة للاستبدال عبر الإسناد الخارجي من التكاليف التشغيلية السنوية، ثم قسمة الناتج على الاستثمار الأولي. لنفترض أن تكلفة إسناد عينات الراتنج خارجيًا تبلغ 300 ألف يوان سنويًا، وأن إنشاء معدات داخلية يستبدل 70% منها، أي يحقق توفيرًا قدره 210 آلاف يوان؛ وإذا كانت المواد والعمل والصيانة والموقع تكلف 120 ألف يوان سنويًا، فإن صافي العائد السنوي سيكون 90 ألف يوان. وإذا كان الاستثمار في المعدات وما يلزمها 450 ألف يوان، فإن فترة الاسترداد الثابتة تقارب 5 سنوات. وإذا كانت دورة تحديث المعدات أو تغير الأعمال سريعًا، فقد لا تكون هذه النتيجة مثالية.
وعلى العكس، إذا كانت لدى الشركة احتياجات ثابتة لأدوات التثبيت والقوالب بقيمة 800 ألف يوان سنويًا، وكان بإمكان مزرعة SLS أو FDM داخلية استبدال 50% منها، مع تكاليف تشغيل سنوية تبلغ 200 ألف يوان، فإن صافي العائد السنوي يصبح 200 ألف يوان. وعند استثمار 600 ألف يوان، تكون فترة الاسترداد نحو 3 سنوات، وهذا يستحق تقييمًا أعمق. والمهم هنا هو عدم الاكتفاء بمقارنة تكلفة الطباعة للقطعة الواحدة، بل يجب إدخال معدلات الاستخدام والجودة وتكاليف الإدارة ضمن النموذج.
رابعًا: البناء الداخلي والتعاون مع المنصات ليسا خيارين متعارضين
يعتقد كثير من الشركات خطأً أن قرار الاستثمار في المعدات لا يخرج عن خيارين: “الشراء” أو “عدم الشراء”. والنموذج الأكثر نضجًا هو الطاقة الإنتاجية الهجينة: تتولى المعدات الداخلية القطع المتكررة منخفضة المخاطر، أو شديدة السرية، أو التي تتطلب استجابة عالية؛ بينما تتولى المنصات الخارجية المشاريع ذات المواد الخاصة، أو المعدات باهظة الثمن، أو ما بعد المعالجة المعقدة، أو أحجام الطلب المتقلبة. بهذه الطريقة يمكن رفع سرعة الاستجابة الداخلية، وتجنب الاستثمار المفرط في أصول ثابتة لتلبية احتياجات منخفضة التكرار.
تكمن قيمة بلوبرينت 3D في دمج التصميم، والعمليات، والتصنيع، وما بعد المعالجة، وإدارة التسليم. وحتى إذا أنشأت الشركة معداتها الخاصة، يمكنها الاستفادة من المنصة في مراجعة العمليات، والتحقق من المواد المعقدة، وتعزيز الطاقة الإنتاجية عند الحاجة، وتتبع الجودة. ينبغي ألا يضعف الاستثمار في المعدات التعاون الخارجي، بل يجب أن يساعد الشركة على فهم القدرات التي ينبغي امتلاكها داخليًا، وتلك التي يمكن الحصول عليها عبر شركاء متخصصين.
خامسًا: قائمة التحقق قبل الاستثمار
قبل الشراء الرسمي، يُنصح بإتمام خمس خطوات تحقق. أولًا، اختيار 20 إلى 50 قطعة تاريخية نموذجية لإجراء تجارب أولية، وتسجيل معدل النجاح، وساعات العمل، وصعوبة ما بعد المعالجة. ثانيًا، التأكد من توفر المواد ومتطلبات السلامة والامتثال، خاصةً للراتنج والمسحوق ومساحيق المعادن. ثالثًا، تدريب شخصين على الأقل على العمليات لتجنب تركّز الخبرة في فرد واحد. رابعًا، وضع معايير قبول تشمل الأبعاد، والسطح، والمتانة، وسجل التسليم. خامسًا، تحديد أهداف تشغيل تجريبي لمدة 3 أشهر، مثل معدل استخدام الجهاز، ونسبة النجاح، ومتوسط زمن التسليم، والتكلفة لكل وحدة.
إذا أظهرت نتائج التجارب أن عددًا كبيرًا من القطع لا يزال يحتاج إلى ما بعد معالجة خارجية، أو أن الاستقرار البعدي غير كافٍ، أو أن الصيانة تفوق قدرات الفريق، فيجب تأجيل الشراء أو تقليص نطاق الاستثمار. إن أفضل وقت للاستثمار في المعدات ليس عندما تكون الميزانية متوافرة فقط، بل عندما يكون الطلب مستقرًا، وحدود العمليات واضحة، والقدرة التشغيلية جاهزة بما يكفي.
خلاصة
تتطلب قرارات الاستثمار في معدات الطباعة ثلاثية الأبعاد تقييمًا متكاملًا من أربعة أبعاد: نموذج الطاقة الإنتاجية، والتكلفة الكلية للملكية، واسترداد التدفق النقدي، والقدرة التنظيمية. بالنسبة للشركات ذات الطلب المستقر، والعمليات المركزة، ومتطلبات الاستجابة العالية، يمكن للبناء الداخلي للطاقة الإنتاجية أن يرفع الكفاءة؛ أما المشاريع ذات الطلب المتغير، أو المواد المعقدة، أو متطلبات ما بعد المعالجة العالية، فيكون التعاون عبر المنصات أكثر مرونة. توصي بلوبرينت 3D بأن تنظر الشركات إلى استثمار المعدات بوصفه جزءًا من بناء منظومة التصنيع، لا مجرد عملية شراء منفصلة، وأن تستخدم البيانات ونتائج التشغيل التجريبي لاختيار المسار الأنسب.
أرسل نموذجاً أو رسمة أو صورة أو ملاحظات مكتوبة. سيقوم المهندسون بمراجعة المادة والعملية والتشطيب والتسليم بناءً على الاستخدام الفعلي.